
Story
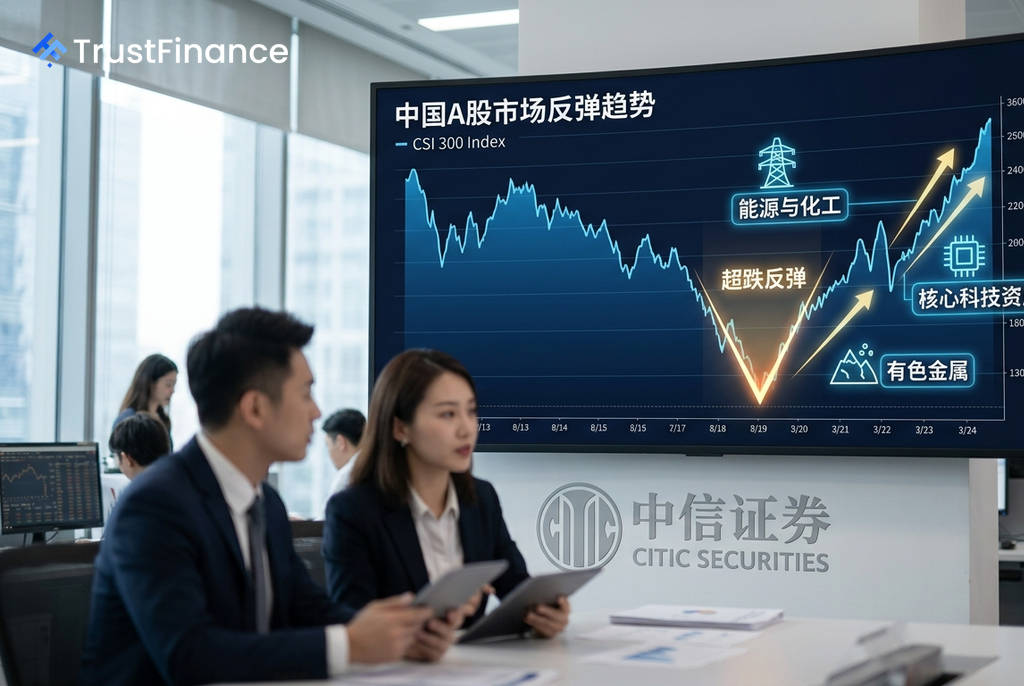
中信证券:A股处于超跌反弹阶段 建议增配有色与能化板块
Text size
Background
中信证券发布最新研究报告指出,8月初的A股市场正处于超跌反弹阶段,前期跌幅较大的板块弹性更强。该机构认为,当前市场修复尚未进入基本面定价阶段,建议投资者均衡配置,科技板块聚焦核心资产,同时增配能化、有色等非科技板块。
市场定性:超跌反弹,而非趋势反转
中信证券分析认为,当前市场修复呈现出典型的超跌反弹特征。数据显示,A股7月涨跌幅与8月首周涨跌幅的相关系数为 -0.85,表明前期跌幅越深的板块,反弹力度越强。
例如,PCB、半导体材料等行业在7月大幅下跌后,于8月首周领涨。该行指出,这与流动性冲击后市场通常出现的修复模式一致,但目前市场尚未过渡到由基本面趋势定价的阶段。
板块修复进度与压力评估
该机构从持仓成本、融资盘出清和交易拥挤度三个维度,对热门板块的修复状况进行了量化评估,发现各板块分化明显。
- 持仓成本:浮亏压力主要集中在科技成长与小微盘股,如国防军工(-12.4%)、通信(-10.6%)等板块,反弹过程中可能面临较大的减持压力。而医药、有色金属等板块平均持仓基本没有浮亏。
- 融资盘与拥挤度:本轮领涨板块的融资盘出清进度已过半,但电子、通信等科技板块的交易拥挤度依然处于高位,尚未回落。
 Ad
综合来看,电子、有色、创新药和非银金融板块的修复进度较快;而化工、电新和通信板块由于浮亏压力较大或拥挤度过高,修复相对较慢。
配置建议:均衡化,聚焦核心资产
展望后市,中信证券建议投资者借反弹机会进行再平衡,配置思路应从交易超跌逐步转向均衡化。该机构维持其“三个收敛”的中期判断,即科技与非科技板块之间的极致分化将趋于收敛。
在科技板块内部,建议将持仓从侧重“价的爆发性”的AI涨价品种,转向具备“量的确定性”的核心资产,如晶圆制造平台和半导体设备龙头。
对于非科技板块,报告明确建议增配受益于基本面且估值较低的方向,重点关注能化、有色金属、创新药以及具备出海潜力的头部券商。