
Story
CAVA业绩超预期,同店销售额强劲增长推动股价盘前大涨
Text size
Background
地中海风味快餐连锁品牌CAVA Group (CAVA) 公布了超预期的2026财年第二季度业绩后,其股价在盘前交易中飙升10.6%。强劲的营收和由客流量增长驱动的同店销售额数据,缓解了投资者近期对该公司的担忧。
业绩亮点:营收与同店销售额双双超预期
根据公司发布的财报,CAVA第二季度的关键财务指标表现出色,多项数据超出华尔街分析师的普遍预期。
- 总营收:同比增长31.3%至3.654亿美元,高于市场普遍预期的约3.60亿美元。
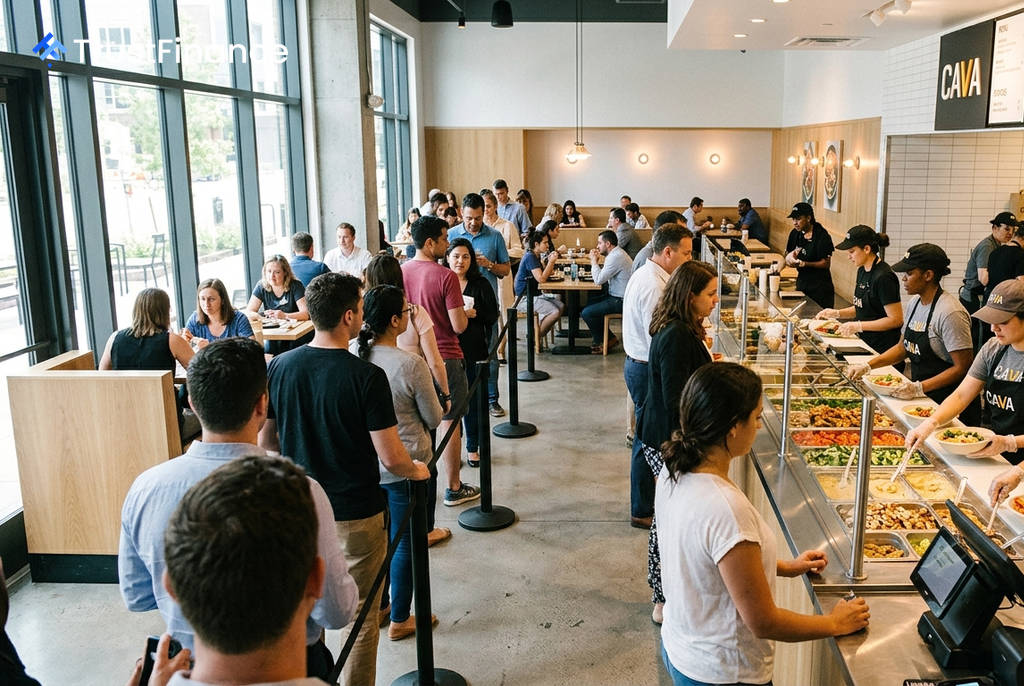
- 同店销售额:增长9%,远超分析师预期的约7.6%。尤为关键的是,这一增长主要由5.3%的客流量增长所驱动,表明其增长并非仅依赖于提价,而是吸引了更多顾客。
- 调整后EBITDA:同比增长30%至5470万美元,同样高于约5200万美元的市场预期。
- 调整后每股收益(EPS):录得0.19美元,符合分析师预期。
市场反应与技术面因素
此次业绩的强劲表现,尤其是在同店销售额和客流量方面的增长,直接打击了市场空头。此前,由于对食品安全风险和可比销售额数据减弱的担忧,一些机构(如Hedgeye)将CAVA列为空头标的。超出预期的稳健业绩迫使空头回补仓位,从而放大了股价的涨幅。
 Ad
在财报发布前,CAVA的股价一直处于技术性弱势,交投于主要移动均线下方并接近数月低点。这一“空头拥挤”的仓位设置为业绩发布后的轧空行情创造了条件。公司联合创始人兼首席执行官Brett Schulman在财报电话会议上表示:“我们第二季度的业绩彰显了我们品类定义品牌的持续实力,以及我们的价值主张与当今消费者的共鸣。”
业务扩张与前景展望
尽管宏观经济存在不确定性,且公司近期面临涉及多州环孢子虫病爆发的食品安全问题,但CAVA管理层维持了其2026年全年业绩指引不变,显示出对业务前景的信心。该公司在本季度净增了17家新餐厅,使其在美国29个州和华盛顿特区的门店总数达到476家。
总体而言,超预期的营收、由客流驱动的同店销售额增长、稳健的门店扩张以及空头回补的技术性因素共同推动了CAVA股价的大幅上涨。这份财报成功地让投资者重新评估了该股的风险回报,暂时缓解了此前围绕食品安全和消费者支出放缓的担忧。