
Story
카바 그룹, 트래픽 주도 성장세에 주가 10% 급등…숏커버링도 한몫
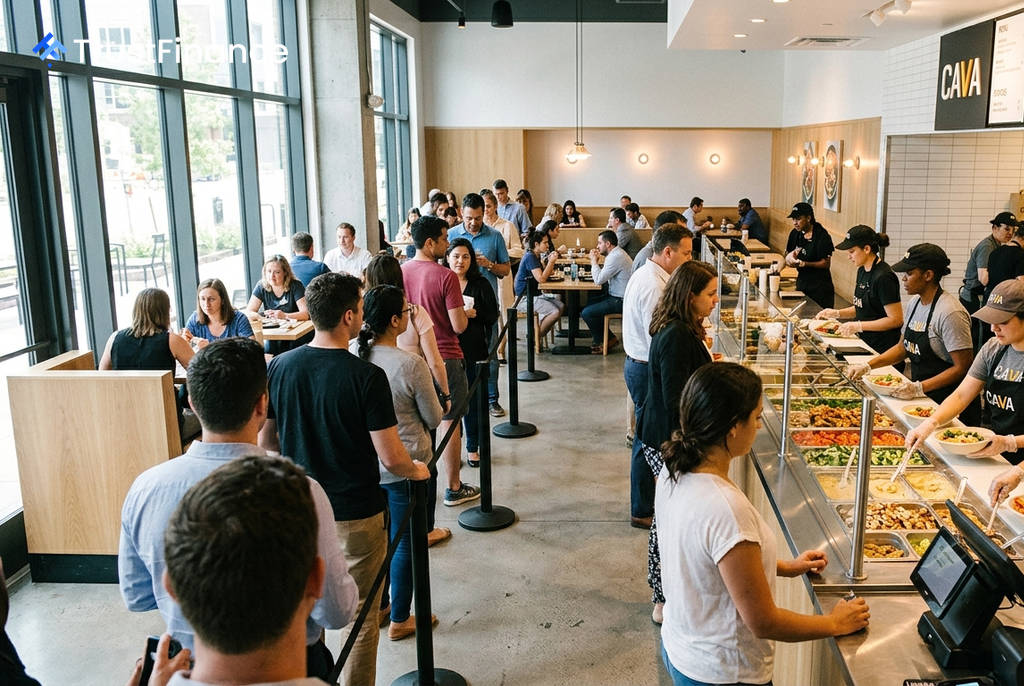
지중해식 패스트캐주얼 체인 카바 그룹(CAVA)의 주가가 예상을 뛰어넘는 2026 회계연도 2분기 실적 발표 이후 개장 전 거래에서 10.6% 급등했다. 특히 가격 인상보다는 고객 트래픽 증가가 성장을 견인한 것으로 나타나면서 투자 심리가 크게 개선되었다.
예상을 뛰어넘은 2분기 실적
카바 그룹의 2분기 실적은 시장 컨센서스를 여러 부문에서 상회하며 견조한 성장세를 입증했다. 회사는 거시 경제의 불확실성과 식품 안전 문제에도 불구하고 연간 가이던스를 그대로 유지했다.
- 매출: 전년 동기 대비 31.3% 증가한 3억 6,540만 달러를 기록하며 시장 예상치인 약 3억 6,000만 달러를 웃돌았다.
- 조정 주당순이익(EPS): 0.19달러로 애널리스트 전망치에 부합했다.
- 조정 EBITDA: 30% 증가한 5,470만 달러로, 예상치인 약 5,200만 달러를 상회했다.
브렛 슐먼 공동 창업자 겸 최고경영자(CEO)는 실적 발표에서 "2분기 실적은 우리 브랜드의 지속적인 강점과 오늘날 소비자에게 우리의 가치 제안이 얼마나 큰 반향을 일으키고 있는지를 보여준다"고 밝혔다.
트래픽 증가가 이끈 성장
 Ad
이번 실적에서 가장 주목받은 지표는 동일매장매출 성장률이었다. 카바의 2분기 동일매장매출은 9% 성장하여 시장 예상치인 약 7.6%를 크게 상회했다.
특히 이 성장은 5.3%의 고객 트래픽 증가에 힘입은 것으로 분석된다. 이는 단순히 가격을 인상해 매출을 늘린 것이 아니라, 더 많은 고객을 유치하며 유기적인 성장을 이루고 있음을 시사하는 긍정적인 신호로 해석된다. 또한, 카바는 해당 분기에 17개의 신규 매장을 순증하며 총 476개의 매장을 운영하게 되었다.
기술적 요인과 숏커버링
실적 발표 전 카바의 주가는 주요 이동평균선을 모두 하회하며 수개월래 최저치 근처에서 거래되는 등 기술적으로 과매도 상태에 있었다. 특히 헤지펀드 헤지아이(Hedgeye)가 최근 실적 둔화와 식품 안전 리스크를 이유로 카바를 공매도 추천 종목에 추가하는 등 공매도 비중이 높은 상황이었다.
그러나 견고한 실적이 발표되자 공매도 투자자들이 손실을 줄이기 위해 주식을 다시 사들이는 '숏커버링'이 발생했고, 이는 주가 급등세를 더욱 부채질한 것으로 분석된다. 이와 함께 S&P 500 지수와 나스닥 지수가 소폭 상승하는 등 우호적인 시장 환경도 주가 상승에 긍정적으로 작용했다.