
Story
股息贵族筛选:碧迪与味好美因估值和增长优势脱颖而出
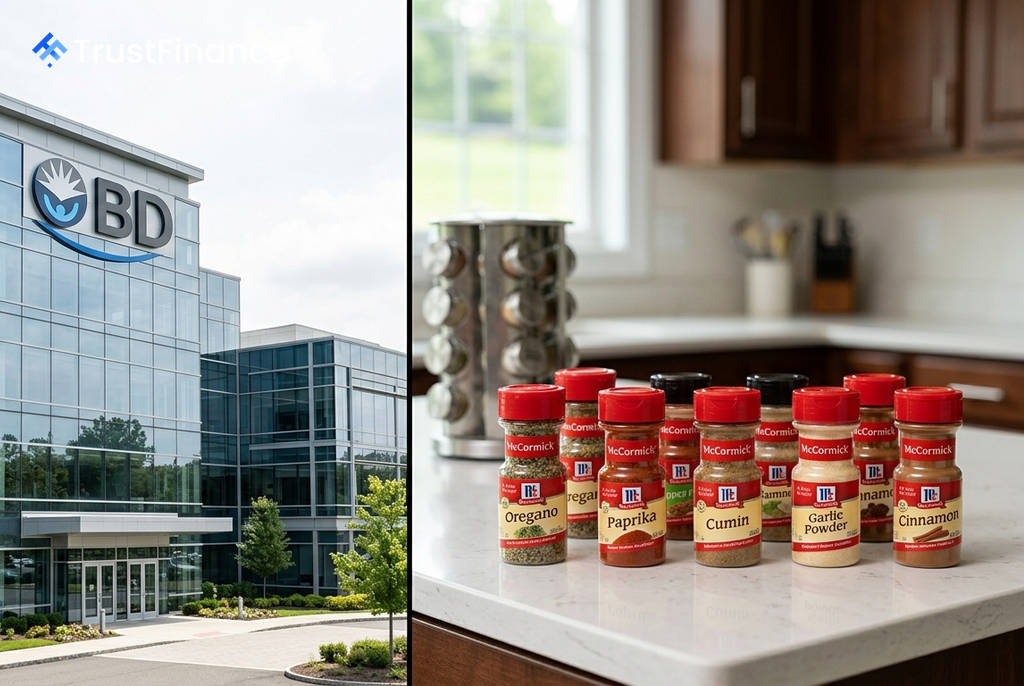
根据Investing.com的一项分析,在标普500指数的“股息贵族”中,医疗技术公司碧迪(Becton Dickinson, BDX)与调味品巨头味好美(McCormick & Co, MKC)因其在估值折扣、财务稳健性及股息质量方面的突出组合而备受关注。这些公司均拥有至少连续25年提高股东派息的记录。
医疗巨头碧迪(BDX):兼具品质与折价
碧迪公司作为医疗设备和诊断领域的巨头,展现了强大的投资吸引力。该公司不仅拥有长达55年的连续股息增长记录,已步入“股息王”的行列,其分析模型显示的公允价值上涨空间更是高达32.4%。
根据分析数据,碧迪的核心指标包括:
- 股息收益率:2.7%
- 5年股息复合年增长率:5.7%
- 市盈率:26.7倍
- 财务健康评级:优良
支持其投资逻辑的积极因素在于,碧迪拥有粘性极高的经常性收入来源,因为医院系统更换供应商的成本和风险很高。然而,投资者也需注意其面临的潜在风险,包括26.7倍的市盈率在绝对值上并不便宜,且整个医疗行业面临政策带来的定价压力。
消费品龙头味好美(MKC):价值与收益并重
作为全球最大的香料和调味品公司,味好美以其稳定可靠的特性吸引投资者。该公司的市盈率仅为8.7倍,对于一家拥有强大品牌定价权的优质消费品公司而言,这一估值水平尤其引人注目。
 Ad
味好美的关键数据亮点:
- 连续股息增长:40年
- 5年股息复合年增长率:7.1%
- 公允价值上涨空间:25.3%
- 股息收益率:3.7%
- 财务健康评级:良好
其优势在于旗下品牌(如Frank's RedHot、French's)具备强大的定价能力,而极低的市盈率表明市场可能存在低估。不过,公司也面临来自零售商自有品牌的竞争以及消费者因预算收紧而转向低价产品所带来的销量压力。
市场解读
综合来看,碧迪和味好美为关注股息的投资者提供了两种不同但互补的投资视角。碧迪代表了“以合理价格买入优质资产”的策略,其拥有顶级的财务状况和最长的股息增长记录之一,且估值修复空间最大。而味好美则更偏向于价值和收益角度,投资者能以历史低位水平的估值购入一家全球知名品牌,并获得更快的股息增长。
这两家公司分别属于医疗保健和必需消费品行业,对于构建专注于股息收入的投资组合而言,它们天然地提供了跨行业的分散化配置。