
Story
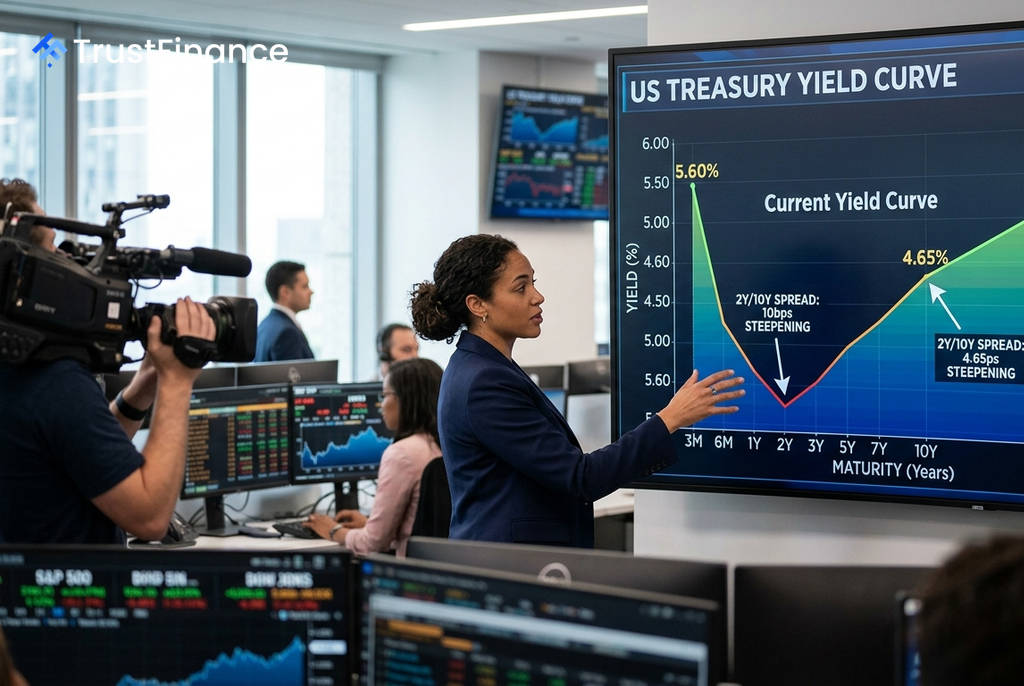
美国银行:投资者头寸显示美债收益率曲线存在陡峭化倾向
Text size
Background
美国银行 (Bank of America) 在一份报告中指出,鉴于投资者头寸持续偏向于短期债券而非长期证券,美国国债收益率曲线存在陡峭化的倾向。
市场头寸:资金集中于曲线前端
根据美国银行的分析,在7月联邦公开市场委员会 (FOMC) 会议之后,无论是基金资金流向还是资产管理公司的仓位部署,都明显转向了收益率曲线的前端(即短期债券)。
该行的期货头寸代理指标也已从暗示市场将出现“全面抛售”转变为一种更侧重于“曲线形态”的布局。这表明市场关注的焦点可能正从利率的普涨转向不同期限债券之间的利差变化。
主要参与者仓位分析
报告对不同类型投资者的仓位进行了剖析:
 Ad
- 主动型债券基金:在7月FOMC会议后,这类基金已大幅减持久期 (underweight duration)。这为未来在通胀数据缓解加息担忧时,重新增加风险敞口(即买入长期债券)创造了空间。
- 商品交易顾问 (CTA):CTA仍然持有大量空头头寸,尤其集中在曲线前端。这形成了一个拥挤的看空交易,使其在市场情绪逆转时较为脆弱。
通胀数据成为关键催化剂
美国银行强调,本周的通胀数据对于前端的空头头寸尤为重要。该行的美国经济团队预计,7月核心消费者价格指数 (CPI) 环比将录得 0.20%。
分析师认为,除非数据细节显示个人消费支出 (PCE) 通胀更为坚挺,否则这一读数将使市场对9月是否加息的预期悬而未决。如果通胀数据最终不支持9月加息,可能会对当前拥挤的看空头寸构成挑战,尤其是在CTA大量做空和主动型基金低配久期的背景下,可能引发市场调整并推动曲线陡峭化。