
Story
BofA、米国債イールドカーブはスティープ化バイアスと指摘
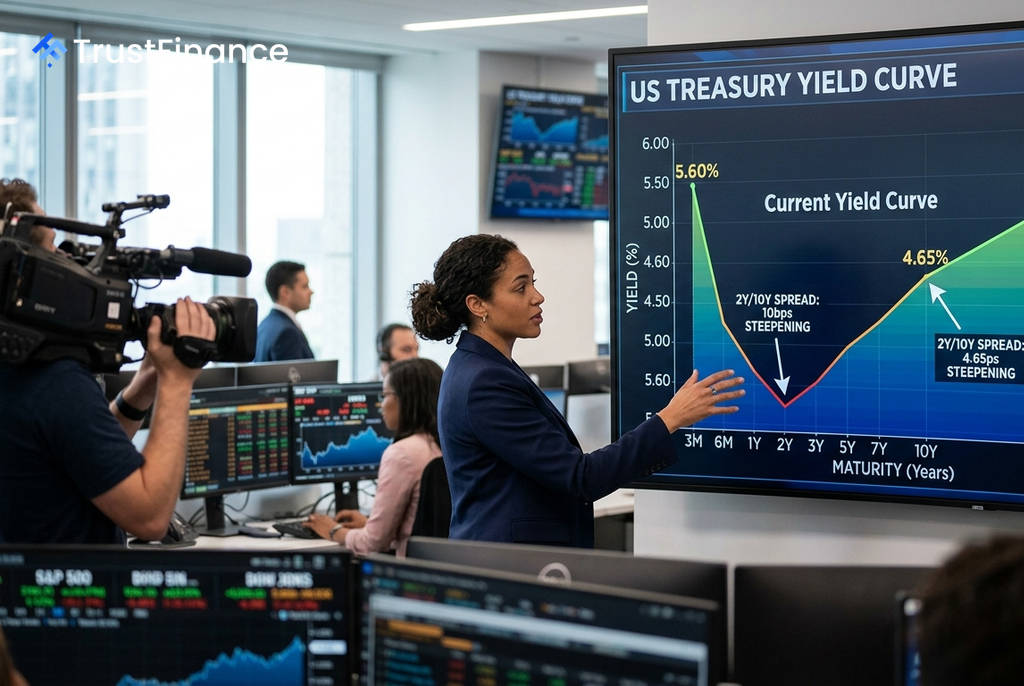
バンク・オブ・アメリカ(BofA)は最新の分析で、米国債のイールドカーブがスティープ化(長短金利差の拡大)するバイアスがあるとの見方を示した。投資家の資金フローやポジションが長期債よりも短期債に集中していることが主な要因だとしている。
短期債に偏る投資家ポジション
BofAによると、7月の米連邦公開市場委員会(FOMC)以降、投資信託への資金流入や資産運用会社のポジションは、イールドカーブのフロントエンド(短期ゾーン)へと顕著にシフトした。同行の先物ポジショニング代理指標も、全面的な売りシグナルから、カーブの形状を意識したセットアップへと変化しているという。
特にアクティブ運用の債券ファンドは、7月のFOMC後にデュレーションを大幅にアンダーウェイトとしている。これは、将来的にインフレ懸念が後退した場合、再びリスク(長期債への投資)を追加する余地があることを示唆している。
インフレ指標が今後の鍵
今後の市場の方向性を占う上で、今週発表されるインフレ指標が特に重要となる。BofAの米国経済チームは、7月のコア消費者物価指数(CPI)が前月比で0.20%の上昇になると予想している。
 Ad
この水準の数値では、個人消費支出(PCE)インフレの強さを示唆する詳細な内容がない限り、9月の追加利上げの可能性は不透明なままとなる公算が大きい。
市場への影響
現在、商品投資顧問業者(CTA)は特にフロントエンドで大規模なショートポジションを構築しており、市場には弱気な見方が集中している。もしインフレ指標が9月の利上げを支持しない内容となれば、こうした集中した弱気ポジションが巻き戻される可能性があるとBofAは指摘する。
CTAのショートカバーや、アンダーウェイトとなっているアクティブファンドの買い戻しが起これば、特に短期金利が低下し、イールドカーブのスティープ化を促す展開が想定される。