
Story
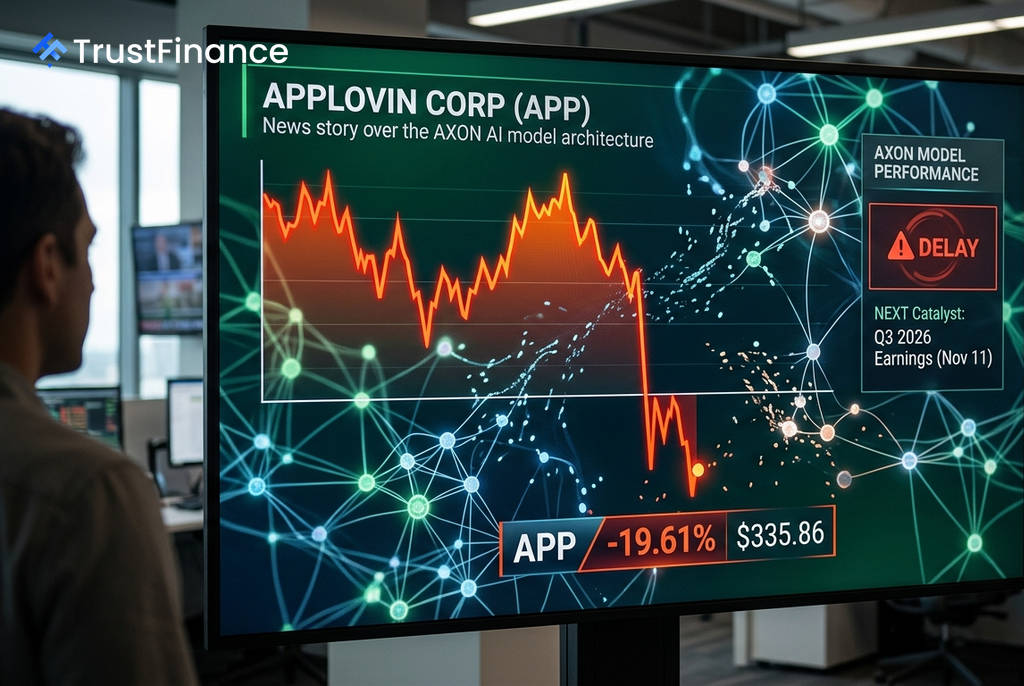
AppLovin上市后首度业绩指引未达标,股价重挫近20%
Text size
Background
移动营销平台AppLovin (APP) 公布第二季度财报后,其股价遭遇重挫,跌幅近20%。尽管公司营收和利润率仍实现强劲同比增长,但这是其自首次公开募股(IPO)以来首次未能达到营收指引,引发了市场的担忧。
业绩喜忧参半,指引失误成关键
根据财报,AppLovin第二季度业绩呈现分化态势:
- 营收:为19.2亿美元,同比增长53%,但略低于19.4亿美元的分析师预期及公司指引。
- 调整后EBITDA利润率:约为84%,同比增长300个基点,显示出强大的盈利能力。
- 每股收益(EPS):为3.76美元,略高于3.75美元的预期。
尽管营收指引仅相差30个基点,但对于一只高估值的成长型股票而言,任何失误都会被市场放大。公司管理层解释称,业绩未达标是由于其核心AI广告技术平台AXON的模型增强功能部署时间出现偏差,原定于第二季度内上线的改进在季度结束后才完成。管理层强调,这些改进已经上线,其积极影响将在第三季度财报中体现。
华尔街疑虑重重,关键问题仍存
此次业绩失误引发了投资者对几个核心问题的担忧,这也是导致股价大幅回调的主要原因。市场正在从“信任管理层”转向“需要数据证明”的模式。
 Ad
关键的疑问包括:
- AXON模型的可靠性:Piper Sandler(已将评级下调至“中性”)指出,如果需要更频繁、更大规模的模型升级才能实现增长目标,计算成本可能会对利润率构成结构性压力。
- 电商业务扩张速度:面向电商客户的自助服务平台推出后,新客户增长速度低于市场预期。美国银行曾预期客户会“涌入”,但目前增长缓慢,使得市场对其成为新增长引擎的预期推迟。
- 自由现金流转换率:本季度自由现金流低于通常占EBITDA 75%的水平。尽管管理层归因于税务支付的时间问题,但投资者需要看到该指标恢复正常。
分析师观点分歧,未来催化剂成焦点
财报发布后,华尔街分析师的看法出现分歧。Piper Sandler和富国银行(Wells Fargo)下调了公司评级,而包括高盛、Needham在内的多家投行则下调了其目标价。高盛表示,在增持该股前,需要“更清晰地看到中期增长动力如何转化为营收增长”。
对投资者而言,未来的关键催化剂将是AppLovin能否用业绩证明“时间差”的说法。第三季度的财报(预计11月公布)将是对管理层信誉的决定性考验。届时,市场将密切关注营收是否能达到公司20.55亿至20.85亿美元的指引,以及电商广告客户的增长数据和AXON模型的实际表现。