
Story
앱러빈, IPO 이후 첫 가이던스 미스에 주가 급락…AI 모델 지연이 원인
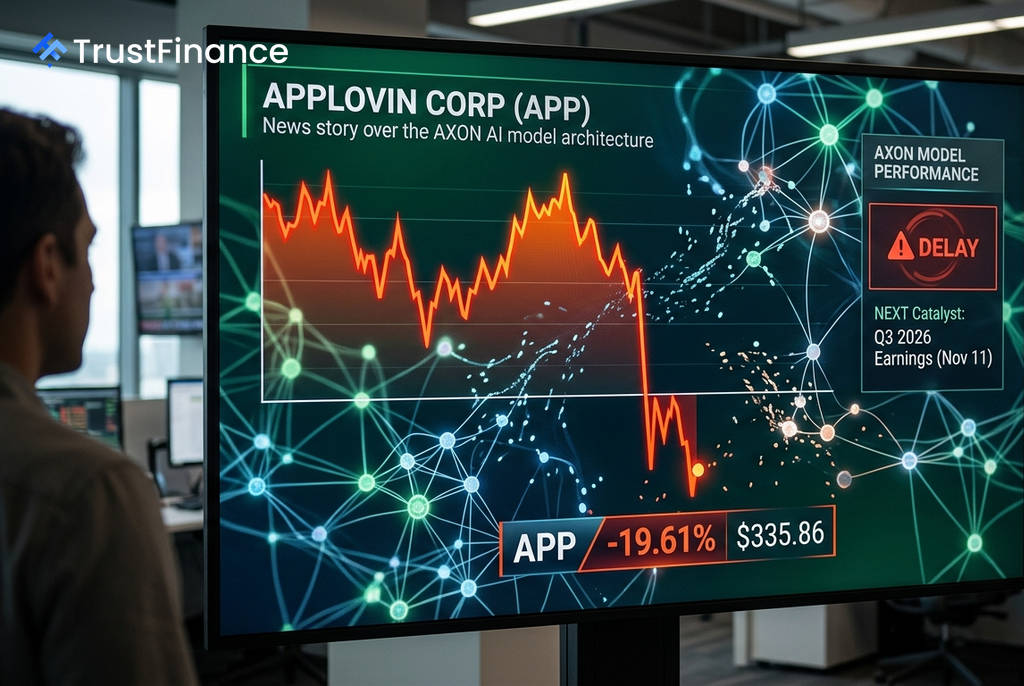
모바일 기술 기업 앱러빈(AppLovin, NASDAQ: APP)의 주가가 2분기 실적 발표 이후 19.6% 급락했습니다. 견조한 성장세에도 불구하고 기업공개(IPO) 이후 처음으로 매출 가이던스를 하회한 것이 투자 심리를 급격히 위축시켰습니다.
실적 발표의 이면
앱러빈의 2분기 실적은 복합적인 모습을 보였습니다. 매출은 전년 동기 대비 53% 증가한 19억 2000만 달러를 기록했으나, 시장 예상치인 19억 4000만 달러에는 미치지 못했습니다. 주당순이익(EPS)은 3.76달러로 예상치(3.75달러)를 소폭 상회했고, 조정 상각전영업이익(EBITDA) 마진은 약 84%로 높은 수익성을 유지했습니다.
회사 측은 이번 가이던스 미스가 구조적인 수요 문제가 아닌 시점의 문제라고 설명했습니다. 핵심 AI 엔진인 'AXON'의 성능 개선 업데이트가 2분기 내 적용될 것으로 예상했으나, 실제로는 분기 마감 직후에 이루어졌다는 것입니다. 경영진은 해당 개선 사항이 3분기 실적에 온전히 반영될 것이라고 강조했습니다.
월가의 엇갈린 시선과 핵심 우려
첫 가이던스 미스는 월가의 신뢰에 균열을 일으켰습니다. 파이퍼 샌들러와 웰스파고는 앱러빈에 대한 투자의견을 하향 조정했으며, 다른 여러 투자은행들도 목표주가를 낮췄습니다. 현재 시장의 주요 우려는 다음과 같습니다.
 Ad
- AXON AI의 신뢰성: AI 모델 성능 유지를 위해 더 빈번하고 비용이 많이 드는 업데이트가 필요할 경우, 장기적으로 마진을 압박할 수 있다는 우려가 제기됩니다.
- 이커머스 사업 확장 속도: 신규 광고주 확보를 위한 '앱러빈 픽셀' 도입 속도가 예상보다 더딘 것으로 나타나, 신사업 성장에 대한 기대감이 일부 후퇴했습니다.
- 잉여현금흐름 전환율: 잉여현금흐름(FCF)이 통상적인 EBITDA 대비 75% 수준을 밑돌아 현금 창출 능력에 대한 의문이 제기되었습니다. 회사는 세금 및 이자 지급 시점 때문이라고 해명했습니다.
향후 주가 향방 가를 촉매제
투자자들의 관심은 이제 앱러빈 경영진의 설명이 입증될 3분기 실적에 집중되고 있습니다. 회사는 3분기 매출 가이던스로 20억 5500만 달러에서 20억 8500만 달러를 제시했으며, 이 목표를 달성하거나 초과할 경우 이번 하락이 과도했다는 인식이 확산될 수 있습니다.
향후 주가의 핵심 동력은 ▲3분기 실적 발표 ▲이커머스 광고주 순증가 데이터 ▲AXON 모델 성능에 대한 제3자 데이터 등이 될 전망입니다. 단기적으로 주가는 경영진의 약속 이행 여부에 따라 방향성이 결정될 것으로 보이며, 이번 실적 쇼크가 일시적인 조정일지, 혹은 성장 둔화의 신호일지는 다음 분기에 판가름 날 것입니다.