
Story
Định giá ngành vận tải: Cổ phiếu vận tải đường bộ rẻ hơn nhưng đường sắt chứng tỏ sự xứng đáng
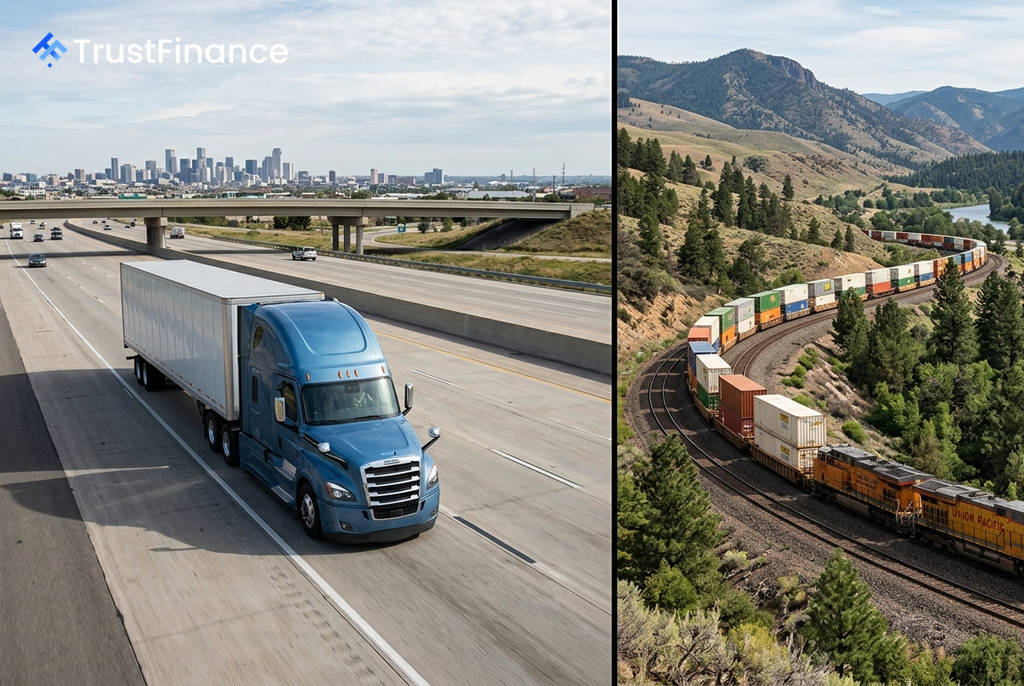
Trong lĩnh vực vận tải hàng hóa, cổ phiếu của các công ty vận tải đường bộ và logistics đang giao dịch ở mức định giá thấp hơn đáng kể so với các công ty đường sắt. Tuy nhiên, mức giá hấp dẫn này đi kèm với những thách thức cơ bản về lợi nhuận, trong khi các công ty đường sắt chứng tỏ được sự xứng đáng với mức định giá cao nhờ vào biên lợi nhuận vượt trội và vị thế độc quyền nhóm.
Chênh lệch định giá rõ rệt
Thị trường đang phân chia ngành vận tải thành hai nhóm định giá riêng biệt. Nhóm đường sắt được hưởng các hệ số định giá cao, phản ánh quyền lực định giá và mật độ tài sản dày đặc của họ. Ngược lại, nhóm vận tải đường bộ và logistics giao dịch ở mức chiết khấu sâu.
Theo dữ liệu ngày 11/08/2026, các chỉ số định giá cho thấy sự khác biệt này:
- FedEx (FDX): Hệ số P/E là 17,4x.
- UPS: Hệ số P/E là 19,4x.
- Các công ty đường sắt lớn: Hệ số P/E dao động từ 22x đến 29x.
FedEx và UPS nổi bật là những lựa chọn có vẻ rẻ với hệ số P/E dưới 20x và tỷ suất dòng tiền tự do (FCF) từ 6-7%. Tuy nhiên, thị trường có lý do để định giá các cổ phiếu này ở mức thấp.
Biên lợi nhuận là yếu tố quyết định
Sự khác biệt lớn nhất nằm ở khả năng sinh lời. Các công ty đường sắt hoạt động với biên lợi nhuận mà nhiều ngành công nghiệp khác chỉ có thể mơ ước. Biên lợi nhuận hoạt động của họ cao gấp 4 đến 5 lần so với ngành vận tải đường bộ.
 Ad
- Union Pacific (UNP): Biên lợi nhuận hoạt động 40,8%.
- Canadian National Railway (CNI): Biên lợi nhuận hoạt động 40,7%.
- UPS: Biên lợi nhuận hoạt động 9,1%.
- FedEx (FDX): Biên lợi nhuận hoạt động 7,9%.
Lợi thế này đến từ việc các công ty đường sắt sở hữu cơ sở hạ tầng không thể thay thế, tạo ra một rào cản gia nhập ngành gần như tuyệt đối và quyền lực định giá lớn. Ngược lại, ngành vận tải đường bộ phải đối mặt với sự cạnh tranh khốc liệt và rào cản gia nhập thấp.
Góc nhìn về giá trị hợp lý
Khi phân tích dựa trên các mô hình giá trị hợp lý, bức tranh trở nên rõ ràng hơn. Trong số các cổ phiếu được phân tích, chỉ có một cổ phiếu được xem là đang giao dịch dưới giá trị nội tại.
Theo các ước tính, UPS là cổ phiếu duy nhất trong toàn ngành vận tải hàng hóa giao dịch dưới giá trị hợp lý, với tiềm năng tăng giá 10,2%. Ngược lại, tất cả các công ty đường sắt đều đang giao dịch cao hơn giá trị hợp lý của chúng. Về mặt lợi suất cổ đông (cổ tức và mua lại cổ phiếu), nhóm vận tải đường bộ cũng chiếm ưu thế, với UPS dẫn đầu ở mức 6,2%.
Đối với các nhà đầu tư, việc lựa chọn phụ thuộc vào định nghĩa về "giá trị". Nếu giá trị đồng nghĩa với hệ số định giá rẻ, FDX và UPS là những lựa chọn đáng chú ý. Nếu giá trị là chất lượng với mức giá hợp lý, các công ty đường sắt với biên lợi nhuận và lợi thế cạnh tranh vượt trội sẽ là câu trả lời, dù nhà đầu tư phải trả một mức giá cao hơn. Tuy nhiên, nếu tìm kiếm một cổ phiếu bị định giá thấp, UPS là cái tên duy nhất nổi bật trong ngành.