
Story
Rumble, Sellas và ADMA: Ba cổ phiếu vốn hóa vừa ít được chú ý với những câu chuyện riêng
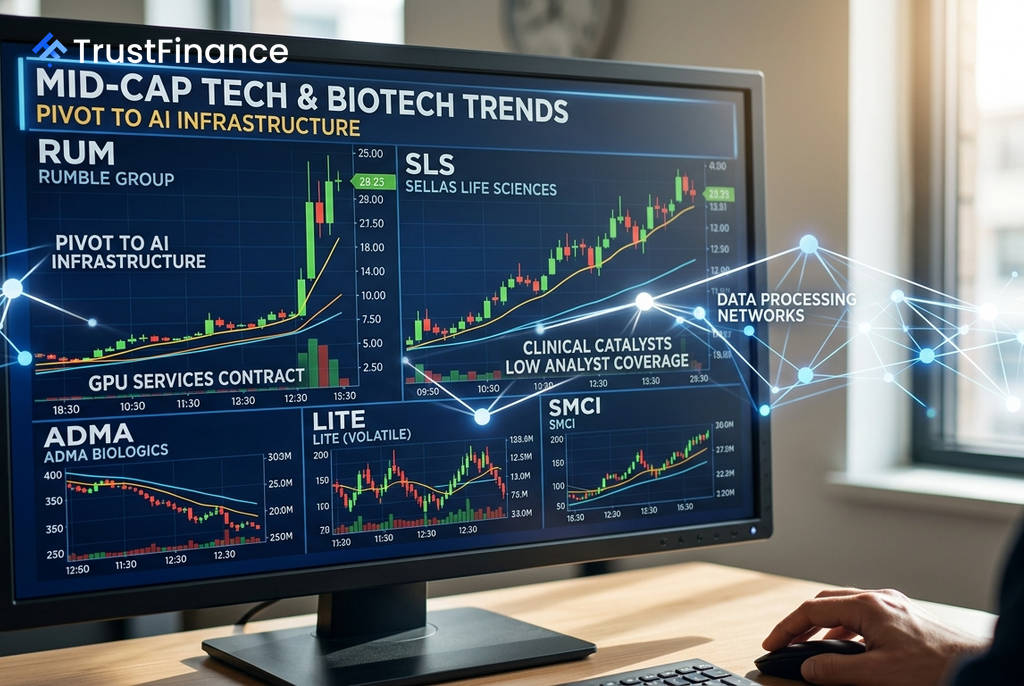
Theo phân tích từ Investing.com, ba cổ phiếu vốn hóa vừa với số lượng chuyên gia phân tích theo dõi hạn chế đang cho thấy những cơ hội riêng biệt, từ việc tái định vị chiến lược sang AI, đà tăng trưởng ấn tượng đến định giá hấp dẫn sau đợt bán tháo.
Rumble (RUM): Chuyển hướng sang hạ tầng AI
Rumble không còn đơn thuần là một nền tảng video. Công ty đã đổi tên đơn vị đám mây thành RUM Group và vừa ký một hợp đồng dịch vụ GPU kéo dài 6 năm trị giá 13,7 tỷ USD – thỏa thuận lớn nhất trong lịch sử công ty – với một khách hàng đám mây giấu tên của Hoa Kỳ.
Thị trường dường như vẫn đang định giá RUM như một công ty truyền thông (tỷ lệ giá trị doanh nghiệp/doanh thu khoảng 1x), trong khi các công ty cùng ngành về điện toán AI như CoreWeave và Nebius giao dịch ở mức 3,5x doanh thu dự phóng. Báo cáo tài chính cho thấy doanh thu quý 2 đạt 40,4 triệu USD (tăng 61% so với cùng kỳ), và công ty dự báo doanh thu quý 3 sẽ đạt 87-93 triệu USD. Hiện chỉ có một chuyên gia phân tích theo dõi cổ phiếu này, với mục tiêu giá cao hơn 135% so với hiện tại.
Sellas Life Sciences (SLS): Câu chuyện về đà tăng trưởng
Sellas Life Sciences (SLS) là một trong những cổ phiếu vốn hóa vừa và nhỏ đáng chú ý nhất trong năm 2026. Cổ phiếu này đã tăng vọt 683% trong năm qua và 236% tính từ đầu năm đến nay, được thúc đẩy bởi các yếu tố xúc tác quan trọng về lâm sàng hoặc thương mại.
Bất chấp đà tăng giá mạnh mẽ, công ty vẫn duy trì được chỉ số sức khỏe tài chính ở mức "Tốt", một điều không thường thấy ở các công ty công nghệ sinh học đang trong giai đoạn lâm sàng. Mặc dù chỉ có hai chuyên gia phân tích theo dõi, mục tiêu giá của họ cho thấy tiềm năng tăng trưởng còn lại là 126,9%. Tuy nhiên, rủi ro chính là đà tăng trưởng có thể đảo chiều nhanh chóng trước bất kỳ thông tin tiêu cực nào.
 Ad
ADMA Biologics (ADMA): Cơ hội từ cổ phiếu giá trị
ADMA Biologics (ADMA) là một lựa chọn ngược dòng cho các nhà đầu tư. Công ty chuyên về các liệu pháp trị liệu từ huyết tương này đang có lãi (hệ số P/E là 13,7x), có sức khỏe tài chính được xếp hạng "Tốt", và đang giao dịch ở mức chiết khấu đáng kể sau khi giá cổ phiếu giảm 44% trong năm qua.
Với 5 chuyên gia phân tích theo dõi và mục tiêu giá cao hơn 78%, có dấu hiệu cho thấy đợt bán tháo vừa qua có thể đã đi quá đà. Cổ phiếu đang có những dấu hiệu ổn định ban đầu, tăng 16,4% trong 3 tháng qua. Đối với các nhà đầu tư giá trị muốn tham gia vào lĩnh vực công nghệ sinh học mà không phải đối mặt với sự biến động thường thấy của các công ty không có lợi nhuận, ADMA mang đến một tỷ lệ rủi ro/lợi nhuận đáng cân nhắc.
Điểm chung và ý nghĩa
Cả ba công ty này đều có một đặc điểm chung: thị trường dường như chưa định giá đầy đủ câu chuyện của họ. Việc có ít chuyên gia phân tích theo dõi cho thấy các nhà đầu tư tổ chức có thể vẫn chưa khám phá hết tiềm năng. Điều này có thể tạo ra cơ hội, nhưng cũng đi kèm với rủi ro thanh khoản thấp và biến động giá cao hơn khi tâm lý thị trường thay đổi.