
Story
Hill & Smith nâng triển vọng cả năm sau khi lợi nhuận nửa đầu năm vượt ước tính
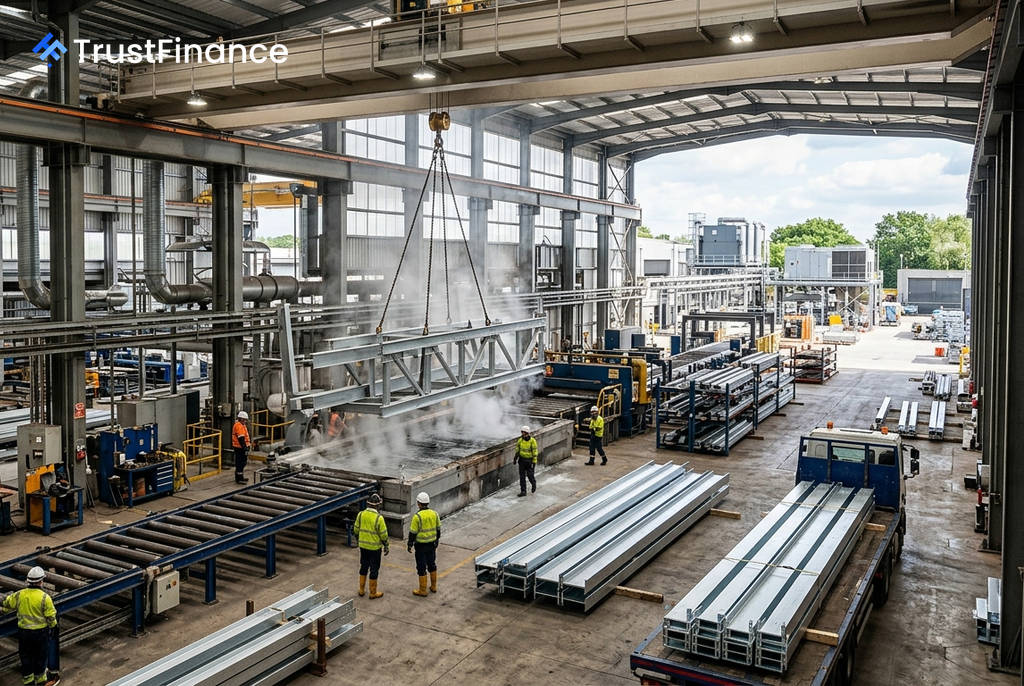
Tập đoàn kỹ thuật Hill & Smith Holdings PLC (LON:HILS) đã nâng dự báo cho cả năm 2026 sau khi báo cáo lợi nhuận nửa đầu năm vượt 3% so với kỳ vọng của giới phân tích. Kết quả tích cực này chủ yếu đến từ sự tăng trưởng mạnh mẽ của các mảng kinh doanh tại Hoa Kỳ.
Kết quả kinh doanh nửa đầu năm khởi sắc
Trong sáu tháng đầu năm, Hill & Smith đã ghi nhận lợi nhuận trước lãi vay, thuế và khấu hao vô hình (EBITA) đạt 102,9 triệu USD, tăng 8% so với cùng kỳ năm trước theo cơ sở báo cáo. Doanh thu cũng tăng trưởng ấn tượng, với các số liệu chính bao gồm:
- Doanh thu hữu cơ tăng 5%, nằm trong khoảng mục tiêu từ 5% đến 7% của công ty.
- Tổng doanh thu báo cáo tăng 8%, trong đó 2% đến từ các thương vụ mua lại và 1% từ tác động tích cực của tỷ giá hối đoái.
- Biên lợi nhuận EBITA duy trì ổn định ở mức 17,0%.
- Lợi nhuận trên mỗi cổ phiếu (EPS) đã điều chỉnh tăng 9% và cổ tức tăng 7% so với cùng kỳ.
Công ty cho biết tỷ lệ chuyển đổi tiền mặt đạt 50%, phản ánh việc đầu tư vào vốn lưu động để chuẩn bị cho các đợt giao hàng trong nửa cuối năm.
Hiệu suất trái chiều giữa các mảng kinh doanh
Kết quả kinh doanh của Hill & Smith cho thấy sự khác biệt rõ rệt giữa các thị trường. Mảng kinh doanh tại Mỹ hoạt động đặc biệt hiệu quả, trong khi thị trường Anh đối mặt với nhiều thách thức.
Tăng trưởng mạnh tại Mỹ
 Ad
Mảng Giải pháp Kỹ thuật tại Mỹ ghi nhận doanh thu hữu cơ tăng 14%, được thúc đẩy bởi hoạt động kinh doanh truyền tải và phân phối điện. Mảng này bước vào nửa cuối năm với sổ đặt hàng đạt mức kỷ lục. Biên lợi nhuận EBITA của mảng này tăng 20 điểm cơ bản lên 18,1%.
Mảng Dịch vụ Mạ kẽm cũng có kết quả khả quan với doanh thu hữu cơ tăng 11%. Sản lượng tại Mỹ tăng 16% và tại Anh tăng 6%, giúp biên lợi nhuận EBITA của mảng mở rộng 110 điểm cơ bản lên 25,6%.
Sụt giảm tại Anh và Ấn Độ
Ngược lại, mảng Giải pháp Kỹ thuật tại Anh và Ấn Độ chứng kiến doanh thu hữu cơ giảm 13%. Nguyên nhân được cho là do thiếu vắng các dự án cơ sở hạ tầng giao thông lớn tại Anh và sự chậm lại của ngành xây dựng nhà ở. Do đó, EBITA của mảng này đã giảm 61% trên cơ sở tiền tệ không đổi, và biên lợi nhuận thu hẹp 430 điểm cơ bản xuống còn 5,3%.
Triển vọng được nâng cao
Dựa trên kết quả kinh doanh tích cực trong nửa đầu năm, Hill & Smith hiện kỳ vọng EBITA cả năm 2026 sẽ cao hơn một chút so với các dự báo trước đó. Công ty cũng dự kiến biên lợi nhuận sẽ có sự cải thiện nhẹ so với mức 17,4% của năm tài chính 2025. Về mặt tài chính, nợ ròng trước IFRS 16 của công ty ở mức 101 triệu USD, với tỷ lệ đòn bẩy theo cam kết là 0,4 lần và tỷ suất sinh lợi trên vốn đầu tư (ROIC) cải thiện 90 điểm cơ bản lên 26,7%.