
Story
ヒル&スミス、上半期決算が予想上回り通期見通しを上方修正
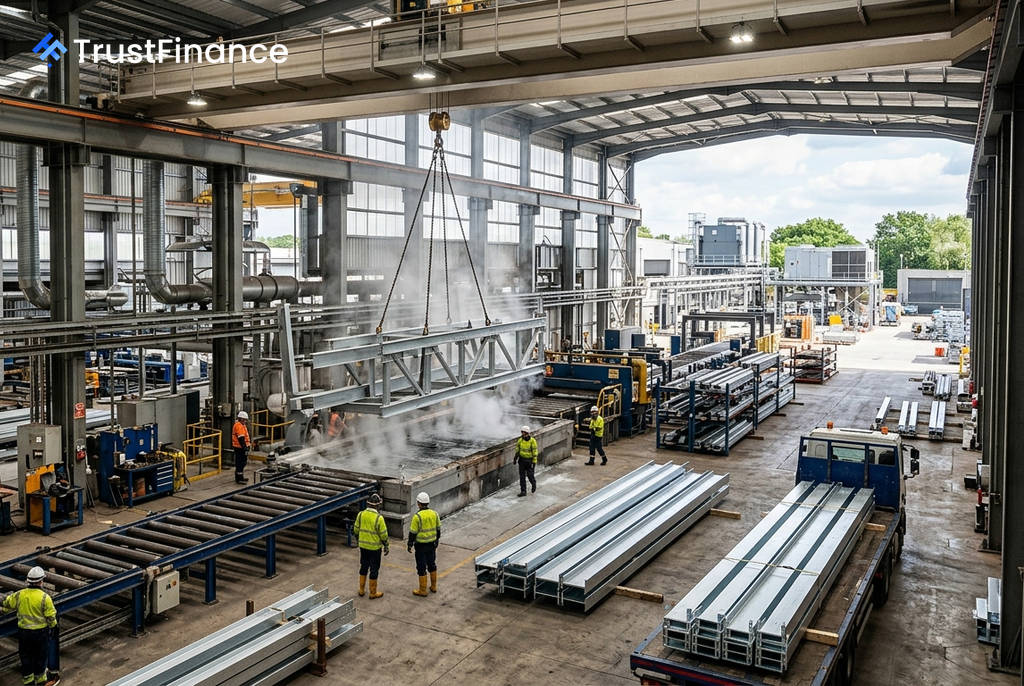
英エンジニアリング大手のヒル&スミス(Hill & Smith Holdings PLC)は、2026年上半期の利払い・税金・償却前利益(EBITA)がアナリスト予想を3%上回ったと発表し、通期の業績見通しを引き上げた。米国事業の好調が、英国での需要鈍化を補った形だ。
市場予想を上回る上半期決算
同社が発表した2026年上半期決算によると、EBITAは1億290万ドルとなり、報告ベースで前年同期比8%増、為替変動の影響を除いたベースでは3%増となった。EBITAマージンは17.0%で、前年同期比で横ばいを維持した。
主な決算内容は以下の通り。
- 実質的な増収率: 5%増となり、目標レンジの5%~7%の範囲内に入った。
- 報告ベースの売上高: 8%増。これには買収による2%、為替変動による1%の貢献が含まれる。
- 調整後1株当たり利益: 9%増。
- 配当: 7%増配。
キャッシュ・コンバージョンは50%となり、下期の納入に先立つ運転資本投資を反映した。IFRSリース会計基準適用前の純負債は1億100万ドル、財務制限条項上のレバレッジは0.4倍だった。投下資本利益率(ROIC)は90ベーシスポイント改善し、26.7%となった。
米国事業が好調、英国は苦戦
 Ad
部門別に見ると、米国事業の力強さが際立った。米国エンジニアード・ソリューションズ部門は、送配電事業が牽引し、実質的な増収率が14%に達した。同部門は過去最高の受注残を抱えて下期に入っている。EBITAマージンも20ベーシスポイント上昇し18.1%となった。
亜鉛めっきサービス部門も実質11%の増収を記録。特に米国での物量が16%増と大きく伸び、英国も6%増となった。米国での売上構成比が高まったことなどから、EBITAマージンは110ベーシスポイント拡大し、25.6%に達した。
一方で、英国・インドのエンジニアード・ソリューションズ部門は、英国の交通インフラ関連プロジェクトの減少や住宅建設の減速が響き、実質的な収益が13%減少した。為替変動の影響を除いたEBITAは61%減少し、マージンも430ベーシスポイント低下して5.3%となった。
通期見通しを上方修正
好調な上半期決算を受け、ヒル&スミスは2026年通期のEBITAが「従来予想を小幅に上回る」見通しであると発表した。また、利益率も2025年度実績の17.4%からわずかに改善すると見込んでいる。米国事業の勢いが持続し、英国事業の課題を相殺できるかが今後の焦点となる。