
Story
Cổ phiếu Daimler Truck đối mặt thực tế: Lợi nhuận và đơn hàng sụt giảm sau đợt tăng giá mạnh
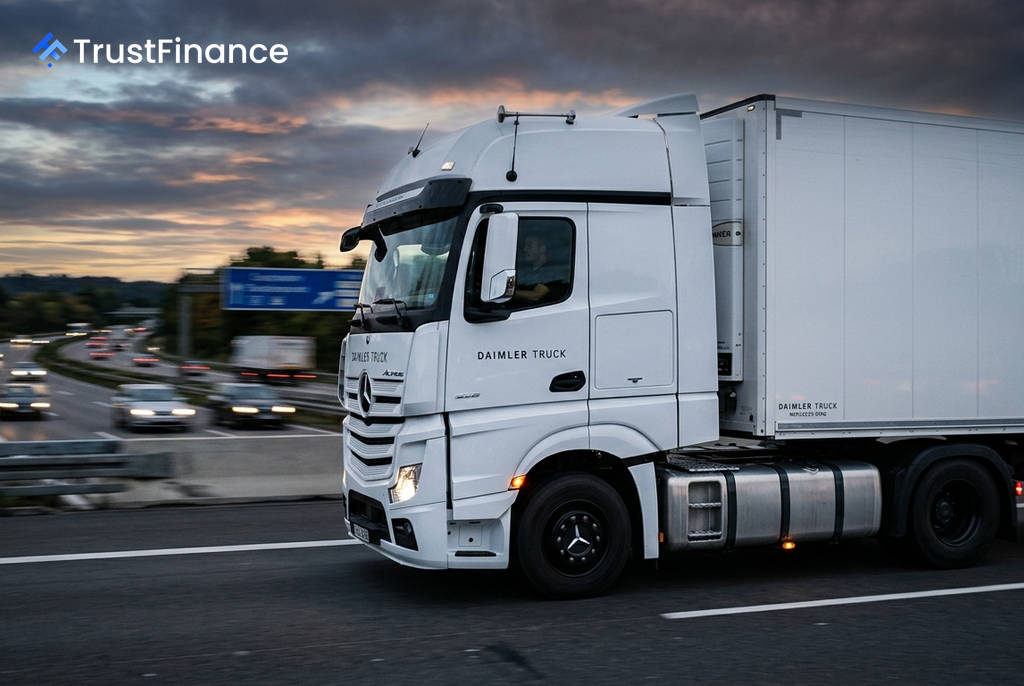
Đà tăng giá ấn tượng của cổ phiếu Daimler Truck từ đầu năm đang đối mặt với một thực tế phũ phàng khi kết quả kinh doanh Quý 2 không đạt kỳ vọng và lượng đơn hàng mới sụt giảm đáng kể. Diễn biến này đặt ra câu hỏi về tính bền vững của đợt phục hồi giá cổ phiếu gần đây.
Kết quả kinh doanh Quý 2 gây thất vọng
Báo cáo tài chính công bố ngày 7/8 cho thấy một bức tranh kém khả quan, xác thực những lo ngại từ các nhà phân tích. Đây là quý thứ hai liên tiếp công ty có kết quả lợi nhuận thấp hơn nhiều so với dự báo.
- Lợi nhuận trên mỗi cổ phiếu (EPS): Chỉ đạt €0,15, thấp hơn 82% so với mức dự báo là €0,83.
- Lượng đơn hàng mới: Sụt giảm trên tất cả các phân khúc chính so với quý trước, cụ thể: Bắc Mỹ giảm 40%, xe tải Mercedes-Benz giảm 31%, và xe buýt giảm 11%.
Những con số này cho thấy áp lực đang gia tăng đối với nhà sản xuất xe tải hàng đầu thế giới, bất chấp tâm lý tích cực của thị trường trong những tháng đầu năm.
Những thách thức và rủi ro phía trước
Theo phân tích của Bernstein, các số liệu kinh doanh gần đây đã xác thực các luận điểm bi quan của họ. Biên lợi nhuận đang bị thu hẹp, đặc biệt tại thị trường Bắc Mỹ, nơi giá bán trung bình trong nửa đầu năm 2026 đã giảm 5% (theo tỷ giá không đổi) do sự gia tăng đơn hàng từ các khách hàng đội xe có biên lợi nhuận thấp hơn.
 Ad
Thêm vào đó, thị trường xe tải Bắc Mỹ có thể đối mặt với tình trạng dư thừa nguồn cung. Các kế hoạch mở rộng công suất của Daimler, Volvo và Tesla có thể bổ sung hơn 20% công suất hiện có của ngành. Khi nguồn cung vượt cầu, quyền định giá của các nhà sản xuất sẽ bị xói mòn, đặc biệt nếu ngành vận tải bước vào một chu kỳ suy thoái mới.
Về mặt tài chính, tỷ lệ nợ trên vốn chủ sở hữu ở mức 129,1% và biên lợi nhuận ròng 4,3% cho thấy Daimler Truck có ít dư địa để chống chọi với một giai đoạn suy thoái kéo dài.
Tín hiệu kỹ thuật trái chiều
Phân tích kỹ thuật đang cho thấy những tín hiệu phân kỳ đáng chú ý. Trong khi các biểu đồ ngày phát tín hiệu "Bán Mạnh" sau đợt sụt giảm hậu báo cáo tài chính, các biểu đồ tuần và tháng vẫn duy trì tín hiệu "Mua Mạnh".
Sự trái chiều này cho thấy đà tăng giá kéo dài có thể đang mất dần động lực. Cổ phiếu hiện đang giao dịch gần mức giá trị hợp lý ước tính là €48,04, mang lại biên độ an toàn thấp cho các nhà đầu tư sau khi đã tăng 24,4% từ đầu năm. Với việc các dự báo lợi nhuận đang bị điều chỉnh giảm và các yếu tố cơ bản suy yếu, tỷ lệ rủi ro/lợi nhuận đang có xu hướng nghiêng về phía tiêu cực.