
Story
ダイムラートラック株、受注急減と大幅減益を発表 年初来の上昇に影
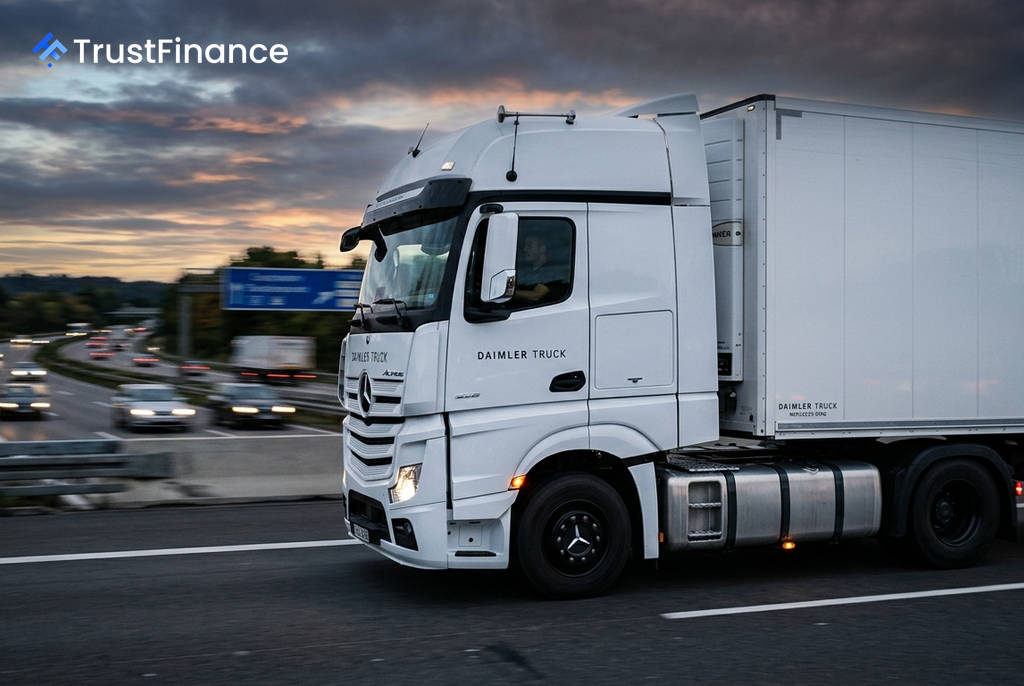
年初来で24.4%の上昇を記録していたダイムラートラックの株価が、厳しい現実に直面している。同社が発表した第2四半期決算は、1株当たり利益(EPS)が市場予想の0.83ユーロに対し、わずか0.15ユーロとなり、予想を82%も下回る結果となった。
受注高の急減と利益率への圧力
今回の決算で特に懸念されているのが、全部門における受注高の急激な落ち込みだ。前四半期比で見ると、主要市場である北米で40%減、メルセデス・ベンツ部門で31%減、バス部門で11%減と、軒並み大幅な減少を記録した。
バーンスタイン証券のアナリストは、このデータが同行の懐疑的な見方を裏付けるものだと指摘している。特に北米市場では、利益率の低いフリート(大口顧客)向けの販売が受注を牽引した結果、2026年上半期の平均販売価格が為替変動の影響を除いて5%下落した。これは需要に見せかけた利益率の圧縮だと分析されている。
北米市場の構造的逆風
北米のトラック市場では、供給過剰への懸念も高まっている。ダイムラートラック自身の米国新工場(2029年稼働予定)に加え、ボルボやテスラも生産能力の大幅な増強を計画しており、これらが実現すれば業界全体の生産能力は20%以上増加する可能性がある。
 Ad
供給が需要を上回れば、価格競争が激化するのは必至だ。トラック業界は景気循環の影響を強く受けるため、次の下降局面では深刻な市況の悪化も考えられる。
財務とバリュエーションの課題
同社の財務状況を見ると、自己資本に対する負債の割合を示す負債資本倍率は129.1%と高く、純利益率は4.3%にとどまるなど、景気後退に対する財務的な緩衝材は限られている。実績PER(株価収益率)が33.3倍であるのに対し、予想PERが12.6倍となっている点は、市場が大幅な業績回復を織り込んでいることを示唆するが、バーンスタインはこれを楽観的すぎると見ている。
第2四半期の決算と受注の落ち込みは、利益率の低下、競争激化、そして楽観的すぎる市場コンセンサスという3つの懸念を裏付ける形となった。年初からの株価上昇の後、投資家にとってリスクとリターンのバランスは、より慎重な判断が求められる局面に入ったと言えるだろう。