
Story
Công thức Benjamin Graham: 20 cổ phiếu Mỹ đang giao dịch dưới nửa giá trị nội tại
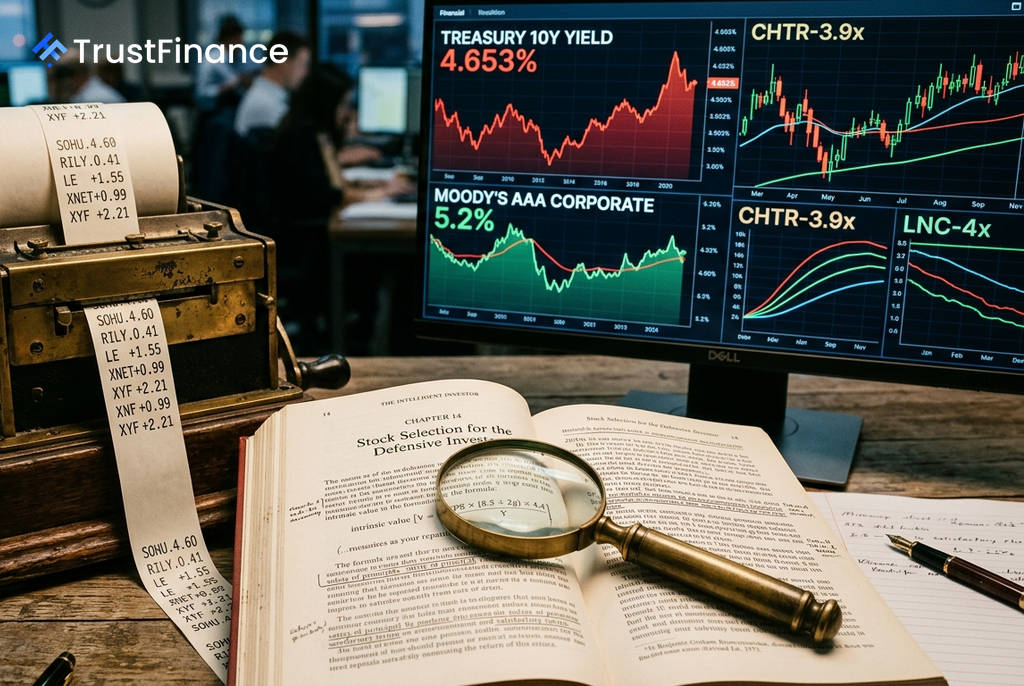
Một sàng lọc thị trường dựa trên công thức định giá kinh điển của Benjamin Graham cho thấy 20 cổ phiếu đang giao dịch ở mức giá chỉ bằng một nửa hoặc thấp hơn giá trị nội tại của chúng. Kết quả này, được định hình bởi bối cảnh lãi suất cao nhất trong gần hai thập kỷ, tiết lộ nhiều điều về tâm lý thị trường hiện tại hơn là về tiềm năng của bất kỳ cổ phiếu riêng lẻ nào.
Lãi suất cao định hình lại sân chơi
Benjamin Graham, cha đẻ của trường phái đầu tư giá trị, tin rằng lợi suất trái phiếu doanh nghiệp chất lượng cao là trọng tâm của mọi hoạt động định giá. Công thức của ông để tính giá trị nội tại (V) của một cổ phiếu phản ánh niềm tin này:
V = EPS × (8.5 + 2g) × 4.4 / Y
Trong đó:
- EPS là lợi nhuận trên mỗi cổ phiếu.
- 8.5 là hệ số P/E cơ bản cho một công ty không tăng trưởng.
- g là tốc độ tăng trưởng lợi nhuận hàng năm dự kiến.
- 4.4 là lợi suất trái phiếu doanh nghiệp hạng AAA vào thời điểm Graham xây dựng công thức.
- Y là lợi suất trái phiếu AAA hiện tại.
Biến số quan trọng nhất hiện nay là Y. Với lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 4,653%, lợi suất trái phiếu doanh nghiệp AAA (Y) dao động quanh mức 5,2%. Con số này cao gấp đôi so với mức của năm 2020, khiến cho giá trị nội tại tính theo công thức bị giảm đi gần một nửa, ngay cả khi lợi nhuận doanh nghiệp không đổi. Điều này có nghĩa là các cổ phiếu phải thực sự rẻ mới có thể cạnh tranh với mức sinh lời hơn 5% từ các công cụ nợ an toàn.
Phân tích danh sách 20 cổ phiếu
Một cuộc sàng lọc trên thị trường chứng khoán Mỹ đã xác định được 457 công ty có P/E từ 0 đến 12 và có lợi nhuận dương. Trong số này, 20 cổ phiếu có giá trị nội tại theo công thức Graham cao hơn ít nhất 100% so với thị giá hiện tại, tức là có biên an toàn (margin of safety) từ 50% trở lên.
Tuy nhiên, việc phân tích sâu hơn danh sách này là cực kỳ quan trọng, bởi các con số cơ học có thể che giấu những rủi ro đáng kể.
Cạm bẫy ở nhóm đầu
 Ad
Năm cái tên đứng đầu danh sách, bao gồm Xunlei (XNET), B. Riley Financial (RILY), Lands' End (LE), X Financial (XYF) và Sohu.com (SOHU), cho thấy mức tăng tiềm năng từ 500% đến gần 3.000%. Những con số này không phải là tín hiệu mua, mà là lời cảnh báo.
- Rủi ro cấu trúc pháp lý: XNET, XYF và SOHU là các công ty Trung Quốc niêm yết tại Mỹ dưới dạng chứng chỉ lưu ký (ADR) với cấu trúc pháp lý VIE (Thực thể có lợi ích biến đổi). Thị trường có thể đang chiết khấu các cổ phiếu này một cách có chủ đích do những lo ngại về quản trị doanh nghiệp và khả năng cổ đông thực sự nhận được lợi nhuận.
- Chất lượng lợi nhuận: Một công ty dịch vụ tài chính như RILY có P/E chỉ 0,5 lần là một dấu hiệu đáng báo động. Điều này cho thấy sự hoài nghi của thị trường về tính bền vững và chất lượng của lợi nhuận được báo cáo.
Cơ hội ở nhóm giữa
Các công ty ở giữa danh sách, như Charter Communications (CHTR) hay Lincoln National (LNC), đại diện cho những trường hợp thú vị hơn cho các nhà đầu tư giá trị.
- Charter Communications (CHTR), một gã khổng lồ trong ngành cáp, đang giao dịch với P/E dưới 4 lần. Thị trường dường như đang định giá công ty này như thể hoạt động kinh doanh của họ đang trên đà suy giảm không thể cứu vãn. Nếu sự suy giảm đó không diễn ra nghiêm trọng như dự đoán, cổ phiếu này có thể đang bị định giá thấp đáng kể.
- Lincoln National (LNC), một công ty bảo hiểm nhân thọ, giao dịch ở mức P/E 4 lần. Các doanh nghiệp tài chính phức tạp thường bị nhà đầu tư đại chúng né tránh, tạo ra khoảng trống giữa nhận thức và phân tích mà các nhà đầu tư chuyên sâu có thể khai thác.
Bài toán chu kỳ của ngành vận tải biển
Một nhóm các công ty vận tải biển và lọc dầu như Euroseas (ESEA), Global Ship Lease (GSL) và Scorpio Tankers (STNG) cũng xuất hiện trong danh sách. Đây là những ngành có tài sản lớn, thâm dụng vốn và mang tính chu kỳ cao. Dù lợi nhuận hiện tại của họ rất thực, thị trường vẫn hoài nghi về tính lâu dài của nó. Công thức của Graham không điều chỉnh theo chu kỳ, vì vậy nhà đầu tư phải tự trả lời câu hỏi: Họ đang mua một doanh nghiệp rẻ, hay chỉ mua một khoảnh khắc rẻ trong một chu kỳ kinh doanh?
Bài học lớn hơn cho nhà đầu tư
Toàn bộ phân tích này cho thấy công thức của Graham đang hoạt động đúng như thiết kế: một bộ lọc khắt khe trong môi trường lãi suất cao. Khi tiền an toàn có thể kiếm được hơn 5%, cổ phiếu phải được định giá với một mức chiết khấu thực sự hấp dẫn so với giá trị cơ bản để xứng đáng được phân bổ vốn.
Điều này không có nghĩa là thị trường sẽ đi xuống. Nhưng nó nhấn mạnh rằng các nhà đầu tư, giống như Graham đã luôn khẳng định, cần phải hoạt động trong một môi trường phân tích đòi hỏi sự khắt khe hơn nhiều so với kỷ nguyên tiền rẻ. Hầu hết các bình luận tài chính và cấu trúc quản lý danh mục đầu tư hiện đại được xây dựng trong thời kỳ đó và vẫn chưa hoàn toàn thích ứng với thực tế mới.