
Story
Alphabet huy động 25 tỷ USD trái phiếu trong bối cảnh chênh lệch tín dụng ngành công nghệ nới rộng
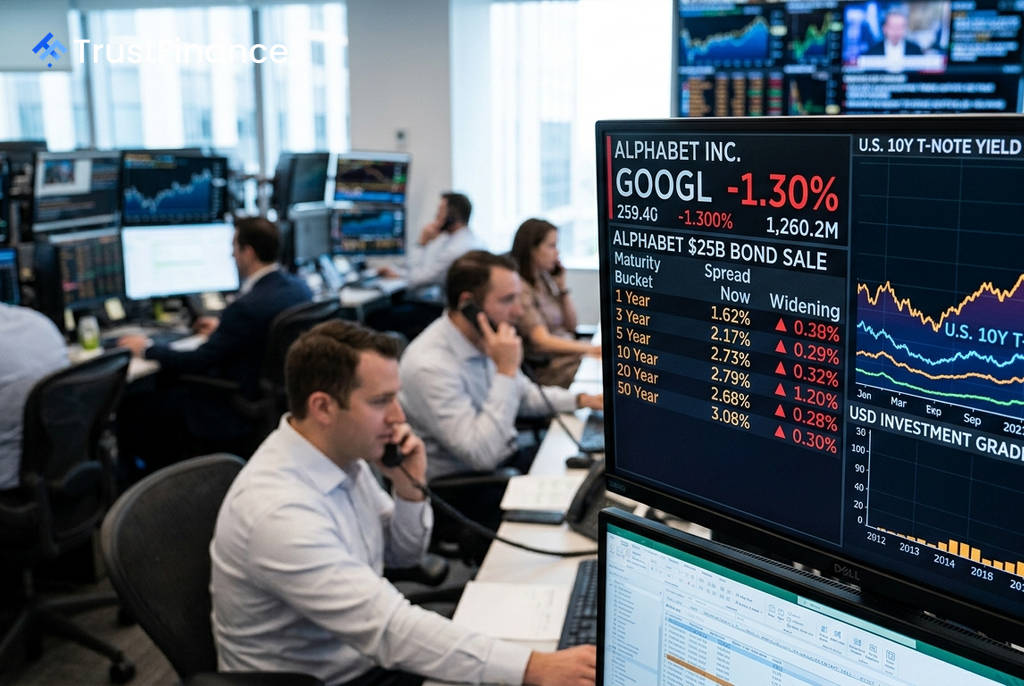
Alphabet (GOOGL) đã công bố đợt phát hành trái phiếu trị giá 25 tỷ USD vào ngày 6 tháng 8, thu hút nhu cầu lên tới 115 tỷ USD. Tuy nhiên, tỷ lệ đăng ký vượt mức ấn tượng này lại che giấu những căng thẳng tiềm ẩn, khi thương vụ diễn ra ngay sau khi công ty lần đầu tiên báo cáo dòng tiền tự do âm và trong bối cảnh chênh lệch tín dụng toàn ngành công nghệ siêu quy mô (hyperscaler) đang nới rộng.
Chi tiết đợt chào bán và tín hiệu cảnh báo
Đợt chào bán của Alphabet bao gồm 10 lô trái phiếu với các kỳ hạn kéo dài từ 2 đến 40 năm. Động thái này không chỉ là một hoạt động huy động vốn thông thường. Nó diễn ra sau khi Alphabet đã hai lần nâng dự báo chi phí vốn (capex) trong năm 2026 và quan trọng hơn là báo cáo dòng tiền tự do (FCF) âm lần đầu tiên trong lịch sử vào quý 2 năm 2026.
Đối với thị trường tín dụng, việc một công ty có lịch sử tín dụng vững chắc như Alphabet (vốn duy trì mức nợ tối thiểu trong một thập kỷ) rơi vào vùng FCF âm là một bước ngoặt. Đây là yếu tố có thể kích hoạt việc định giá lại các hợp đồng hoán đổi rủi ro tín dụng (CDS) cho không chỉ Alphabet mà còn cho cả ngành.
Áp lực lan rộng toàn ngành công nghệ
Thương vụ của Alphabet không phải là một trường hợp cá biệt. Theo một báo cáo ngày 28 tháng 7, các công ty như Amazon, Alphabet, Meta và Oracle đã phát hành khoảng 194 tỷ USD trái phiếu tính đến đầu tháng 7 năm 2026, tăng 79% so với cả năm 2025. Goldman Sachs dự báo tổng lượng phát hành của năm công ty hyperscaler hàng đầu sẽ đạt 250 tỷ USD vào năm 2026 và 400 tỷ USD vào năm 2027.
Kết quả là chênh lệch tín dụng (mức lợi suất chênh lệch so với trái phiếu chính phủ) đã tăng lên:
- Kỳ hạn 2–4 năm: Tăng từ 30 điểm cơ bản (bps) lên 40 bps
- Kỳ hạn 5–7 năm: Tăng từ 50 bps lên 60 bps
- Kỳ hạn trên 20 năm: Tăng từ 108,5 bps lên 118 bps
 Ad
Đáng chú ý, 78 trong số 91 trái phiếu của nhóm hyperscaler phát hành trong năm 2026 hiện đang giao dịch với lợi suất cao hơn so với lúc phát hành, với mức nới rộng trung bình là khoảng 22 bps.
Thị trường CDS phản ánh rủi ro
Thị trường hợp đồng hoán đổi rủi ro tín dụng (CDS) – công cụ giống như bảo hiểm cho rủi ro vỡ nợ – đang phản ánh những lo ngại này. Nguồn cung trái phiếu tăng vọt đang vượt quá khả năng hấp thụ của thị trường, thể hiện qua việc tỷ lệ đăng ký vượt mức của các thương vụ trong ngành đã giảm từ khoảng 5 lần trong tháng 2 xuống dưới 2 lần vào tháng 7.
Mặc dù tỷ lệ 4,6 lần của Alphabet có vẻ khả quan, nó được xem là một sự kiện riêng lẻ thay vì là dấu hiệu đảo chiều của xu hướng toàn ngành. Các yếu tố khác như cam kết chi tiêu tương lai gần 700 tỷ USD của Meta và kịch bản chi tiêu vốn vượt mức của ngành được HSBC đánh giá có xác suất 37% đang khiến chi phí bảo hiểm rủi ro tín dụng tăng lên.
Triển vọng và các yếu tố cần theo dõi
Giới đầu tư đang đứng trước hai kịch bản trái ngược. Kịch bản lạc quan cho rằng ngành này về cơ bản vẫn tự chủ về tài chính, với dòng tiền từ hoạt động kinh doanh có thể bù đắp cho chi phí vốn. Nếu việc thương mại hóa AI thành công trong nửa cuối năm 2026, FCF có thể phục hồi và chênh lệch tín dụng sẽ thu hẹp lại.
Ngược lại, kịch bản bi quan lo ngại rằng lượng phát hành trái phiếu ồ ạt sẽ tiếp tục gây áp lực lên thị trường. Các công ty không kiểm soát chặt chẽ chi tiêu vốn có thể đối mặt với việc chênh lệch tín dụng bị nới rộng một cách có hệ thống. Do đó, việc định giá lô trái phiếu kỳ hạn 40 năm của Alphabet sẽ là tín hiệu quan trọng nhất. Nếu nó được định giá ở mức chặt chẽ, thị trường CDS cho các công ty cùng ngành có thể ổn định. Nếu không, chi phí bảo hiểm rủi ro tín dụng cho toàn bộ nhóm có thể vượt ngưỡng 50 bps – một mức chưa từng thấy kể từ cú sốc lãi suất năm 2022.