
Story
Stolt-Nielsen Catat Keuntungan S2 Lebih Rendah; Prestasi Teras Berdaya Tahan Stabilkan Saham
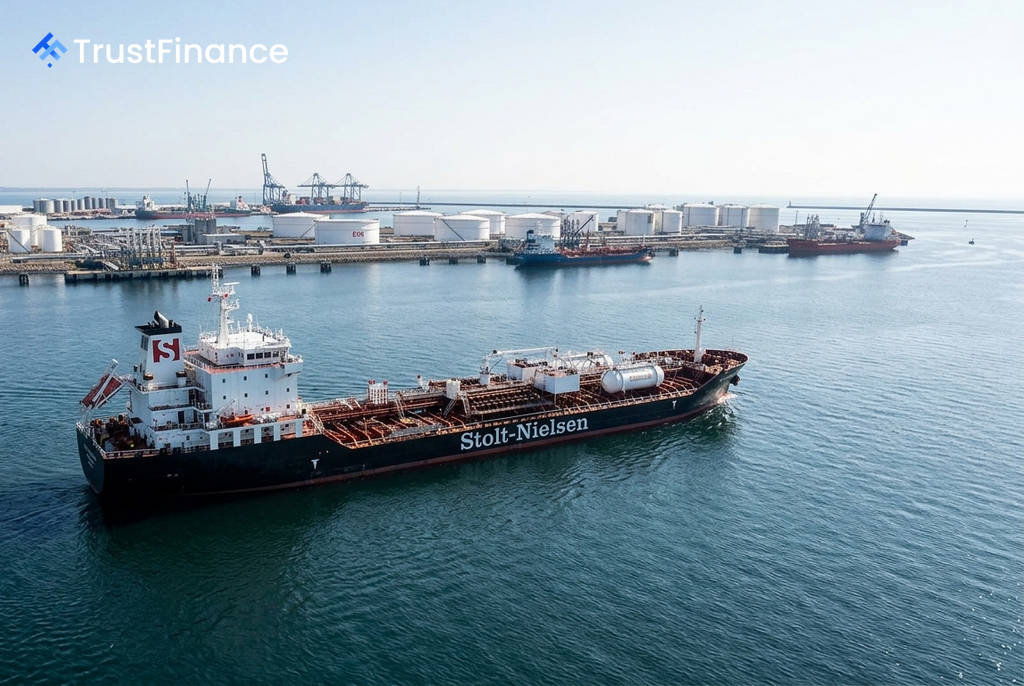
Saham Stolt-Nielsen (Oslo: SNI) menunjukkan prestasi mendatar selepas syarikat logistik pukal-cecair itu mengumumkan keputusan kewangan tidak diaudit yang bercampur-campur untuk suku kedua 2026. Penurunan keuntungan berbanding tahun sebelumnya telah diimbangi oleh daya tahan dalam segmen operasi utama, menyebabkan pelabur mengambil pendekatan tunggu dan lihat.
Keputusan Kewangan Suku Kedua
Stolt-Nielsen melaporkan keuntungan bersih yang lebih rendah untuk suku yang berakhir pada 31 Mei 2026, walaupun mencatatkan peningkatan dalam hasil. Angka-angka utama berbanding tempoh yang sama tahun sebelumnya adalah seperti berikut:
- Keuntungan bersih: $51.7 juta, turun daripada $75.2 juta pada S2 2025.
- Hasil: $750.3 juta, meningkat daripada $712.9 juta.
- EBITDA disatukan: $177.3 juta, berbanding $210.1 juta pada S2 2025.
Bagi separuh pertama 2026, keuntungan bersih syarikat berjumlah $99.2 juta dengan hasil $1.47 bilion. Angka ini berbanding keuntungan bersih $226.6 juta dan hasil $1.39 bilion pada separuh pertama 2025, yang mana tempoh sebelumnya itu merangkumi keuntungan sekali sahaja (*one-off*) yang signifikan.
Prestasi Segmen Bercampur-campur
 Ad
Walaupun keuntungan keseluruhan menurun, beberapa bahagian perniagaan Stolt-Nielsen menunjukkan prestasi yang kukuh. Stolthaven Terminals mencapai keuntungan operasi rekod, dengan kadar penggunaan meningkat kepada 93.4%. Selain itu, kadar sewaan bersamaan masa (TCE) untuk kapal tangki menunjukkan pembalikan daripada aliran menurun sebelumnya, meningkat dari bulan ke bulan sepanjang suku tersebut.
Dalam segmen Stolt Tank Containers, pengambilalihan Suttons menyumbang kepada pertumbuhan penghantaran sebanyak 21% berbanding suku yang sama tahun lepas. Walau bagaimanapun, perbelanjaan berkaitan integrasi telah memberi tekanan kepada keuntungan segmen ini.
Konteks Pasaran dan Prospek
Ketua Pegawai Eksekutif Udo Lange menyatakan bahawa perniagaan syarikat berjaya mengharungi ketidaktentuan geopolitik semasa melalui "pendekatan berhemat dan berdisiplin," yang menghasilkan prestasi yang stabil secara meluas. Reaksi pasaran yang mendatar mencerminkan bagaimana pelabur menimbang daya tahan operasi ini terhadap penurunan keuntungan tahun ke tahun dan kos integrasi yang berterusan.
Penganalisis mengekalkan penarafan "Beli" ke atas saham ini dengan sasaran harga NOK 340, menunjukkan potensi peningkatan daripada paras semasa. Ketiadaan pemangkin khusus daripada pesaing utama seperti Bahri, Team Tankers International, atau Odfjell juga menyumbang kepada pergerakan harga yang stabil.