
Story
ストルト・ニールセン、第2四半期は減益も株価は横ばい 事業の底堅さが下支え
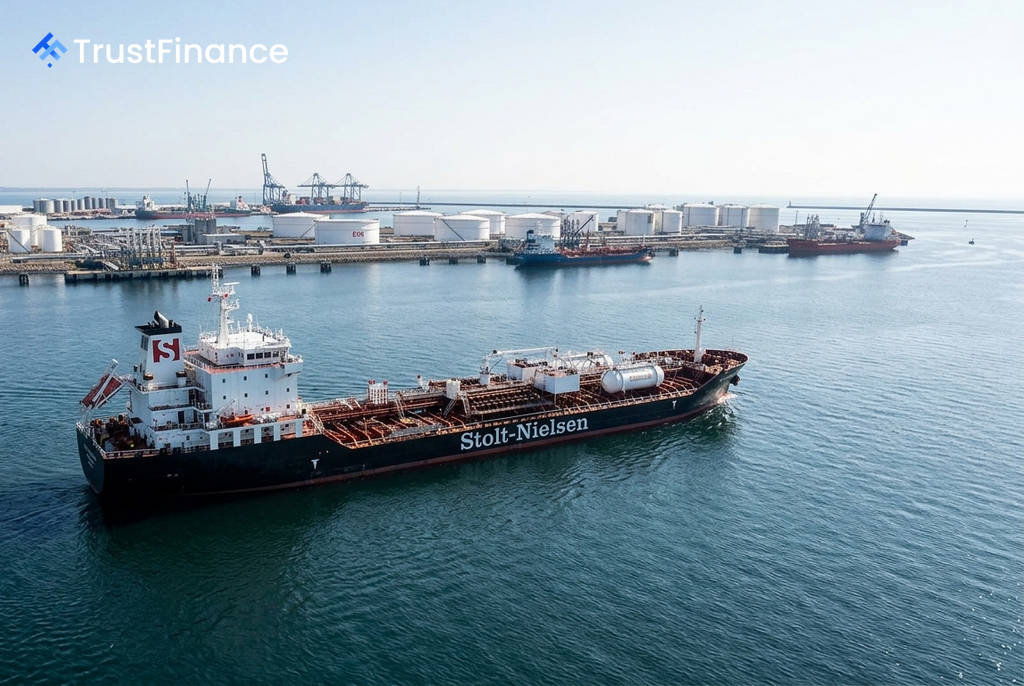
化学物質のバルク液体物流を手掛けるストルト・ニールセン(Stolt-Nielsen)が発表した2026年第2四半期決算は減益となり、市場がこれを消化する中で同社の株価は309.5ノルウェー・クローネ近辺で横ばいとなった。前年同期比での減益が重しとなる一方、事業部門に見られる底堅さが株価を下支えした形だ。
第2四半期は減益も部門で明暗
同社が発表した2026年第2四半期(未監査)決算によると、売上高は7億5,030万ドルと、前年同期の7億1,290万ドルから増加した。しかし、純利益は5,170万ドルとなり、前年同期の7,520万ドルから減少。EBITDA(利払い・税引き・償却前利益)も1億7,730万ドルと、前年同期の2億1,010万ドルから落ち込んだ。
ウド・ランゲCEOは、地政学的な混乱が事業環境に影響を与えていると指摘。その上で、「慎重かつ規律あるアプローチ」によって中東での市場ショックにもかかわらず、全体として概ね安定した業績を維持したと述べた。
事業別の動向
決算内容を部門別に見ると、強弱入り混じる状況がうかがえる。
 Ad
- ストルターフェン・ターミナル部門: 稼働率が93.4%に上昇し、過去最高の営業利益を達成した。
- タンカー部門: 用船料相当額(TCE)が四半期を通じて前月比で上昇し、下降トレンドから反転の兆しを見せた。
- ストルト・タンクコンテナー部門: Suttons社の事業統合が寄与し、出荷量は前年同期比で21%増加した。ただし、統合関連費用が同部門の収益を圧迫した。
市場の反応と見通し
今回の株価の横ばい推移は、市場が様子見姿勢を強めていることを示唆している。ストルト・ニールセンの多角的な事業モデルがマクロ経済のショックを吸収している点は評価されたものの、前年同期比での減益や事業統合コストが、投資家による積極的な買いを抑制した。
2026年上半期累計では、純利益は9,920万ドル(前年同期は2億2,660万ドル)、売上高は14億6,710万ドル(同13億8,850万ドル)だった。ただし、前年同期には大幅な一時的利益が含まれていたため、表面的な減益幅ほど懸念すべき内容ではないとの見方もできる。アナリストによる同社株の最新の投資判断は「買い」、目標株価は340ノルウェー・クローネに据え置かれており、現在の株価水準からの上昇余地が依然として意識されている。