
Story
Saham Ollie’s Melonjak Didorong Keuntungan Kukuh Walaupun Jualan Merosot
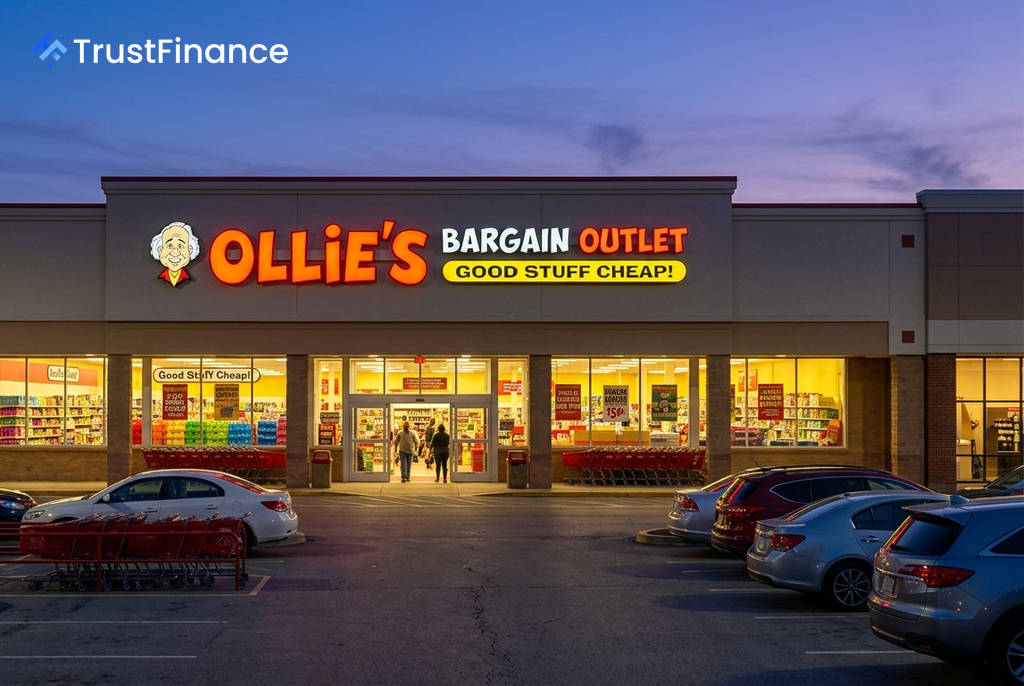
Saham Ollie’s Bargain Outlet Holdings, Inc. (OLLI) mencatatkan kenaikan ketara selepas peruncit harga diskaun itu mengumumkan keputusan kewangan suku kedua fiskal 2026 yang menunjukkan keuntungan jauh mengatasi jangkaan penganalisis. Reaksi positif pasaran ini berlaku walaupun syarikat melaporkan penurunan dalam metrik jualan utama.
Prestasi Kewangan Melebihi Jangkaan
Bagi suku kedua, Ollie’s melaporkan peningkatan jualan bersih sebanyak 9.1% dari tahun ke tahun. Lebih penting bagi pelabur, pendapatan bersih sesaham (EPS) diselaraskan syarikat melonjak 43.4% kepada $1.42.
Angka ini dengan ketara mengatasi anggaran konsensus penganalisis sebanyak $1.14 sesaham. Walau bagaimanapun, pendapatan yang dilaporkan sebanyak $756.4 juta adalah sejajar dengan jangkaan pasaran.
Jualan Lemah Diimbangi Unjuran Positif
Di sebalik keuntungan yang kukuh, terdapat kelemahan dalam prestasi jualan. Jualan kedai setanding (comparable store sales) syarikat dilaporkan menurun sebanyak 1.8%. Menurut Ketua Pegawai Eksekutif Eric van der Valk, penurunan ini disebabkan oleh beberapa faktor:
 Ad
- Cuaca yang kurang menggalakkan.
- Tekanan ekonomi yang berterusan ke atas pengguna.
- Persekitaran promosi yang lebih sengit dalam sektor peruncitan.
Namun begitu, pasaran memilih untuk memberi tumpuan kepada prospek keuntungan syarikat. Pihak pengurusan telah menaikkan unjuran margin kasar setahun penuh kepada kira-kira 40.7% (daripada 40.5%) dan menaikkan unjuran EPS diselaraskan kepada julat $4.45–$4.55 (daripada $4.40–$4.50).
Konteks Pasaran dan Keyakinan Pengurusan
Keyakinan pengurusan terhadap perniagaan turut ditunjukkan melalui program pembelian semula saham yang agresif. Syarikat telah membelanjakan $84 juta untuk membeli balik 1.107 juta saham pada suku kedua, menjadikan jumlah pembelian semula bagi separuh pertama tahun ini kepada $137.3 juta.
Kenaikan harga saham ini juga berlaku dalam konteks penilaian saham yang rendah sebelum laporan pendapatan dikeluarkan. Saham OLLI telah susut nilai kira-kira 32% sejak awal tahun, mewujudkan jangkaan yang lebih rendah dalam kalangan pelabur. Oleh itu, keuntungan yang jauh mengatasi ramalan, ditambah dengan unjuran yang lebih baik, sudah cukup untuk mendorong saham lebih tinggi walaupun berlatarbelakangkan jualan yang lemah dan cabaran makroekonomi.