
Story
올리스, 동일매장매출 부진에도 EPS 서프라이즈에 주가 상승
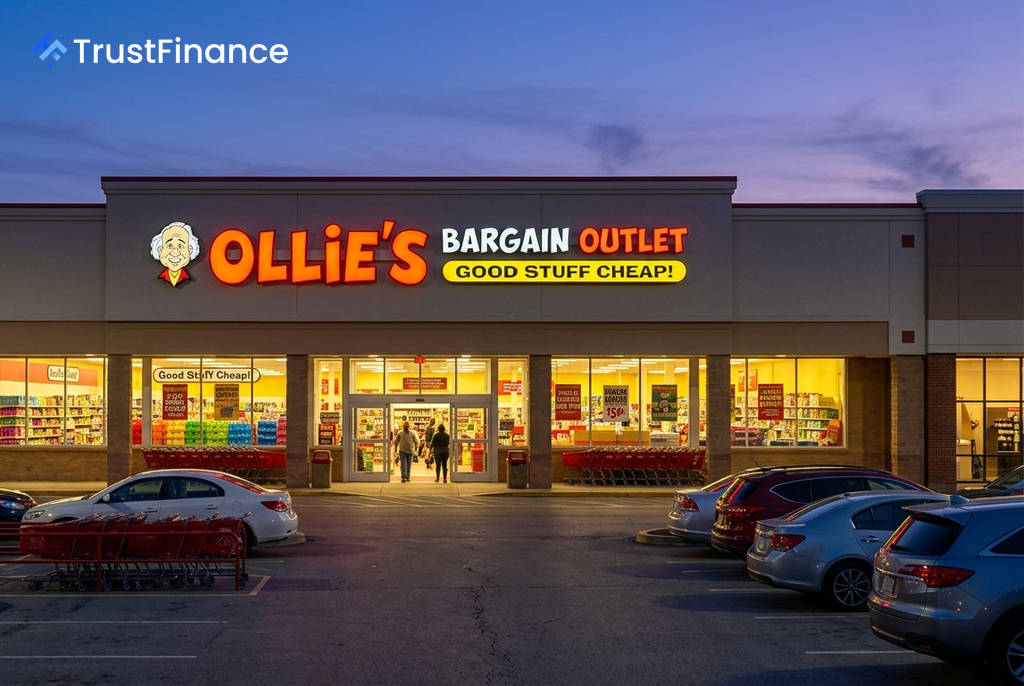
미국의 할인 소매업체 올리스 바겐 아웃렛 홀딩스(Ollie’s Bargain Outlet Holdings, Inc., NASDAQ: OLLI)의 주가가 시장 예상치를 크게 상회하는 2분기 실적 발표 이후 상승세를 보였다. 동일매장매출이 감소하는 등 일부 부진한 지표에도 불구하고, 투자자들은 견고한 수익성과 회사의 자신감에 더 주목했다.
예상 뛰어넘은 2분기 실적
올리스가 발표한 2026 회계연도 2분기 실적에 따르면, 조정 희석주당순이익(EPS)은 1.42달러를 기록해 시장 컨센서스인 1.14달러를 큰 폭으로 웃돌았다. 이는 전년 동기 대비 43.4% 급증한 수치다. 같은 기간 순매출은 전년 대비 9.1% 증가했다.
하지만 긍정적인 실적 속에서도 약점은 존재했다. 2분기 동일매장매출은 1.8% 감소했다. 에릭 반 더 발크(Eric van der Valk) 최고경영자(CEO)는 이에 대해 불리한 날씨, 소비자에 대한 지속적인 경제적 압박, 심화된 판촉 환경 등을 원인으로 꼽았다.
수익성 전망 상향 및 자사주 매입
시장은 동일매장매출 부진보다 회사의 수익성 개선에 초점을 맞췄다. 올리스는 연간 매출총이익률 가이던스를 기존 40.5%에서 약 40.7%로 상향 조정했다. 또한, 연간 조정 EPS 전망치도 기존 4.40~4.50달러에서 4.45~4.55달러로 높여 잡았다.
 Ad
더불어 회사는 2분기 동안 8,400만 달러를 투자해 110만 7천 주의 자사주를 매입했다고 밝혔다. 올 상반기 누적 자사주 매입액은 1억 3,730만 달러에 달하며, 이는 경영진의 사업에 대한 강한 자신감을 보여주는 대목이다.
시장 분석: 저평가 속 수익성이 관건
이번 주가 상승은 실적 발표 전 올리스의 주가가 크게 하락해 있었다는 점도 배경으로 작용했다. 올리스 주가는 실적 발표 직전까지 연초 대비 약 32% 하락한 상태로, 투자자들의 기대치가 낮아져 있었다. 이러한 상황에서 발표된 큰 폭의 EPS 서프라이즈와 수익성 가이던스 상향 조정이 안도 랠리를 촉발한 것으로 분석된다.
이는 투자자들이 매출 성장세 둔화보다는 이익의 질을 더 중요하게 평가했음을 시사한다. 경쟁사인 로스 스토어스(Ross Stores)가 견고한 실적을 보인 반면 벌링턴(Burlington)은 기대에 미치지 못하는 등 할인 소매업계의 실적이 엇갈리는 가운데, 올리스의 수익성 중심 전략이 시장에서 긍정적인 평가를 받은 것으로 풀이된다.