
Story
Northrop Grumman Raih Perjanjian Pertahanan Peluru Berpandu Bernilai $3 Bilion
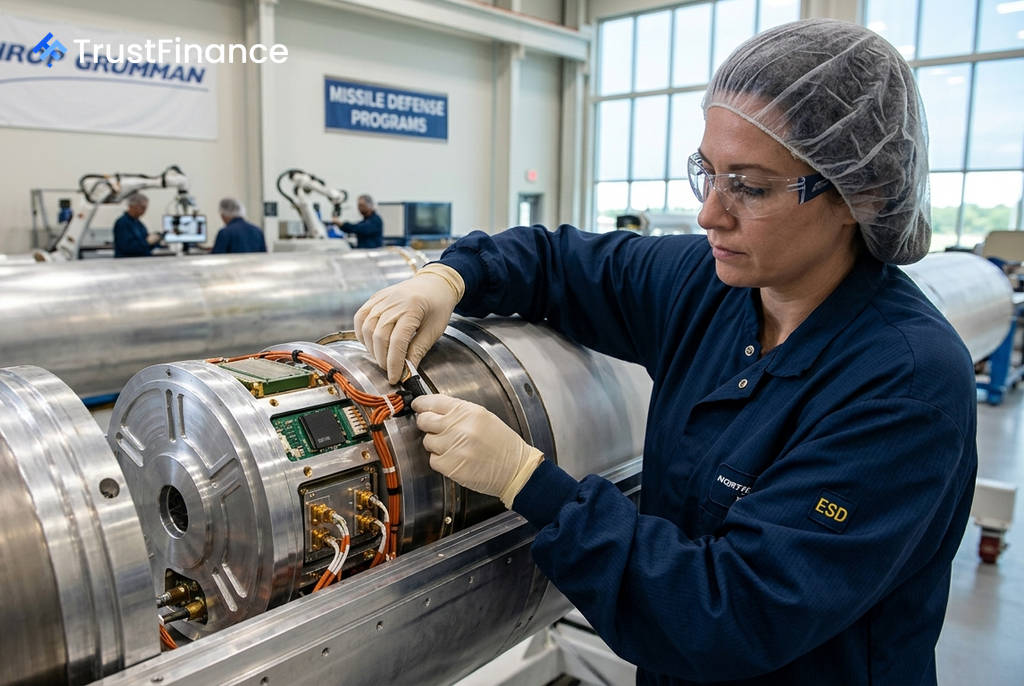
Gergasi aeroangkasa dan pertahanan Northrop Grumman (NOC) telah memperoleh perjanjian rangka kerja bernilai $3 bilion untuk membekalkan komponen penting bagi sistem pertahanan peluru berpandu A.S. Walaupun berita ini menambah kepada rekod pesanan tertunggak syarikat, sahamnya menunjukkan tindak balas yang terhad, mencerminkan pandangan pelabur yang lebih berhati-hati terhadap cabaran pelaksanaan.
Butiran Perjanjian
Perjanjian yang diumumkan pada 3 Ogos 2026 ini terdiri daripada dua komponen utama yang direka untuk meningkatkan keupayaan pertahanan A.S. secara signifikan. Ia juga mengukuhkan kedudukan Northrop Grumman sebagai pembekal utama dalam rantaian bekalan pertahanan peluru berpandu.
Perjanjian tersebut merangkumi:
- $2 bilion dengan Jabatan Pertahanan A.S. untuk membekalkan motor roket pepejal dan peranti keselamatan penyalaan bagi pemintas Patriot Advanced Capability-3 (PAC-3) Missile Segment Enhancement (MSE).
- $1 bilion dengan Lockheed Martin (LMT) untuk meningkatkan penghantaran bulanan komponen bagi sistem Terminal High Altitude Area Defense (THAAD) dalam tempoh tujuh tahun.
Untuk memenuhi permintaan yang semakin meningkat, Northrop Grumman sedang meluaskan kapasiti pengeluarannya secara besar-besaran, termasuk menggandakan kapasiti di Utah dan meningkatkan pengeluaran di kemudahan West Virginia dan Maryland.
Reaksi Pasaran dan Konteks Kewangan
 Ad
Walaupun pengumuman ini positif, saham Northrop Grumman hanya mencatat kenaikan sederhana sebanyak +0.63% dalam dagangan harian kepada $545.89. Harga ini masih jauh di bawah paras tertinggi 52 minggunya iaitu $774, menunjukkan sentimen pelabur yang bercampur-baur.
Reaksi pasaran yang terhad ini berlaku walaupun syarikat mempunyai asas yang kukuh, termasuk rekod pesanan tertunggak sebanyak $105 bilion (naik 17% tahun ke tahun) dan nisbah tempahan-ke-bil yang sihat sebanyak 1.84x pada suku kedua. Ini bermakna syarikat memperoleh hampir $2 pesanan baharu untuk setiap $1 hasil yang direkodkan.
Tinjauan dan Cabaran
Bagi pelabur, terdapat dua naratif yang bersaing. Prospek menaik didorong oleh pemerolehan kontrak utama bernilai lebih $6 bilion dalam tempoh dua minggu lepas dan peningkatan unjuran perolehan sesaham (EPS) bagi tahun fiskal 2026. Ini menandakan bahawa pelaburan syarikat dalam kapasiti pengeluaran mula membuahkan hasil.
Namun, prospek menurun juga wujud. Pelabur bimbang tentang tekanan kos program, perbelanjaan modal (CapEx) yang tinggi yang menjejaskan aliran tunai bebas jangka pendek, dan hakikat bahawa ini adalah perjanjian rangka kerja. Margin keuntungan untuk perjanjian ini belum ditetapkan sepenuhnya, yang menimbulkan ketidakpastian. Keupayaan syarikat untuk menguruskan kos dan melaksanakan kontrak ini dengan cekap akan menjadi kunci untuk merapatkan jurang antara momentum operasi dan prestasi harga sahamnya.