
Story
Pendapatan SJM Melonjak Didorong Bayaran Balik Tarif, Unjuran Setahun Penuh Dinaikkan
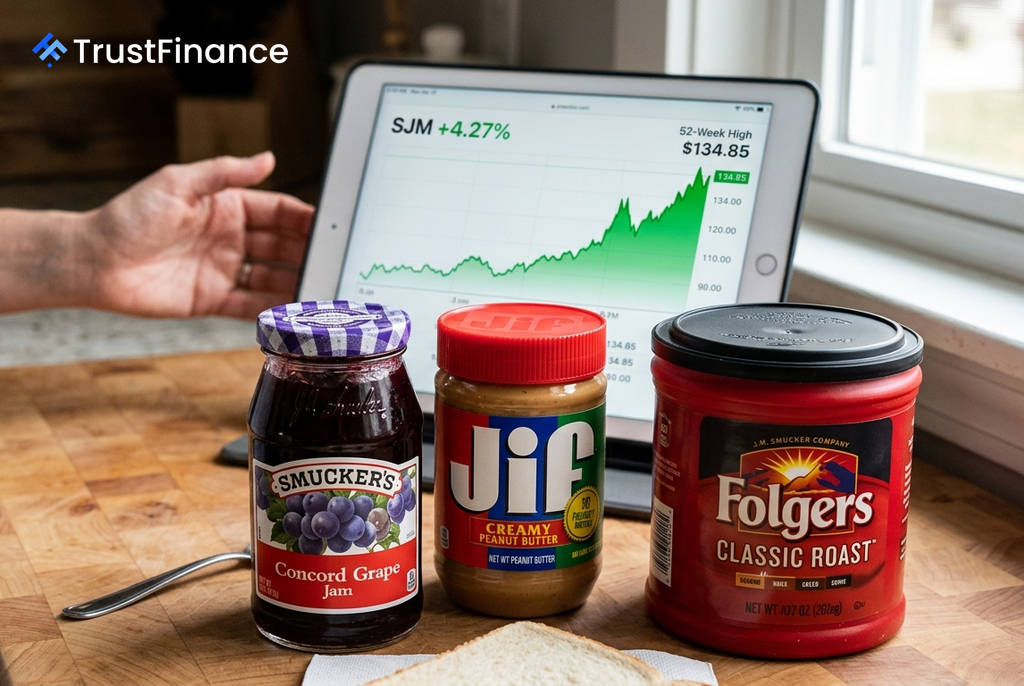
J.M. Smucker (NYSE: SJM) melaporkan pendapatan suku pertama fiskal 2027 yang jauh mengatasi jangkaan, didorong oleh keuntungan luar biasa daripada bayaran balik tarif. Berikutan prestasi kukuh ini, syarikat telah menaikkan unjuran pendapatan setahun penuhnya, menyebabkan sahamnya melonjak ke paras tertinggi dalam 52 minggu.
Impak Bayaran Balik Tarif dan Kuasa Harga Kopi
Kejutan utama dalam laporan pendapatan ini ialah pendapatan sesaham (EPS) sebanyak $3.24, mengatasi anggaran konsensus $2.21 sebanyak 46.6%. Pendorong utama ialah bayaran balik tarif bernilai $115 juta, yang menyumbang sebanyak $0.84 sesaham. Pihak pengurusan menjelaskan bahawa ini adalah manfaat sekali sahaja dan mengunjurkan manfaat bersih setahun penuh daripada tarif adalah sekitar $0.60 sesaham selepas mengambil kira pelaburan semula dan kos.
Segmen Kopi Runcit AS menunjukkan prestasi cemerlang dengan jualan meningkat 13% kepada $807.8 juta. Keuntungan segmen melonjak 124% dengan margin berkembang sebanyak 1,840 mata asas kepada 37.1%. Ini menunjukkan keupayaan syarikat untuk memindahkan turun naik kos kopi mentah kepada pengguna tanpa menjejaskan jumlah jualan secara signifikan pada suku tersebut. Walau bagaimanapun, pihak pengurusan mengekalkan unjuran konservatif untuk jumlah jualan kopi setahun penuh, menjangkakan penurunan pada kadar satu digit rendah.
Prestasi Segmen Bercampur-campur
Momentum jenama Uncrustables terus meningkat, mencatatkan pertumbuhan jualan bersih sebanyak 12% dengan peningkatan jumlah jualan dua digit. Berikutan itu, pengurusan menaikkan unjuran pertumbuhan setahun penuh untuk jenama ini kepada kadar satu digit tinggi. Jenama ini kini berada di landasan untuk melepasi jualan tahunan sebanyak $1 bilion.
Walau bagaimanapun, tidak semua segmen menunjukkan prestasi yang baik. Bahagian Snek Manis Bakar (Sweet Baked Snacks) menyaksikan penurunan jualan sebanyak 7% dan kejatuhan keuntungan sebanyak 13%. Usaha penyusunan semula portfolio jenama Hostess sedang dijalankan, tetapi segmen ini dijangka terus menjadi penghalang, dengan unjuran penurunan pada kadar satu digit rendah untuk setahun penuh.
 Ad
Kekukuhan Kunci Kira-kira dan Tumpuan Pelabur
Syarikat berjaya mencapai sasaran pengumpilan (leverage) 3x pada suku pertama, setahun lebih awal daripada jadual. Nisbah hutang bersih kepada EBITDA bertambah baik kepada 2.9x daripada 3.8x, dengan kira-kira $230 juta hutang dibayar pada suku tersebut. Aliran tunai bebas yang positif sebanyak $337.3 juta membuka ruang untuk kemungkinan pembelian semula saham pada masa hadapan.
Pelabur kini akan memantau dengan teliti beberapa pemangkin utama:
- Pendapatan Suku Kedua: Sama ada syarikat boleh mencapai pertumbuhan EPS dalam lingkungan 20% rendah tanpa manfaat bayaran balik tarif.
- Kejelasan Tarif: Sama ada bayaran balik pada suku pertama adalah satu-satunya atau petanda akan ada lagi yang menyusul.
- Pembelian Semula Saham: Pengumuman program pulangan modal berikutan sasaran pengumpilan telah dicapai.
Walaupun keputusan suku pertama adalah kukuh, ujian sebenar terletak pada suku-suku akan datang untuk menentukan sama ada prestasi ini mampan atau hanya didorong oleh faktor sekali sahaja.