
Story
Moody's Ubah Prospek Eastman Chemical kepada Negatif Berikutan Kebimbangan Aliran Tunai
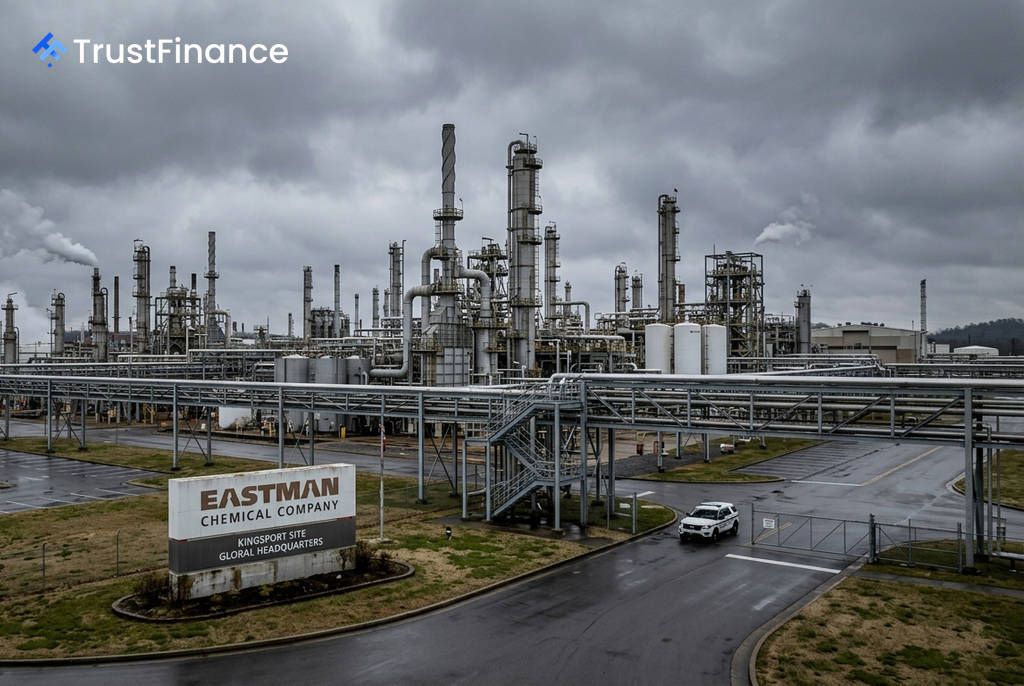
Moody's Ratings telah menyemak semula prospek untuk Eastman Chemical Company kepada negatif daripada stabil, dengan alasan kebimbangan terhadap aliran tunai operasi yang lebih rendah daripada jangkaan dan leveraj hutang yang tinggi. Walau bagaimanapun, agensi penarafan itu mengesahkan penarafan penerbit Baa2, penarafan kanan tidak bercagar Baa2, dan penarafan kertas komersial Prime-2 syarikat tersebut.
Punca Utama Semakan Semula
Perubahan prospek ini didorong oleh unjuran aliran tunai operasi Eastman untuk tahun 2026, yang dijangka menghampiri $900 juta. Angka ini lebih rendah berbanding setiap lima tahun sebelumnya, disebabkan oleh jumlah inventori dan belum terima yang lebih tinggi. Moody's menyatakan kebimbangan terhadap keupayaan syarikat untuk meningkatkan pendapatan secara konsisten dan mengurangkan leveraj hutang di bawah paras 3.0x, iaitu ambang yang diperlukan untuk penarafan Baa2, terutamanya dalam persekitaran makroekonomi yang tidak menentu.
Menurut Moody's, pelepasan modal kerja pada separuh kedua tahun ini mungkin tidak sekuat tahun-tahun sebelumnya kerana syarikat meningkatkan kadar operasi selepas kerja-kerja penyelenggaraan selesai pada suku kedua.
Unjuran Kewangan dan Beban Hutang
Moody's menjangkakan nisbah hutang kepada EBITDA (Pendapatan Sebelum Faedah, Cukai, Susut Nilai, dan Pelunasan) syarikat akan berada hampir pada 3.5x dalam tempoh 12 hingga 18 bulan akan datang. Pertumbuhan pendapatan dijangka terhalang oleh beberapa faktor, termasuk:
 Ad
- Pendedahan kepada permintaan yang lemah dalam sektor pembinaan dan automotif.
- Proses pengurangan stok (destocking) dalam pasaran tunda asetat.
Walaupun EBITDA dijangka meningkat kepada kira-kira $1.5 bilion pada 2026 daripada $1.44 bilion pada 2025, ia masih di bawah paras $1.8 bilion yang dilaporkan pada 2024. Jumlah hutang diunjurkan kekal stabil sekitar $4.8 bilion menjelang akhir 2026.
Kedudukan Kecairan Kekal Kukuh
Di sebalik prospek negatif, kedudukan kecairan Eastman kekal mantap. Syarikat itu mempunyai baki tunai sebanyak $691 juta pada 30 Jun 2026, dan mempunyai akses penuh kepada kemudahan kredit pusingan bernilai $1.5 bilion yang matang pada Februari 2031.
Moody's juga menyatakan bahawa syarikat itu tidak mempunyai sebarang pinjaman kertas komersial pada akhir suku kedua. Aliran tunai operasi dijangka mencukupi untuk menampung perbelanjaan modal, dividen, dan pembelian semula saham pada tahun 2026.