
Story
무디스, 이스트만 케미칼 신용등급 전망 '부정적'으로 하향 조정
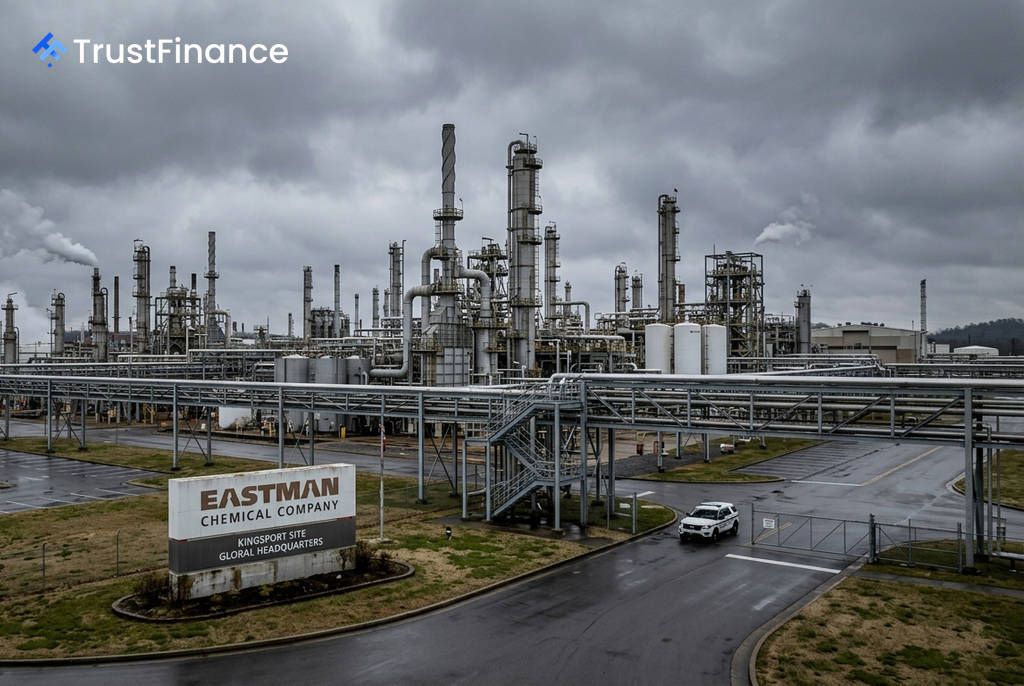
신용평가사 무디스는 이스트만 케미칼(Eastman Chemical Company)의 신용등급 전망을 기존 '안정적'에서 '부정적'으로 하향 조정했다고 밝혔다. 다만, Baa2 발행자 등급, Baa2 선순위 무담보 채권 등급 및 Prime-2 기업어음 등급은 그대로 유지했다.
이번 전망 조정은 2026년 영업 현금 흐름이 예상치를 밑돌고, 지속적인 이익 성장의 어려움 및 등급 강등 기준에 근접한 부채 레버리지 수준에 대한 우려를 반영한 것이다.
전망 하향 조정 배경
무디스는 이스트만 케미칼이 2026년 영업 현금 흐름을 약 9억 달러로 전망했는데, 이는 지난 5년간의 실적보다 낮은 수치다. 이는 재고 및 매출채권 증가에 따른 것으로 분석된다.
또한 2분기 유지보수 작업 완료 후 가동률을 높임에 따라, 2026년 하반기 운전 자본 확보가 예년만큼 원활하지 않을 수 있다고 무디스는 지적했다. 거시 경제의 불확실성과 강력한 현금 흐름 부재 속에서 이스트만이 지속적으로 이익을 성장시키고 부채 레버리지를 3.0배 미만으로 낮출 수 있을지에 대한 우려가 제기되었다.
재무 전망 및 시장 과제
무디스는 향후 12~18개월 동안 이스트만의 EBITDA 대비 부채 비율이 3.5배에 근접할 것으로 예상했다. 2026년 상각전영업이익(EBITDA)은 약 15억 달러로, 2025년의 14억 4천만 달러보다는 개선되지만 2024년의 18억 달러에는 미치지 못할 전망이다.
 Ad
이러한 실적 제약의 요인으로는 다음과 같은 시장 과제가 꼽힌다.
- 건설 및 자동차 산업의 수요 부진
- 아세테이트 토우(acetate tow) 시장의 재고 감축
2026년 말 기준 총부채는 약 48억 달러로 2025년 말과 비슷한 수준을 유지할 것으로 보인다. 2026년 자본적 지출(CAPEX) 예상액은 4억 달러로, 이는 감가상각비보다 낮은 수준이며 향후 12~18개월간 이익 성장에 부담으로 작용할 수 있다.
유동성 및 등급 유지
전망 하향에도 불구하고 등급이 유지된 배경에는 안정적인 유동성이 있다. 2026년 6월 30일 기준, 이스트만 케미칼은 6억 9,100만 달러의 현금을 보유하고 있다. 또한 2031년 2월 만기인 15억 달러 규모의 회전 신용 한도를 전액 사용할 수 있으며, 해당일 기준 발행된 기업어음은 없었다.