
Story
Saham Daimler Truck Jatuh Selepas Keuntungan Suku Kedua Gagal Capai Jangkaan
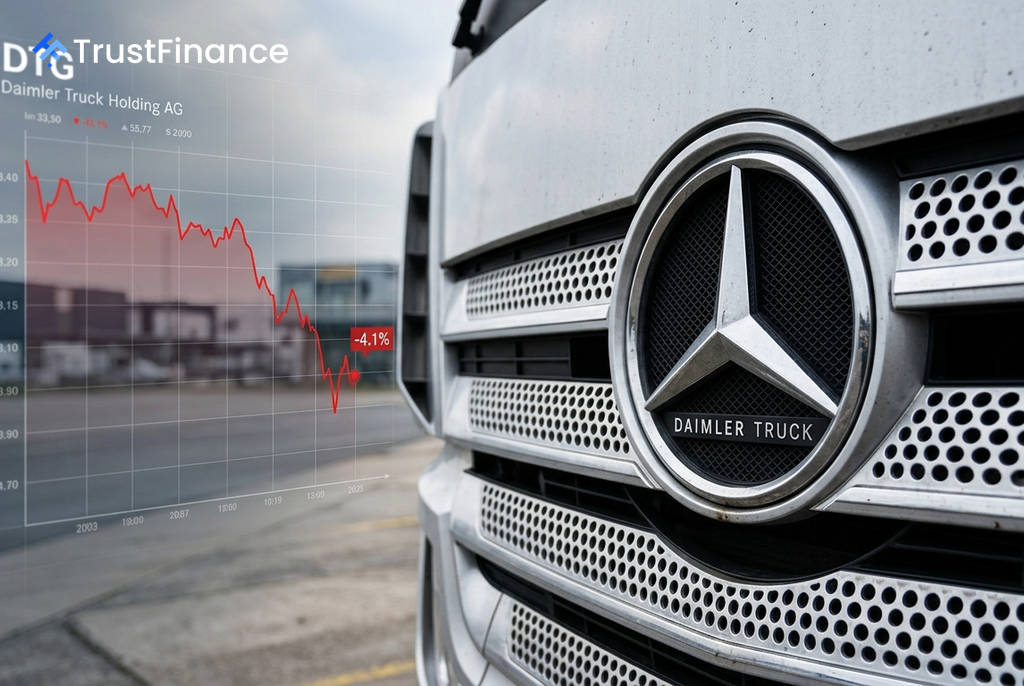
Saham Daimler Truck jatuh sebanyak 4.1% kepada €46.01 selepas syarikat itu melaporkan keputusan kewangan suku kedua 2026 yang tidak mencapai jangkaan pasaran. Prestasi yang lebih lemah ini sebahagian besarnya disebabkan oleh kos berkaitan tarif yang signifikan di pasaran Amerika Utaranya.
Keuntungan Tidak Capai Ramalan
Menurut laporan yang dikeluarkan, pendapatan terlaras sebelum faedah dan cukai (EBIT) Kumpulan Daimler Truck merosot sebanyak 18% tahun ke tahun kepada €838 juta, di bawah jangkaan konsensus penganalisis iaitu €878 juta. Pendapatan sesaham (EPS) juga menjunam hampir separuh kepada €0.15.
Faktor-faktor lain yang menyumbang kepada sentimen negatif pelabur termasuk:
- Hasil Perniagaan Perindustrian sekitar €11.4 bilion, yang lebih rendah daripada jangkaan.
- Pulangan terlaras atas jualan sebanyak 6.8%, juga di bawah ramalan.
Kekecewaan terhadap metrik keuntungan utama ini mencetuskan reaksi "jual-atas-berita" (sell-the-news) di kalangan pelabur, terutamanya selepas saham syarikat itu baru-baru ini didagangkan berhampiran paras tertinggi 52 minggu iaitu €50.06.
Unjuran Dinaikkan dan Pembelian Semula Saham
 Ad
Walaupun keputusan suku tahunan mengecewakan, pihak pengurusan menunjukkan keyakinan terhadap prospek masa depan syarikat. Daimler Truck telah menaikkan unjuran EBIT terlaras setahun penuhnya kepada julat €3.6–€4.1 bilion, berbanding julat sebelumnya iaitu €3.2–€3.7 bilion. Semakan menaik ini dibuat berdasarkan rangka kerja tarif yang dikemas kini dan jangkaan jualan unit yang lebih kukuh untuk Trucks North America.
Di samping itu, syarikat mengumumkan rancangan untuk melancarkan fasa kedua program pembelian semula saham bernilai €1.1 bilion menjelang pertengahan September 2026. Syarikat juga mendedahkan rancangan untuk membina sebuah kilang baharu di A.S. untuk trak khusus dan jarak jauh, dengan sasaran pengeluaran pada tahun 2029.
Perspektif Pelabur
Dari sudut pandangan pasaran, suntikan tunai sekali sahaja sebanyak €1.4 bilion daripada transaksi ARCHION yang berkaitan dengan penyahkonsolidan Mitsubishi Fuso dilihat sebagai item tidak berulang. Pelabur menganggap ia telah menyembunyikan kelemahan prestasi pendapatan asas syarikat.
Kombinasi antara kegagalan mencapai sasaran EBIT dan EPS, cabaran kos tarif yang berterusan, dan kedudukan saham yang tinggi telah mewujudkan keadaan untuk penurunan harga yang ketara. Ini berlaku walaupun syarikat menaikkan unjuran tahunannya dan mengumumkan pembelian semula saham, yang menandakan keyakinan pengurusan terhadap trajektori pemulihan jangka sederhana.