
Story
다임러 트럭, 2분기 실적 예상 하회하며 주가 4%대 하락
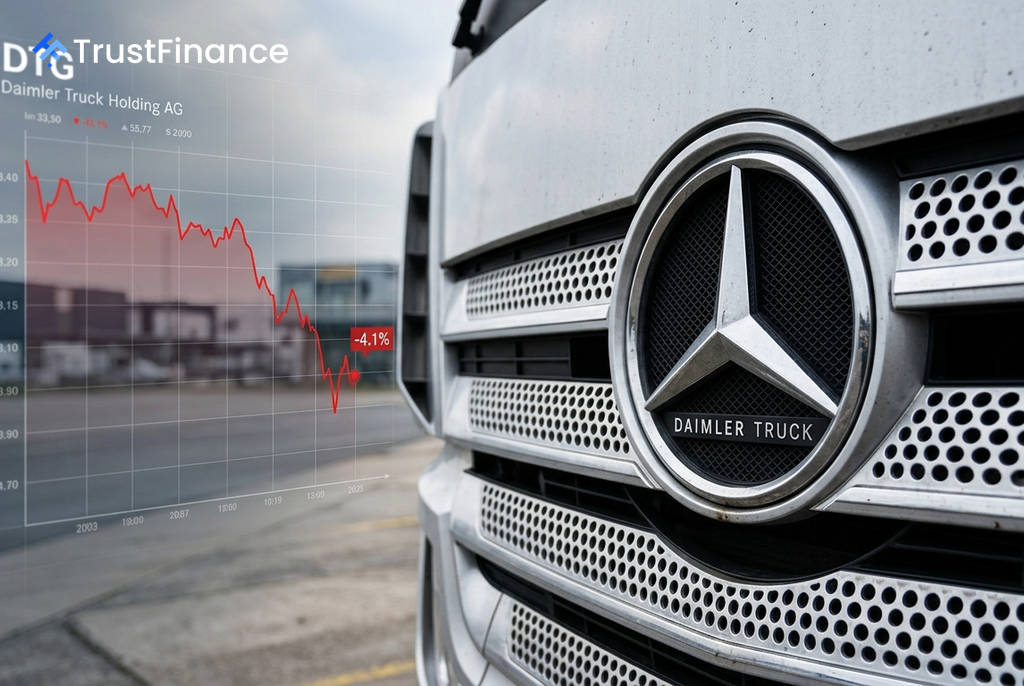
독일의 상용차 제조업체 다임러 트럭(Daimler Truck)의 주가가 2분기 실적이 시장 예상치를 하회한 것으로 나타나면서 4.1% 하락한 46.01유로에 거래되었다. 특히 조정 EBIT(이자 및 세전 이익)와 주당순이익(EPS) 등 핵심 수익성 지표가 부진하면서 투자자들의 실망 매물이 출회된 것으로 풀이된다.
예상치 밑돈 2분기 실적
Investing.com에 따르면, 다임러 트럭의 2026년 2분기 조정 그룹 EBIT는 전년 동기 대비 18% 감소한 8억 3,800만 유로를 기록하며, 시장 예상치였던 8억 7,800만 유로를 밑돌았다. 주당순이익(EPS)은 0.15유로로 거의 반 토막 났다.
이번 실적 부진의 주요 원인으로는 북미 시장에서의 상당한 관세 관련 비용이 지목되었다. 산업 부문 매출 역시 약 114억 유로, 조정 매출이익률은 6.8%로 시장 컨센서스에 미치지 못했다. 실적 발표 직전 주가가 52주 신고가(50.06유로)에 근접했던 만큼, 기대에 미치지 못한 실적은 '뉴스에 파는(sell-the-news)' 현상을 촉발했다.
엇갈린 신호: 가이던스 상향과 자사주 매입
 Ad
부진한 분기 실적에도 불구하고 다임러 트럭 경영진은 긍정적인 신호를 함께 제시했다. 회사는 업데이트된 관세 체계와 북미 트럭 부문의 판매량 증가 예상을 반영하여 연간 조정 EBIT 가이던스를 기존 32억~37억 유로에서 36억~41억 유로로 상향 조정했다.
또한, 2026년 9월 중순까지 11억 유로 규모의 2차 자사주 매입 프로그램을 시작할 계획이라고 발표했다. 이와 별도로 2029년 생산을 목표로 하는 미국 내 특수 및 장거리 트럭 신규 공장 설립 계획도 공개했다.
시장 분석
다만, 미쓰비시 후소(Mitsubishi Fuso) 연결 제외와 관련된 ARCHION 거래에서 발생한 14억 유로의 일회성 현금 유입은 기저의 수익성 약화를 가리는 비경상적 요인으로 평가받았다. 투자자들은 연간 가이던스 상향 조정이나 자사주 매입과 같은 긍정적 소식에도 불구하고, 당장의 수익성 악화에 더 민감하게 반응했다. 결국 조정 EBIT와 EPS의 실망스러운 실적, 북미 시장의 관세 부담, 그리고 주가가 고점에 머물러 있었다는 기술적 요인이 복합적으로 작용하며 이번 주가 급락을 이끈 것으로 분석된다.