
Story
CAVA lwn Chipotle: Saham Restoran Mana Menawarkan Nilai Lebih Baik Kini?
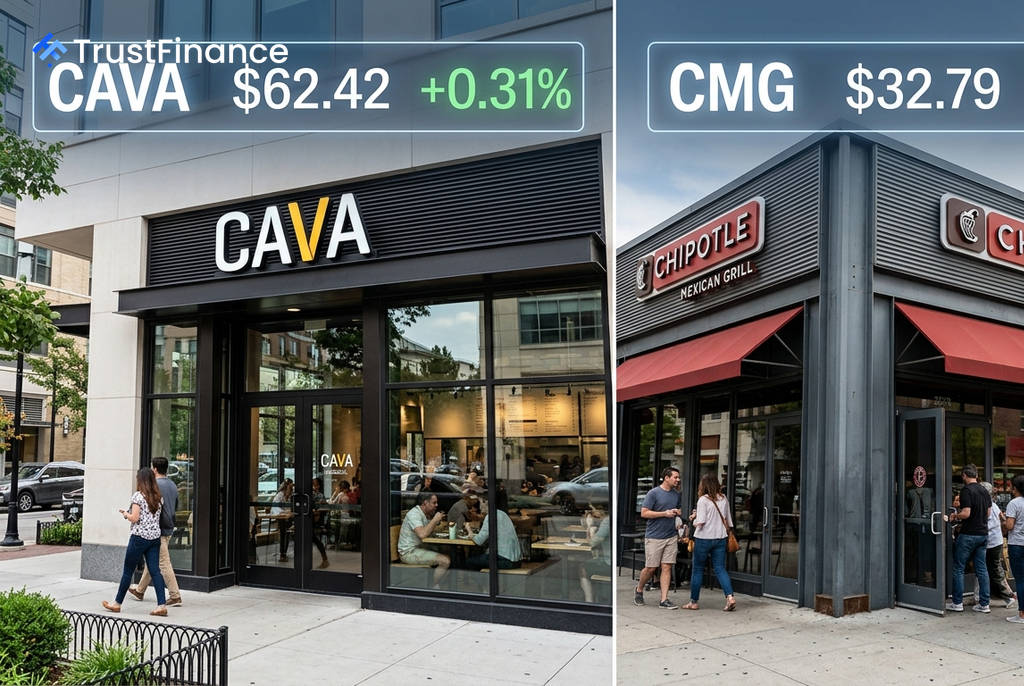
Saham gergasi restoran kasual pantas, CAVA Group (CAVA) dan Chipotle (CMG), kedua-duanya telah mengalami penurunan lebih 20-30% dalam tempoh setahun lalu. Walau bagaimanapun, analisis yang lebih mendalam mendedahkan bahawa kedua-dua syarikat ini berada pada peringkat kitaran hayat pelaburan yang sangat berbeza, memberikan profil risiko-ganjaran yang berbeza untuk para pelabur.
Penilaian Bercanggah Walaupun Prestasi Merosot
Walaupun kedua-dua saham menghadapi tekanan jualan, penilaian pasaran mereka menceritakan kisah yang berbeza. CAVA didagangkan pada gandaan yang sangat tinggi, manakala Chipotle menunjukkan ciri-ciri syarikat matang yang mungkin dinilai rendah oleh pasaran.
Perbandingan metrik utama menunjukkan perbezaan ini:
- Nisbah P/E (LTM): CAVA berada pada 118.6x, manakala Chipotle pada 29.2x yang lebih munasabah.
- EV/EBITDA: CAVA mencatatkan 49.6x berbanding Chipotle pada 20.3x.
- Potensi Kenaikan Nilai Saksama: Analisis menunjukkan potensi kenaikan CAVA hanya +1.2%, manakala Chipotle mempunyai ruang kenaikan sebanyak +24.1% untuk mencapai nilai saksamanya.
CAVA: Pertumbuhan Tinggi, Risiko Tinggi
Kisah pelaburan untuk CAVA adalah mengenai pertumbuhan yang pesat. Syarikat itu mencatatkan pertumbuhan hasil sebanyak 24.1% dan mempunyai ruang yang luas untuk berkembang, dengan hanya sekitar 400 cawangan berbanding lebih 3,400 cawangan Chipotle. Penganalisis menjangkakan potensi kenaikan harga sasaran sebanyak 50.2%, mencerminkan keyakinan terhadap pengembangan jangka panjangnya.
Namun, penilaian semasa CAVA pada nisbah P/E 118.6x menunjukkan pasaran telah meletakkan harga untuk pelaksanaan yang sempurna selama bertahun-tahun. Ini meninggalkan margin keselamatan yang sangat kecil. Sebarang kesilapan, seperti pertumbuhan jualan kedai sama yang meleset atau tekanan pada margin, boleh menyebabkan sahamnya dihukum dengan teruk, seperti yang dibuktikan oleh pulangan -30% dalam setahun lalu.
 Ad
Chipotle: Asas Kukuh, Potensi Nilai
Chipotle pula mewakili syarikat yang terbukti dan menguntungkan. Pulangan atas Ekuiti (ROE) sebanyak 49.6% adalah luar biasa, menunjukkan kecekapan pengurusan dalam menjana keuntungan. Margin untung bersihnya pada 11.4% jauh mengatasi CAVA (4.8%), dan hasil aliran tunai bebas (FCF) sebanyak 3.8% memberikan pulangan tunai sebenar kepada syarikat.
Walaupun menghadapi cabaran seperti pertumbuhan yang lebih perlahan (7.3%) dan inflasi kos buruh, asas perniagaan Chipotle kekal kukuh. Dengan penilaian yang lebih rendah dan potensi kenaikan nilai saksama sebanyak 24.1%, saham CMG menawarkan profil yang lebih menarik bagi pelabur yang mementingkan nilai dan kurang selesa dengan risiko.
Prospek untuk Pelabur
Bagi pelabur yang berorientasikan nilai dan sedar akan risiko, Chipotle (CMG) kelihatan sebagai pilihan yang lebih unggul pada masa ini. Ia menawarkan model perniagaan yang terbukti, keuntungan yang tinggi, dan penilaian yang rasional dengan potensi kenaikan yang jelas.
Sebaliknya, CAVA (CAVA) kekal sebagai kisah pertumbuhan jangka panjang yang menarik. Walau bagaimanapun, harganya yang premium menuntut pelaksanaan yang hampir sempurna. Pelabur yang berminat dengan pertumbuhan mungkin mahu memerhatikan saham ini dan menunggu titik masuk yang lebih baik, mungkin semasa kelemahan pasaran yang lebih meluas atau jika berlaku kelemahan sementara dalam prestasi syarikat.