
Story
Saham Children's Place Runtuh Selepas Laporan Kewangan Suku Kedua Mengecewakan
Summary
Saham peruncit pakaian kanak-kanak itu menjunam hampir 9% dalam dagangan lanjutan berikutan jualan yang merosot dengan ketara dan kerugian yang semakin besar, menandakan cabaran operasi yang berterusan.
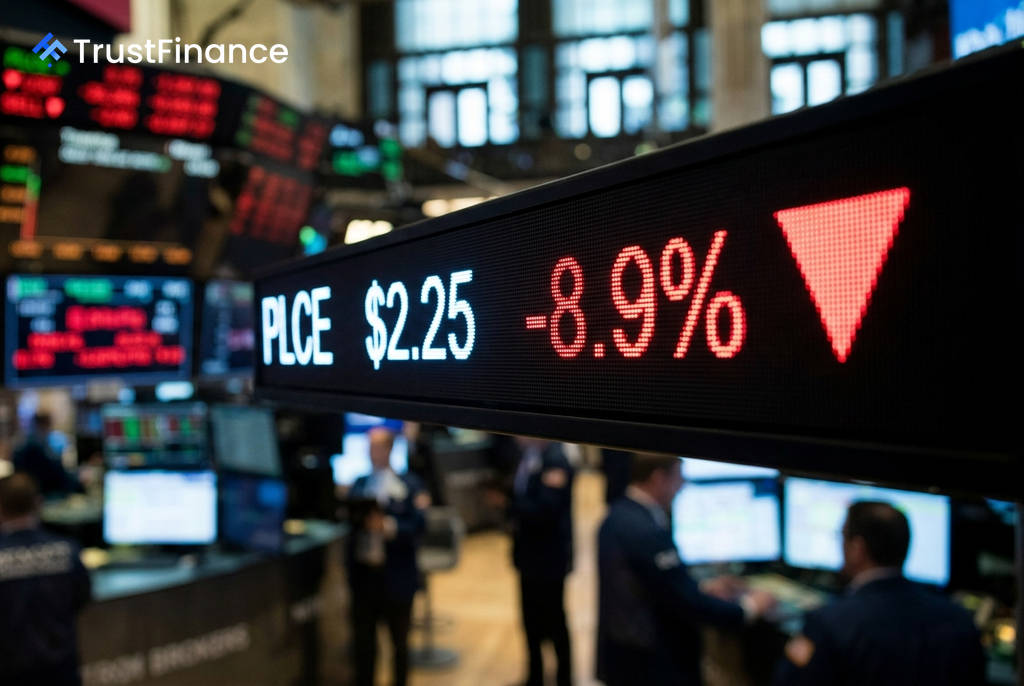
Saham The Children’s Place (PLCE) merosot sebanyak 8.9% kepada $2.25 dalam dagangan selepas waktu pasaran, berikutan laporan kewangan suku kedua fiskal 2026 syarikat itu yang menunjukkan kemerosotan mendadak dalam hasil dan keuntungan.
Prestasi Kewangan Merosot
Laporan yang dikeluarkan pada 14 September menunjukkan prestasi yang jauh di bawah jangkaan, menandakan cabaran besar bagi peruncit pakaian kanak-kanak tersebut. Syarikat itu melaporkan kerugian bersih yang jauh lebih besar berbanding tempoh yang sama tahun sebelumnya.
- Jualan Bersih: Menurun sebanyak 18.9% kepada $241.8 juta daripada $298.0 juta pada suku tahun sebelumnya.
- Kerugian Bersih: Melonjak kepada $31.0 juta, atau $1.39 sesaham dicairkan, berbanding kerugian bersih $5.4 juta, atau $0.24 sesaham, pada suku yang sama tahun lalu.
Cabaran Operasi dan E-dagang
Menurut Presiden dan CEO Interim, Muhammad Asif Seemab, prestasi lemah ini didorong oleh pelbagai cabaran operasi. Ini termasuk kesukaran menstabilkan pangkalan pelanggan, trafik yang rendah ke kedai fizikal dan laman web, serta kadar penukaran yang lebih rendah.
 Ad
Beliau juga menyatakan bahawa campuran produk yang lebih banyak tertumpu pada jualan pelepasan telah menjejaskan margin. Selain itu, peralihan operasi e-dagang syarikat kepada platform Salesforce mengambil masa lebih lama daripada yang dijangkakan, yang turut menyumbang kepada penurunan jualan.
Sentimen Pasaran dan Prospek
Kelemahan ini telah dijangka oleh sesetengah penganalisis. Hanya beberapa hari sebelumnya, pada 9 September, UBS telah menurunkan sasaran harganya untuk saham PLCE kepada $3.25 daripada $4.00, dengan alasan trend jualan suku kedua yang lemah. Kejatuhan selepas waktu pasaran ini mendorong harga saham lebih hampir kepada paras terendah 52 minggu iaitu $2.04.
Bagi pelabur, laporan ini mengesahkan kebimbangan sedia ada mengenai kestabilan syarikat, terutamanya dengan siri perubahan kepimpinan eksekutif sejak Julai 2026. Pihak pengurusan telah memberi isyarat bahawa tekanan terhadap margin akan berterusan akibat isu pelaksanaan e-dagang, tarif yang lebih tinggi, dan rizab inventori. Sentimen pelabur dijangka kekal berhati-hati sehingga syarikat menunjukkan laluan yang jelas ke arah penstabilan hasil dan keuntungan.