
Story
Saham Bloom Energy Merosot Akibat Gabungan Tekanan Penilaian, Risiko Perundangan dan Pasaran
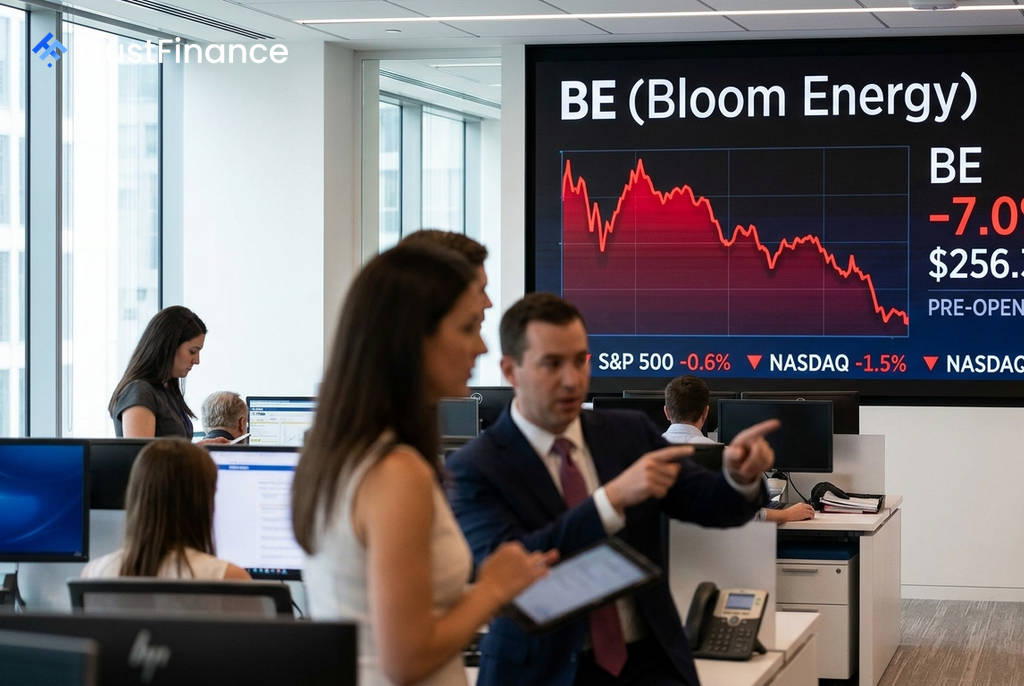
Saham Bloom Energy (BE) merosot 7.0% dalam dagangan pra-pembukaan untuk mencecah $256.37, berikutan gabungan beberapa faktor tekanan tanpa sebarang pemangkin negatif khusus daripada syarikat. Penurunan ini berlaku selepas saham tersebut mencatatkan kenaikan mendadak sepanjang tahun lalu, mendorong pelabur untuk mengunci keuntungan.
Punca Penurunan Harga
Kelemahan saham ini berpunca daripada beberapa kebimbangan yang bertembung serentak, mewujudkan sentimen negatif dalam kalangan pelabur.
- Penilaian Tinggi & Pengambilan Untung: Kenaikan luar biasa saham BE sepanjang tahun lalu telah menyebabkan ia didagangkan pada penilaian yang tinggi. Penganalisis menyatakan bahawa purata sasaran harga membayangkan potensi kenaikan jangka pendek yang terhad dari paras semasa, mendorong aktiviti penjualan untuk merealisasikan keuntungan.
- Ketidaktentuan Perundangan: Tekanan ditambah oleh saman tindakan kelas sekuriti yang sedang berjalan. Saman tersebut mendakwa syarikat membuat kenyataan mengelirukan mengenai penyumberan skandium melalui perantara China, dengan tarikh akhir plaintif utama ditetapkan pada 28 September 2026.
- Kelemahan Pasaran Meluas: Sentimen pasaran secara amnya adalah negatif, dengan indeks S&P 500 turun 0.6% dan Nasdaq jatuh 1.5%. Suasana penghindaran risiko ini memberi kesan tidak seimbang kepada saham berpertumbuhan tinggi seperti Bloom Energy.
 Ad
Konteks Pasaran dan Prospek
Penurunan ini juga dilihat sebagai pembetulan selepas kenaikan yang didorong oleh jangkaan kemasukan syarikat ke dalam indeks S&P 500 pada 21 September. Sebahagian daripada pembelian awal berdasarkan berita tersebut kini reda apabila tarikhnya semakin hampir dan pelabur memilih untuk menjual.
Walaupun berdepan tekanan jangka pendek, beberapa penganalisis kekal optimis terhadap prospek asas syarikat. Mizuho baru-baru ini menaikkan sasaran harganya sebanyak 45% kepada $351, memetik isyarat harga yang lebih kukuh dan kejelasan penghantaran yang lebih baik. Asas syarikat kekal utuh, disokong oleh keputusan suku kedua yang kukuh, tunggakan pesanan yang semakin meningkat, dan lonjakan permintaan daripada pusat data. Laporan pendapatan syarikat yang seterusnya dijadualkan pada 29 Oktober.