
Story
Saham Bloom Energy Anjlok Akibat Kombinasi Aksi Ambil Untung dan Pelemahan Pasar
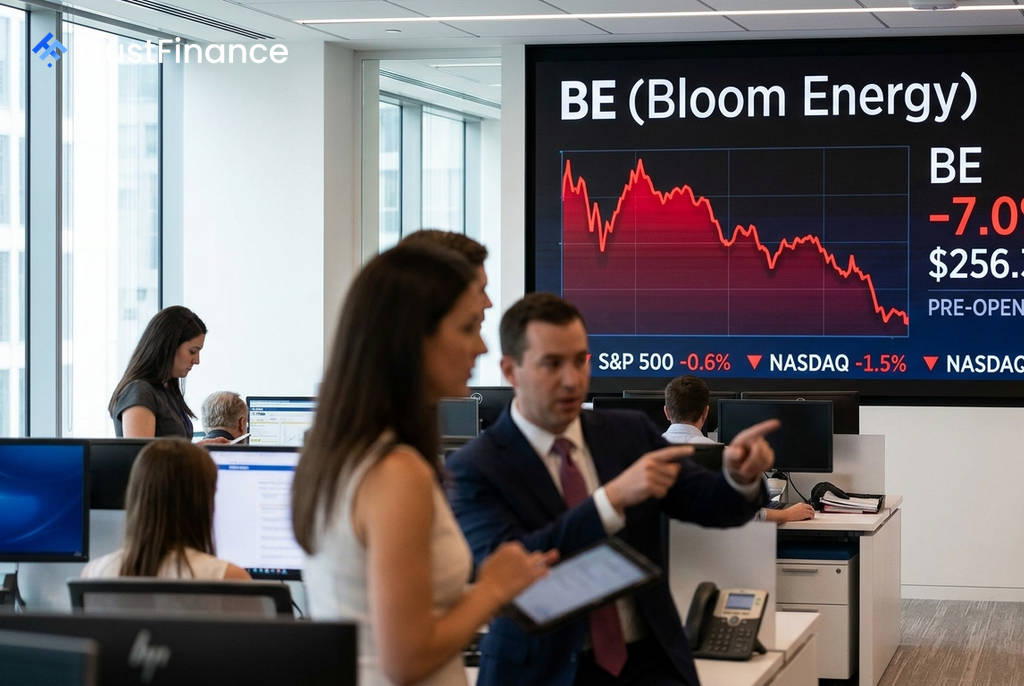
Saham Bloom Energy (BE) anjlok signifikan sebesar 7,0% ke level $256,37 dalam sesi perdagangan pra-pembukaan pada hari Senin. Penurunan ini tidak dipicu oleh satu katalis spesifik dari perusahaan, melainkan merupakan akumulasi dari beberapa faktor tekanan, termasuk aksi ambil untung setelah reli tajam, pelemahan pasar secara umum, dan risiko hukum yang membayangi.
Kombinasi Tekanan Memicu Aksi Jual
Koreksi tajam pada saham Bloom Energy didorong oleh beberapa faktor yang terjadi secara bersamaan. Investor tampaknya merekalibrasi posisi mereka pada saham yang telah mengalami kenaikan luar biasa selama setahun terakhir.
Faktor-faktor utama yang menekan harga saham antara lain:
- Valuasi yang Tinggi: Kenaikan harga saham yang drastis selama setahun terakhir telah membuat valuasinya menjadi tinggi. Analis mencatat bahwa target harga rata-rata menyiratkan potensi kenaikan jangka pendek yang terbatas dari level saat ini, memicu investor untuk merealisasikan keuntungan.
- Kelemahan Pasar: Sentimen *risk-off* mendominasi pasar yang lebih luas, dengan indeks S&P 500 turun 0,6% dan Nasdaq Composite melemah 1,5%. Kondisi ini secara tidak proporsional membebani saham-saham dengan valuasi tinggi dan momentum kuat seperti Bloom Energy.
- Ketidakpastian Hukum: Masih berlangsungnya gugatan *class action* sekuritas menambah sentimen negatif. Gugatan tersebut menuduh perusahaan membuat pernyataan yang menyesatkan terkait sumber pasokan skandium. Batas waktu bagi penggugat utama dalam kasus ini adalah 28 September 2026, yang membuat risiko hukum tetap menjadi sorotan.
 Ad
Konteks Pasar dan Prospek ke Depan
Penurunan ini juga terjadi menjelang peristiwa penting bagi perusahaan. Bloom Energy dijadwalkan untuk secara resmi bergabung dengan indeks S&P 500 pada 21 September. Peristiwa ini sebelumnya telah mendorong lonjakan harga saham, namun sebagian dari aksi beli antisipatif tersebut tampaknya mulai mereda seiring investor yang memilih untuk mengunci keuntungan menjelang tanggal efektif.
Meski demikian, beberapa analis tetap optimistis terhadap fundamental perusahaan. Mizuho, misalnya, baru-baru ini menaikkan target harganya sebesar 45% menjadi $351, dengan alasan sinyal harga yang lebih kuat dan visibilitas pengiriman yang membaik. Secara fundamental, kinerja kuartal kedua yang solid, *backlog* pesanan yang terus bertambah, dan permintaan yang melonjak dari pusat data tetap menjadi penopang prospek perusahaan menjelang laporan pendapatan berikutnya pada 29 Oktober.