
Story
볼탈리아, 설비 용량 목표 하향 조정에 주가 16% 급락
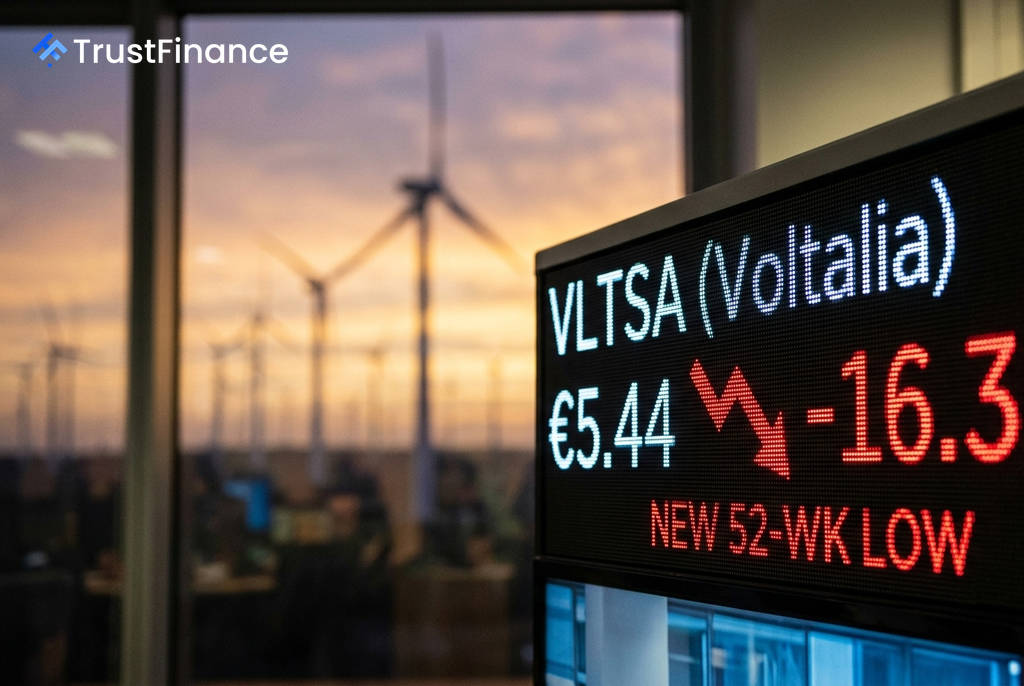
프랑스의 신재생에너지 기업 볼탈리아(Voltalia, 티커: VLTSA)의 주가가 2026년 상반기 실적 발표 이후 16.3% 급락하며 5.44유로에 거래되었다. 회사가 연간 이익 가이던스를 유지했음에도 불구하고, 2026년 총 설비 용량 목표치를 예기치 않게 하향 조정한 것이 주가에 직접적인 타격을 주었다.
설비 용량 목표 하향 조정
볼탈리아는 2026년 총 설비 용량 목표를 기존의 약 3.7기가와트(GW)에서 약 3.6GW로 소폭 하향 조정한다고 밝혔다. 회사 측은 현재 진행 중인 'SPRING' 구조조정 계획의 일환으로, "운영 및 재무 규율을 강화하는 접근 방식"에 따라 일부 프로젝트의 건설 착수 시점을 재검토하고 있다고 설명했다.
이러한 용량 전망 약화는 긍정적인 실적 지표들을 무색하게 만들었다. 볼탈리아는 2026년 연간 EBITDA(상각 전 영업이익) 가이던스를 2억 1,000만~2억 3,000만 유로로 재확인했으며, 순이익 역시 흑자를 기록할 것으로 예상했다.
엇갈린 실적과 브라질 사업 부진
2분기 매출은 고정 환율 기준 35% 증가한 1억 9,800만 유로를 기록하며 견조한 성장세를 보였다. 하지만 이는 브라질에서 발생한 과거 생산 차질에 대한 일회성 보상금 1,700만 유로가 포함된 수치다.
 Ad
이 보상금을 제외할 경우, 에너지 판매 부문 매출 성장률은 발표된 40%가 아닌 약 25% 수준이었을 것이라고 회사는 밝혔다. 또한 브라질 사업장의 운영 부담은 지속되고 있다.
- 브라질 풍력 발전소의 이용률(load factor)은 전년 대비 8%포인트 하락한 25%를 기록했다.
- 생산량 감축(curtailment)이 전체 생산의 14%를 차지하며 수익성에 부담을 주었다.
시장 반응 및 전망
이번 주가 급락으로 볼탈리아는 장중 5.11유로까지 하락하며 52주 신저가를 경신했다. 이번 매도세는 거시 경제나 업계 전반의 역풍이 아닌, 전적으로 회사 고유의 문제에서 비롯된 것으로 분석된다. 같은 날 미국 증시 등 주요 시장은 소폭 상승세를 보였다.
앞서 2026년 6월 모건 스탠리가 볼탈리아에 대한 투자의견을 '비중축소(Underweight)'로 하향 조정한 바 있어, 이번 실적 경고는 해당 분석을 뒷받침하는 결과가 되었다. 투자자들은 설비 목표 하향 조정과 지속적인 운영상의 문제로 인해 당분간 수익성 불확실성이 확대될 것을 가격에 반영하고 있는 것으로 보인다.