
Story
테라데이타, 2분기 호실적에도 3분기 가이던스 부진에 주가 급락
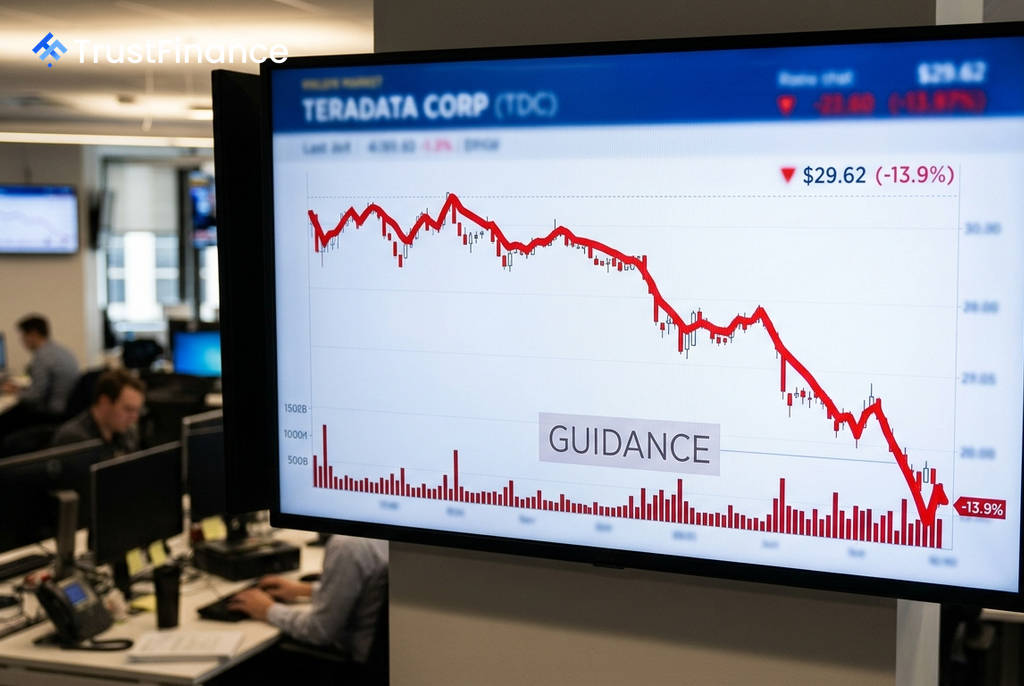
클라우드 데이터 분석 플랫폼 기업 테라데이타(TDC)의 주가가 2분기 호실적 발표에도 불구하고 급락했다. 현지 시간 화요일 저녁에 발표된 3분기 실적 가이던스가 시장의 기대를 크게 밑돌면서 투자자들의 우려를 촉발시켰고, 이로 인해 개장 전 거래에서 주가는 13.9% 하락한 29.62달러를 기록했다.
실망스러운 3분기 전망
테라데이타가 제시한 3분기 가이던스는 회사의 성장 둔화에 대한 의구심을 키웠다. 이는 견고했던 2분기 실적의 긍정적 효과를 모두 상쇄했다.
- 반복 매출(Recurring Revenue): 전년 동기 대비 2%에서 4% 감소 예상
- 총 매출(Total Revenue): 전년 동기 대비 4%에서 6% 감소 예상
- 비일반회계기준(Non-GAAP) 희석 주당순이익(EPS): 0.55달러에서 0.59달러로 제시, 이는 애널리스트 컨센서스인 0.62달러를 하회하는 수치다.
이러한 가이던스는 테라데이타의 AI 기반 매출 회복 속도에 대한 새로운 의문을 제기하며 주가에 직접적인 하방 압력으로 작용했다.
견고했던 2분기 실적
 Ad
반면, 테라데이타의 2분기 실적 자체는 시장 전망치를 크게 웃돌았다. 조정 EPS는 0.69달러로 컨센서스인 0.55달러를 상회했으며, 매출 역시 4억 1,000만 달러로 예상치(3억 9,600만 달러)를 넘어섰다. 반복 매출은 전년 대비 3% 증가한 3억 6,300만 달러를 기록했고, 영업 현금 흐름도 급증했다.
회사는 연간 비일반회계기준 EPS 가이던스를 2.65~2.73달러로 상향 조정하고, 총 매출 가이던스는 기존의 -2%에서 0% 사이를 유지했다. 하지만 2분기 호실적에서 3분기 급격한 둔화로 이어지는 전망이 이러한 긍정적 요인들을 압도했다.
시장 반응 및 애널리스트 평가
실망스러운 가이던스 발표 이후 일부 애널리스트들은 목표주가를 하향 조정했다. 바클레이즈(Barclays)는 '비중 축소(Underweight)' 등급을 유지하며 목표주가를 28달러로 낮췄고, UBS는 '중립(Neutral)' 의견과 함께 목표주가를 34달러로 내렸다.
투자자들은 테라데이타가 단기적인 수익성과 현금 창출 능력은 입증했지만, 자율 AI 플랫폼으로의 전환이 지속적인 매출 성장으로 이어질 수 있다는 명확한 증거를 요구하고 있다. 시장은 향후 분기 실적에서 AI 관련 수요가 반복 매출의 역풍을 상쇄할 수 있을지에 주목하고 있다.