
Story
서비스나우 실적 발표 임박, 가이던스·AI 수익화에 쏠린 눈
Summary
서비스나우가 실적 발표를 앞두고 주가가 급락한 가운데, 시장은 실적 수치보다 향후 성장 동력이 될 가이던스와 인공지능(AI) 사업의 구체적인 수익화 능력에 주목하고 있다.
서비스나우(NYSE: NOW)가 실적 발표를 앞두고 주가가 6% 이상 급락하며 시장의 불안감을 키우고 있다. 투자자들은 과거 두 차례 연속 실적 발표 후 주가가 두 자릿수 하락했던 전례를 바탕으로, 이번 실적 수치 자체보다 향후 가이던스와 인공지능(AI) 사업의 구체적인 성과에 촉각을 곤두세우고 있다.
실적 발표 앞둔 시장 불안감
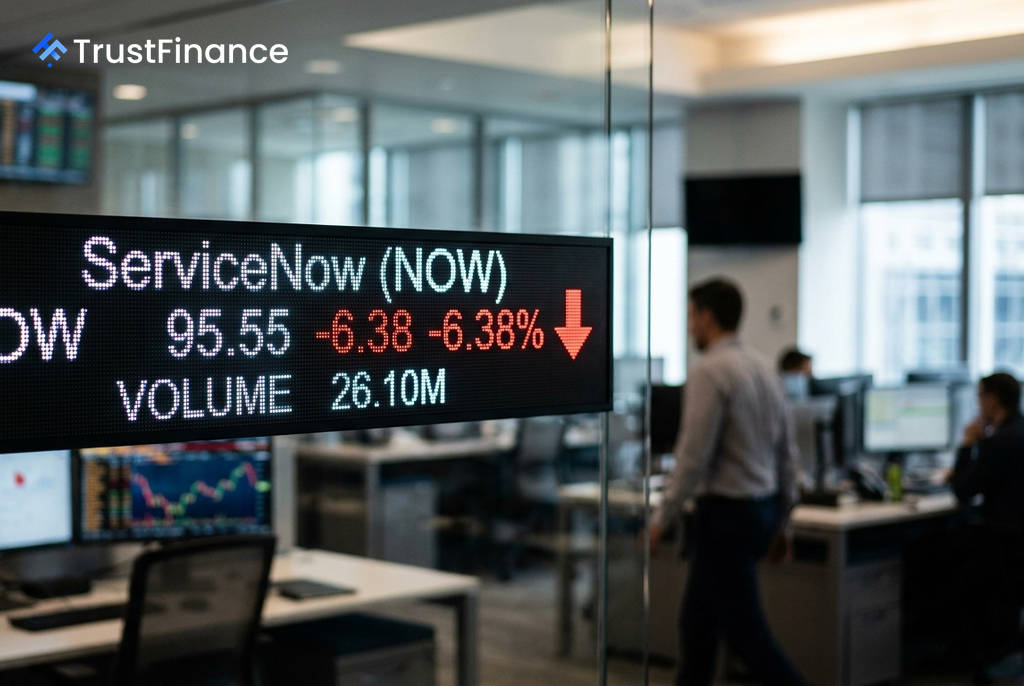
Investing.com에 따르면 서비스나우는 실적 발표 당일 주가가 6.37% 하락한 95.56달러에 거래되었다. 월가의 컨센서스는 매출 39억 3,000만 달러, 주당순이익(EPS) 0.86달러로 예상된다. 하지만 시장의 관심은 과거 패턴에 쏠려있다. 서비스나우는 직전 두 번의 실적 발표일에도 각각 15.3%와 11.4%의 주가 급락을 경험한 바 있다.
이러한 불안감은 옵션 시장에도 반영되어, 실적 발표 후 주가가 어느 방향으로든 11%가량 움직일 가능성이 가격에 책정된 상태다. 이는 이번 실적이 기업용 소프트웨어 분야에서 가장 중요한 이벤트 중 하나가 될 것임을 시사한다.
투자자들이 주목하는 5가지 핵심
이번 실적 발표에서 투자자들은 단순한 매출과 이익 수치를 넘어 다음과 같은 핵심 질문들에 대한 답을 찾고 있다.
 Ad
- 신규 가격 정책 효과: 7월 1일부터 시행된 25% 이상 인상된 신규 가격 정책이 실질적인 수요 증가로 이어진 것인지, 아니면 가격 인상을 피하기 위한 고객들의 조기 계약 갱신(수요 선반영)에 불과한 것인지가 관건이다. 키뱅크(KeyBanc)는 일부 고객들이 계약을 최대 9개월 앞당겼다고 지적했다.
- AI 수익화 증명: 경영진은 '나우 어시스트(Now Assist)' 등 AI 제품에 대한 긍정적인 평가를 넘어, 구체적인 매출 기여액이나 연간계약가치(ACV)를 숫자로 제시해야 한다. 오펜하이머(Oppenheimer)는 2026년 말까지 AI가 전체 매출의 10% 이상을 차지할 것으로 전망했다.
- 내부 AI 개발 리스크: 스타벅스와 같은 대기업이 자체 AI 도구를 개발하며 서비스나우의 솔루션을 대체할 수 있다는 우려가 제기된다. 플랫폼의 대체 불가능성을 증명해야 하는 과제를 안고 있다.
- 가이던스 신뢰도: 회사는 2030년까지 300억~320억 달러의 매출 목표(연평균 18% 성장)를 제시했지만, 최근 90일간 애널리스트들의 EPS 추정치는 10.64% 하향 조정됐다. 장기 목표와 단기 전망 간의 괴리를 좁힐 2026년 연간 가이던스가 중요하다.
- IBM 파트너십의 실체: 최근 발표된 IBM과의 파트너십 확대가 실질적인 매출 증대 요인인지, 단순한 공동 마케팅 협력인지 명확한 설명이 필요하다.
엇갈리는 월가 전망
서비스나우를 둘러싼 월가의 시각은 엇갈린다. 모건스탠리는 '비중확대' 의견을, 오펜하이머는 목표주가 140달러를 제시하며 견고한 미국 IT 예산과 신규 가격 정책의 긍정적 효과를 기대했다.
반면 키뱅크는 '비중축소' 의견과 함께 목표주가 85달러를 내놓았다. 지난 1년간 45%에 달하는 주가 하락, 연이은 실적 발표 후 주가 급락, 자체 AI 개발 리스크, 수주 선반영 가능성 등을 근거로 들었다. 이번 실적 발표와 컨퍼런스 콜은 이러한 논쟁의 향방을 가를 중요한 분수령이 될 전망이다.