
Story
세일즈포스, '어닝 서프라이즈'와 가이던스 상향에 주가 11% 급등
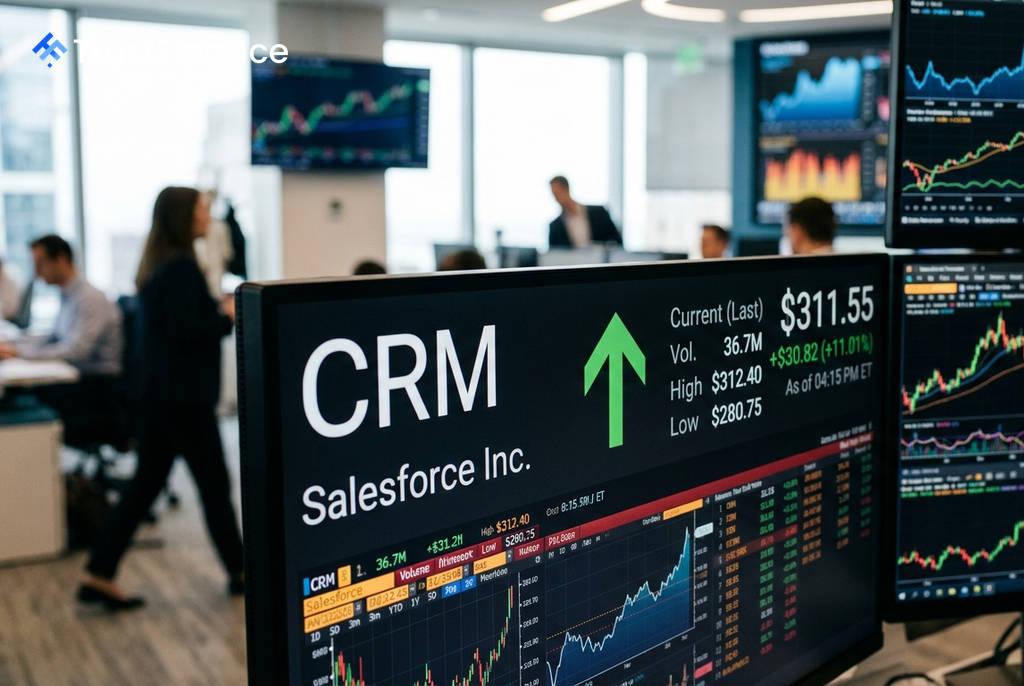
미국 고객관계관리(CRM) 소프트웨어 기업 세일즈포스(NYSE: CRM)가 시장 예상을 크게 뛰어넘는 2분기 실적과 긍정적인 연간 전망을 발표한 후, 시간 외 거래에서 주가가 11% 급등했다. 인공지능(AI) 관련 제품에 대한 폭발적인 수요 증가와 수익성 개선이 실적 호조를 이끌었다.
예상을 뛰어넘는 2분기 실적
세일즈포스가 발표한 2분기 조정 주당순이익(EPS)은 5.90달러로, 월스트리트 애널리스트들의 컨센서스인 3.27달러를 2.63달러나 상회하는 '어닝 서프라이즈'를 기록했다. 같은 기간 매출은 전년 동기 대비 11% 증가한 113억 달러로 시장 예상치에 부합했다.
수익성 또한 크게 개선되었다. 2분기 조정 영업이익률은 34.1%를 기록했으며, 영업 현금 흐름은 전년 동기 대비 71% 급증한 13억 달러에 달했다. 이는 회사의 비용 효율화 노력과 고부가가치 제품 판매가 성과를 내고 있음을 시사한다.
AI 수요 힘입어 연간 가이던스 상향 조정
 Ad
세일즈포스는 2027 회계연도 전체 매출 가이던스를 기존 전망치보다 높은 461억 달러에서 464억 달러로 상향 조정했다. 이는 애널리스트 컨센서스인 461억 1천만 달러를 웃도는 수준이다. 연간 조정 EPS 가이던스 역시 16.67달러에서 16.71달러로 높여 잡아, 시장 전망치인 14.16달러를 크게 상회했다.
마크 베니오프 세일즈포스 최고경영자(CEO)는 "역대 최고의 분기 실적 중 하나를 달성했다"며 "AI가 우리 플랫폼 전반에 걸쳐 가치를 창출하고 있으며, AI 및 데이터 제품에 대한 엄청난 수요 덕분에 관련 연간 반복 매출(ARR)이 40억 달러를 넘어설 것"이라고 밝혔다.
- AI 관련 제품 성장: '에이전트포스'와 '데이터 360' 제품의 연간 반복 매출은 약 39억 달러로 전년 대비 210% 이상 증가했다.
- 미래 매출 가늠자: 향후 매출로 인식될 계약 잔액을 의미하는 현재 잔여이행의무(cRPO)는 전년 대비 14% 증가한 335억 달러를 기록했다.
3분기 매출은 114억 2천만 달러에서 115억 달러 사이로, 조정 EPS는 3.42달러에서 3.44달러 사이가 될 것으로 전망하며 시장의 긍정적인 기대감을 이어갔다.