
Story
セールスフォース、AI需要追い風に好決算 株価は時間外で11%急騰
Text size
Background
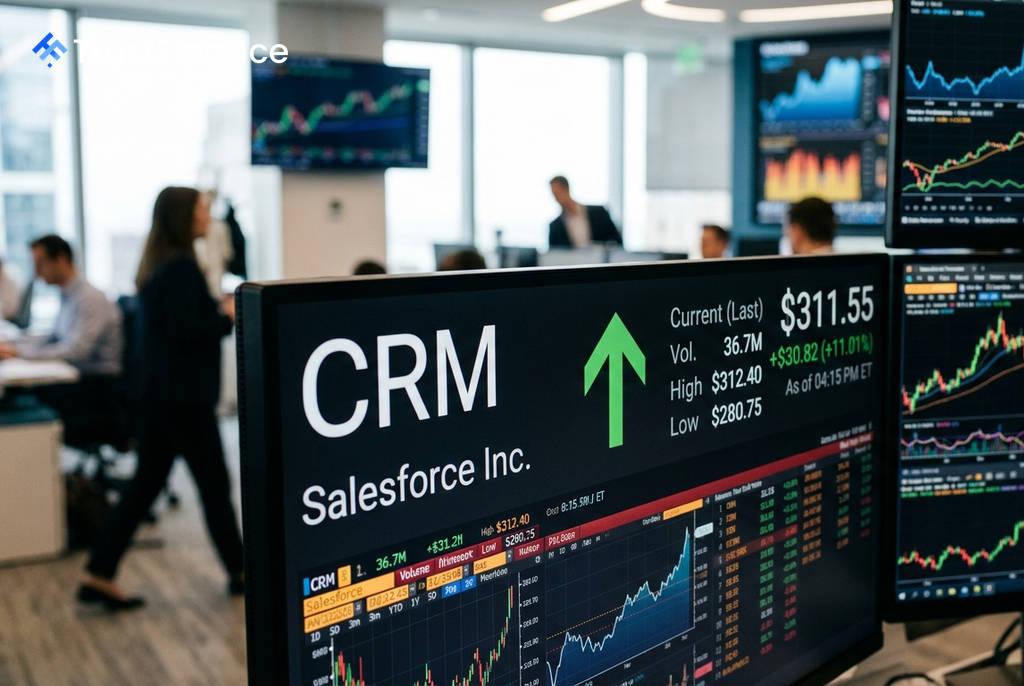
米ソフトウェア大手のセールスフォース(NYSE: CRM)が発表した第2四半期決算は、人工知能(AI)関連製品への旺盛な需要を背景に市場予想を大幅に上回り、通期の業績見通しも引き上げた。これを受け、同社の株価は決算発表後の時間外取引で11%急騰した。
予想を大きく上回る第2四半期決算
同社の第2四半期決算は、主要な指標でアナリスト予想を上回る力強い内容となった。特に利益面での伸びが著しい。
- 売上高: 113億ドル(前年同期比11%増)、市場予想と一致。
- 調整後1株当たり利益(EPS): 5.90ドル、アナリスト予想の3.27ドルを大幅に超過。
- 調整後営業利益率: 34.1%を記録。
- 現行残存履行義務(cRPO): 335億ドル(前年同期比14%増)。
マーク・ベニオフ会長兼CEOは、「過去最高の四半期の一つを達成し、あらゆる主要指標で目標を上回った」とコメントした。
AI事業が成長を牽引、通期見通しも上方修正
好調な業績の主な要因はAI関連事業の急成長だ。ベニオフCEOは「AIは我々のプラットフォームのあらゆる層で価値を提供している。AIおよびデータ製品への信じられないほどの需要が見られる」と述べた。
 Ad
同社によると、AIとデータを組み合わせた製品群の年間経常収益(ARR)は40億ドルに迫る勢いだという。特に「Agentforce」と「Data 360」を合わせたARRは約39億ドル(前年同期比210%超増)、「Agentforce」単体のARRは15億ドル(同240%超増)に達し、爆発的な伸びを示している。
この力強いモメンタムを受け、セールスフォースは2027年度通期の業績見通しを上方修正した。
- 通期売上高見通し: 461億ドル~464億ドル(従来予想から引き上げ)。
- 通期調整後EPS見通し: 16.67ドル~16.71ドル(市場予想の14.16ドルを大幅に上回る)。
市場の反応と今後の焦点
今回の決算発表は、AI技術の事業化と収益性の向上を両立させていることを市場に強く印象付けた。利益率の大幅な改善と将来の契約額を示す残存履行義務の着実な増加は、同社の事業基盤の安定性を示唆している。
投資家は、セールスフォースがAIブームを一過性のものとせず、持続的な収益成長と利益拡大につなげられるかに注目している。今回の好決算と強気の見通しは、その実現可能性に対する信頼感を高めるものとなった。