
Story
퀼터, 예상 하회한 순이익에 주가 4%대 급락
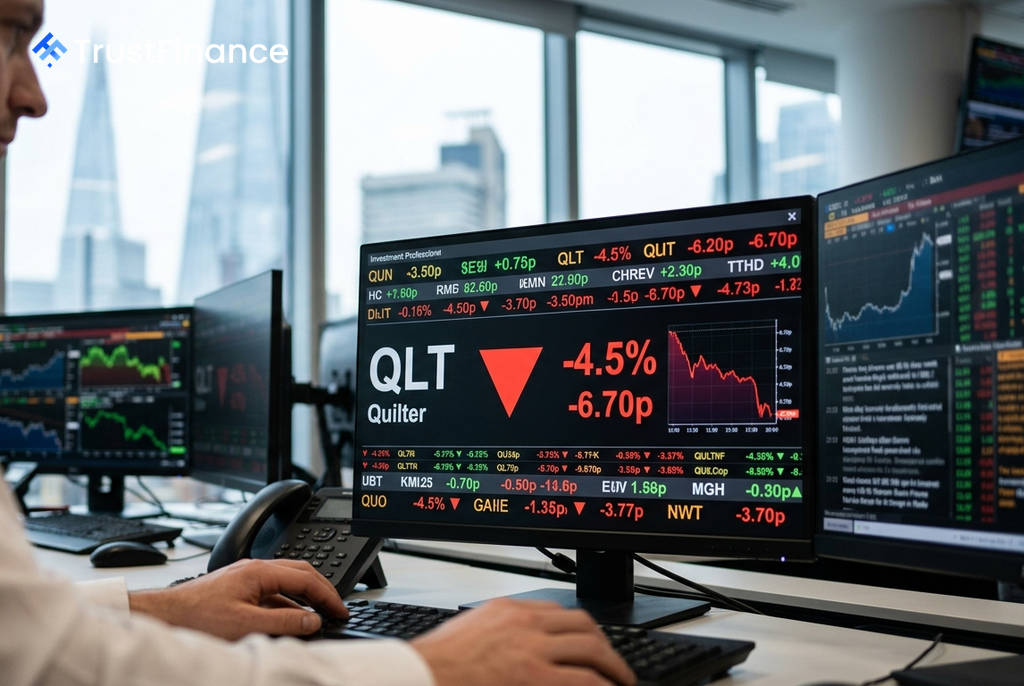
영국의 FTSE 250 지수 구성 종목인 자산운용사 퀼터(Quilter)의 주가가 2026년 상반기 실적 발표 이후 4.5% 하락했습니다. 견조한 영업 실적에도 불구하고, 영국 정책보유자세 세율 인상이 세후 순이익을 크게 잠식하며 시장 기대에 미치지 못한 결과가 주가 하락의 주된 원인으로 분석됩니다.
예상 밑돈 순이익
퀼터가 발표한 2026년 상반기(6월 30일 마감) 실적에 따르면, 국제회계기준(IFRS)에 따른 세후 순이익은 4,500만 파운드를 기록했습니다. 이는 전년 동기 4,600만 파운드에서 소폭 감소한 수치이며, 애널리스트 컨센서스였던 약 6,160만 파운드를 크게 밑도는 결과입니다.
회사는 보통주 1주당 2.1펜스의 중간 배당을 결정했으나, 이러한 주주 환원 정책도 예상치를 하회한 순이익 충격을 상쇄하지는 못했습니다.
견조한 펀더멘털과 세금 역풍
세후 이익 부진과는 대조적으로 퀼터의 핵심 사업 성과는 긍정적이었습니다. 상반기 매출은 전년 대비 12% 증가한 3억 7,900만 파운드로 시장 예상치를 상회했으며, 고객 자금 순유입은 사상 최대를 기록했다고 회사는 밝혔습니다.
 Ad
문제는 세전 이익과 세후 이익 간의 큰 격차였습니다. 세전 이익은 2억 2,200만 파운드에 달했지만, 높아진 정책보유자세 부담이 이익의 상당 부분을 잠식했습니다. 이는 사업 본연의 경쟁력 약화가 아닌, 외부적인 세금 환경 변화가 실적에 직접적인 영향을 미쳤음을 시사합니다.
시장 반응과 전망
퀼터의 주가 하락은 FTSE 250 지수가 사상 최고치 부근에서 거래되는 등 우호적인 거시 환경 속에서 발생해 더욱 두드러졌습니다. 이번 실적 발표는 영국 정부의 재정 정책 및 세금 변화가 자산운용 부문에 미치는 민감성을 다시 한번 부각시켰습니다.
투자자들은 퀼터의 견조한 영업 실적에도 불구하고, 구조적인 세금 역풍이 향후에도 보고 이익을 지속적으로 압박할 가능성을 주가에 반영하고 있는 것으로 보입니다. 따라서 시장의 관심은 퀼터가 이러한 세금 부담을 어떻게 관리하고 장기적인 수익성을 확보할 것인지에 집중될 전망입니다.