
Story
クイルター株が急落、増収も税負担増で純利益が予想下回る
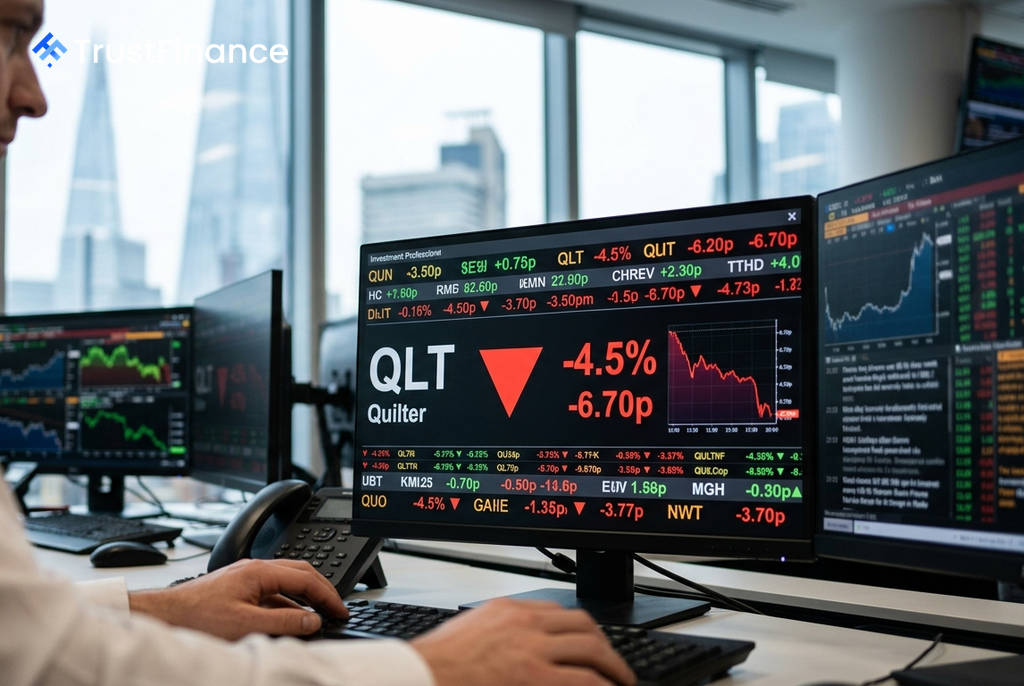
英国の資産運用会社クイルター(Quilter)の株価が急落した。6月30日を期末とする中間決算において、増収と記録的な資金流入を達成したものの、英国の保険契約者税率の上昇が利益を大幅に圧迫し、税引後利益が市場予想を下回ったことが売り材料となった。
税負担増が利益を圧迫、市場予想を大幅に下回る
クイルターが発表した2026年上半期決算によると、IFRS(国際財務報告基準)に基づく税引後利益は4500万ポンドとなり、前年同期の4600万ポンドから減少した。この数字は、アナリストのコンセンサス予想であった約6160万ポンドを大幅に下回る結果となった。
一方で、事業のファンダメンタルズは好調だった。収益は前年同期比12%増の3億7900万ポンドに達し、市場予想を上回った。しかし、2億2200万ポンドの税引前利益から高水準の保険契約者税が差し引かれたことで、最終的な利益が市場の期待を裏切る形となった。同社は1株あたり2.1ペンスの中間配当を発表したが、利益の落ち込みに対する投資家の懸念を払拭するには至らなかった。
好調な事業運営との乖離が浮き彫りに
今回の決算は、好調な事業運営と税制要因による最終利益の乖離を浮き彫りにした。同社は顧客からの資金流入が「記録的」であったと報告しており、本業の成長基盤は堅調であることを示唆している。
 Ad
しかし、投資家が注目したのは、事業の健全性よりも、英国政府の財政スタンスに影響される税制という構造的な逆風だった。資産運用セクター、特に保険契約者向け商品を提供する企業にとって、税制変更が収益性に与える影響の大きさが改めて示された。
投資家心理への影響
この決算発表を受け、クイルターの株価は一時4.5%下落した。FTSE 250種株価指数が史上最高値圏で推移するなど、市場環境が良好であったにもかかわらず、同社固有の悪材料が株価を押し下げた。
市場関係者は、クイルターの株価を再評価する動きを強めている。好調な事業運営が続いたとしても、保険契約者税率の高止まりが将来の報告利益を継続的に圧迫するリスクを織り込み始めているためだ。