
Story
파월 인더스트리, 2분기 연속 실적 부진에 주가 급락
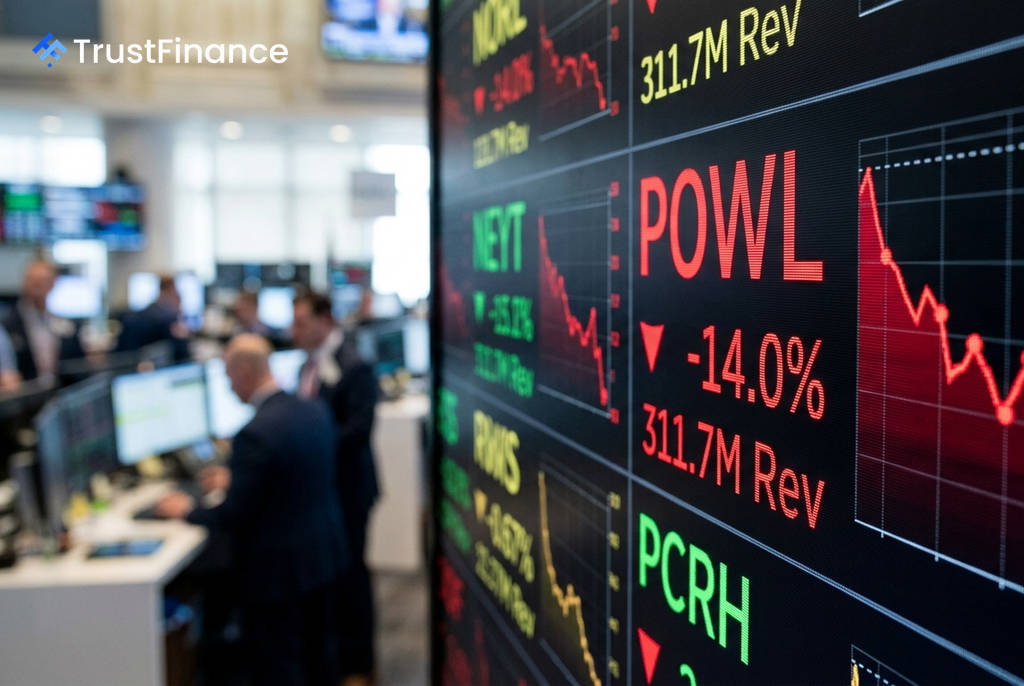
미국의 전력 시스템 제조업체 파월 인더스트리(POWL)의 주가가 2분기 연속 시장 예상치를 밑도는 실적을 발표한 후 시간 외 거래에서 급락세를 보이고 있다. 회사는 기록적인 수주 실적을 달성했음에도 불구하고, 수익성 악화에 대한 우려가 부각되며 투자자들의 매도세를 촉발했다.
예상 하회한 3분기 실적
파월 인더스트리는 2026 회계연도 3분기 실적 발표를 통해 주당순이익(EPS)이 1.42달러를 기록했다고 밝혔다. 이는 월스트리트의 컨센서스인 1.47달러에 미치지 못하는 수치다. 같은 기간 매출 역시 3억 1,170만 달러로, 예상치였던 3억 1,520만 달러를 하회했다.
이는 지난 2분기에 이어 연속적인 '어닝 미스'로, 투자 심리에 상당한 부담으로 작용했다. 매출은 전년 동기 대비 8.9% 증가했지만, 시장의 높은 기대치를 충족시키지 못하면서 주가 하락의 직접적인 원인이 되었다.
기록적 수주와 엇갈린 시장 반응
실망스러운 수익성 지표와는 대조적으로, 회사의 신규 수주는 긍정적인 신호를 보였다. 3분기 신규 수주는 전년 동기 대비 158% 급증한 9억 3,400만 달러로 사상 최고치를 경신했다. 이에 따라 수주액을 매출로 나눈 북투빌 비율(book-to-bill ratio)은 3.0배에 달했으며, 수주잔고(backlog)는 69% 증가한 24억 달러로 확대되었다.
 Ad
하지만 이러한 강력한 수요에도 불구하고 시장의 반응은 냉담했다. 연속된 실적 부진과 최근 있었던 내부자 매도 등이 겹치면서, 투자자들은 회사의 수익 창출 능력에 의문을 제기하며 차익 실현에 나섰다. 회사가 발표한 주당 0.09달러의 분기 배당 역시 하락세를 막기에는 역부족이었다.
향후 전망 및 관전 포인트
이번 주가 하락은 거시 경제의 영향보다는 파월 인더스트리 고유의 문제에 기인한 것으로 분석된다. 같은 날 미국 주요 지수인 S&P 500과 나스닥이 상승 출발한 점은 이를 뒷받침한다.
시장의 관심은 이제 회사가 기록적인 수주잔고를 어떻게 수익성으로 연결할지에 집중될 전망이다. 에너지 전환 추세에 따른 강력한 수요가 지속되고 있지만, 원가 상승, 운영 비용 증가, 공급망 문제 등 수익성을 압박하는 요인들을 어떻게 관리할 수 있을지가 향후 주가 방향을 결정할 핵심 변수가 될 것이다. 투자자들은 예정된 어닝 컨퍼런스 콜에서 회사 경영진의 설명을 주목하고 있다.