
Story
パウエル・インダストリーズ株が急落、2四半期連続の決算未達で
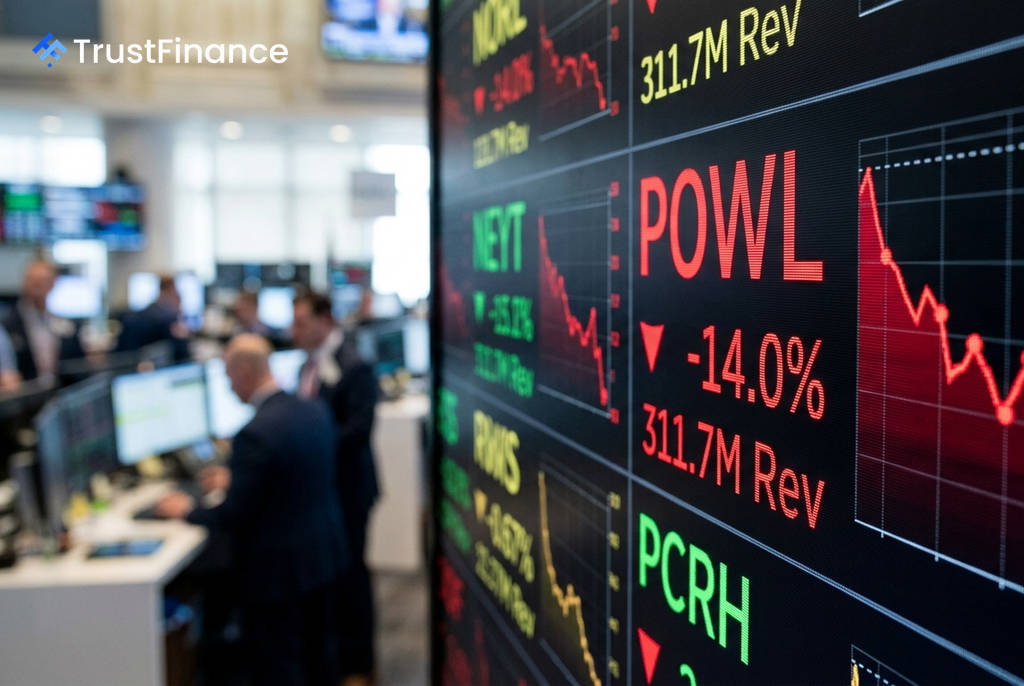
電気システムメーカーのパウエル・インダストリーズ(POWL)の株価は、4日の時間外取引で14.0%の急落を記録した。前日夕方に発表された2026年度第3四半期決算が、売上高と利益の両面でアナリスト予想に届かなかったことが嫌気された。
第3四半期決算、2期連続で市場予想下回る
同社の第3四半期決算は、1株当たり利益(EPS)が1.42ドルとなり、市場コンセンサス予想の1.47ドルを下回った。売上高も3億1,170万ドルにとどまり、予想の3億1,520万ドルに届かなかった。前年同期比では8.9%の増収となったものの、市場の期待値には及ばなかった。
パウエル社が売上高と利益の両方で市場予想を下回るのは第2四半期に続き2四半期連続となる。この連続未達が投資家心理を悪化させ、利益確定売りを誘発する格好となった。最近のインサイダーによる株式売却も、センチメントへのさらなる下押し圧力となっている。
受注は好調も収益性への懸念が浮上
決算内容が失望を誘う一方で、新規受注は好調を維持している。第3四半期の新規受注額は前年同期比158%増の9億3,400万ドルと過去最高を記録。これにより、受注額を受注残高で割ったブック・トゥ・ビル・レシオは3.0倍に達し、受注残高は同69%増の24億ドルに膨らんだ。
 Ad
しかし、市場の関心は、エネルギー転換需要に支えられた記録的な受注残高を、同社が安定した収益に転換できるかどうかに集まっている。コスト上昇やサプライチェーンの課題が利益を圧迫する可能性への懸念が、今回の株価急落の背景にある。
市場の反応と今後の見通し
同日の米国株式市場は主要3指数がそろって上昇基調で始まったことから、パウエル株の下落はマクロ経済要因ではなく、完全に同社固有の問題に起因するものだ。決算発表前、FactSetがまとめたアナリストの投資判断は「オーバーウエート」だったが、目標株価のレンジが252ドルから427ドルと非常に広く、同社の収益化能力に対する不透明感がすでに示唆されていた。
同社は米国東部時間4日午前11時より決算説明会を予定しており、経営陣からの説明やアナリストとの質疑応答が、今後の株価の方向性を占う上で重要な材料となる。