
Story
온 홀딩, 2분기 실적 발표 후 주가 20% 급락...북미 성장 둔화 우려
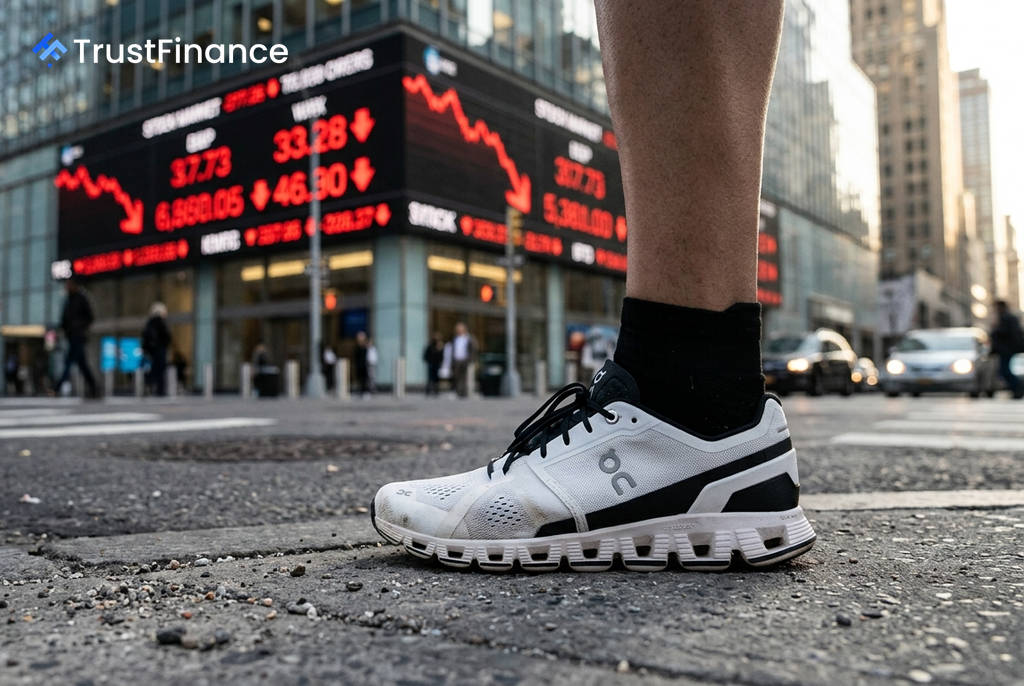
스위스 운동화 브랜드 온 홀딩(ONON)의 주가가 2분기 실적 발표 이후 20.4% 급락하며 수개월간의 상승분을 반납했다. 주당순이익(EPS)은 시장 예상치를 상회했지만, 핵심 시장인 북미 지역의 성장세 둔화가 확인되면서 투자 심리가 급격히 위축되었다.
엇갈린 2분기 실적, 북미 성장 둔화에 '빨간불'
인베스팅닷컴(Investing.com)에 따르면 온 홀딩의 2분기 실적은 전형적인 '비트 앤 미스(beat and miss)'를 기록했다.
- 주당순이익(EPS): 0.31 스위스 프랑(CHF)으로 컨센서스인 0.29 CHF를 상회했다.
- 매출: 8억 5,030만 CHF를 기록해 컨센서스인 8억 8,100만 CHF를 밑돌았다.
투자자들을 실망시킨 주된 요인은 최대 시장인 북미 지역의 성장 둔화였다. 북미 매출은 고정환율 기준 13% 성장에 그쳐 1분기의 17%보다 낮아졌다. 회사 측은 이에 대해 "어려워진 소비 환경"과 미국 관세 비용 증가를 원인으로 꼽았다. 반면 아시아태평양 지역은 고정환율 기준 54.7%의 높은 성장세를 보이며 글로벌 시장에서의 브랜드 잠재력을 입증했다.
견고한 수익성에도 가려진 불확실성
 Ad
성장세 둔화 우려에도 불구하고 온 홀딩의 수익성은 더욱 견고해지고 있다. 2분기 총이익률은 전년 동기 대비 390bp 상승한 65.4%에 달했으며, 회사는 연간 총이익률 가이던스를 최소 65%로 상향 조정했다. 조정 EBITDA 마진 가이던스 역시 19.5%~20.0%로 제시하며 운영 효율성이 개선되고 있음을 시사했다.
하지만 시장은 이러한 긍정적 지표보다 리스크에 더 주목하고 있다. 특히 생산의 최대 90%를 베트남에 의존하는 구조로 인한 미국 관세 리스크가 불확실성으로 남아있다. 경영진은 관세 비용 증가를 인정하면서도 구체적인 재무적 영향을 밝히지 않았다. 또한 지난 3월 발표된 갑작스러운 최고경영자(CEO) 교체 이후 새로운 리더십의 장기 전략이 부재하다는 점도 투자자들의 우려를 사고 있다.
시장의 눈은 9월 '인베스터 데이'로
이번 주가 급락은 사업의 근본적인 붕괴라기보다는 밸류에이션 재조정의 성격이 강하다는 분석이 나온다. 온 홀딩은 여전히 65%대의 높은 총이익률과 10억 CHF에 달하는 현금을 보유하고 있다.
시장의 관심은 오는 9월 2026년으로 예정된 '인베스터 데이(Investor Day)'로 쏠리고 있다. 이 행사에서 새로운 경영진이 중장기 성장 목표, 수익성 목표, 자본 배분 정책 등을 제시할 것으로 기대된다. 이 외에도 2027년 초로 예정된 '클라우드 러너 3', '클라우드 몬스터 3' 등 주요 신제품 출시와 연간 20~25개 매장 출점을 통한 오프라인 확장 전략이 향후 주가 흐름의 주요 변수가 될 전망이다.