
Story
Onホールディングス株が急落、米州の成長鈍化を嫌気-第2四半期決算はまだら模様
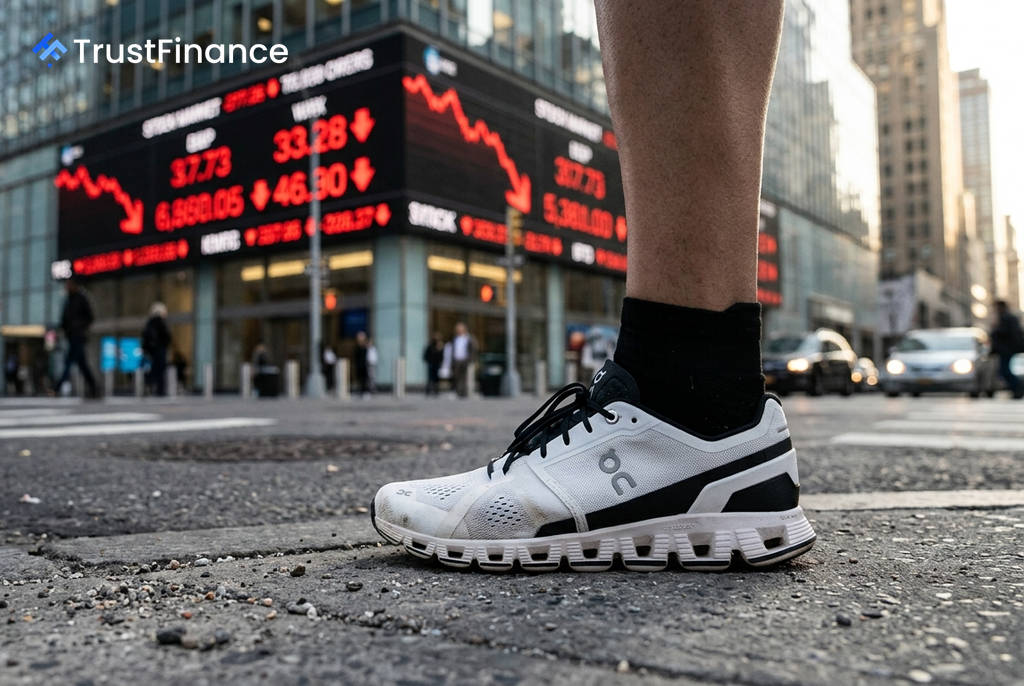
スイスのスポーツ用品メーカー、Onホールディングス(ONON)が発表した2026年第2四半期決算は、1株当たり利益(EPS)が市場予想を上回った一方、売上高は予想に届かなかった。最大市場である米州での成長鈍化が嫌気され、同社の株価は20.4%安の30.88ドルへと急落し、数ヶ月分の上昇を帳消しにした。
決算内容はまだら模様、米州事業に懸念
同社の第2四半期決算は、以下の通りまだら模様の内容となった。
- 1株当たり利益(EPS): 0.31スイスフラン(市場予想:0.29スイスフラン)
- 売上高: 8億5030万スイスフラン(市場予想:8億8100万スイスフラン)
市場が特に問題視したのは、同社にとって最大の市場である米州での成長率の鈍化だ。恒常為替レートベースでの売上高成長率は13%となり、第1四半期の17%から減速した。経営陣はこの要因について「より厳しい消費者環境」と米国の関税コストの上昇を挙げた。これは、パンデミック後の急成長以来、初めて明確に示された減速のシグナルであり、高い成長を織り込んでいた市場に動揺を与えた。
高い収益性とアジアでの成長は好材料
 Ad
一方で、決算には好材料も含まれている。第2四半期の売上総利益率(粗利率)は、前年同期比390ベーシスポイント上昇の65.4%に達し、高い収益性を示した。会社側は通期の粗利率見通しを少なくとも65%に引き上げており、プレミアムブランドとしての価格決定力が健在であることを裏付けている。
また、アジア太平洋地域は恒常為替レートベースで54.7%という力強い成長を維持しており、同ブランドの魅力が特定の地域に限定されないことを証明した。調整後EBITDAマージン見通しも19.5%~20.0%と、営業レバレッジが効いていることを示唆している。
今後の注目点と課題
投資家が次に注目するのは、9月に開催予定のインベスターデー(投資家向け説明会)だ。この場で新経営陣から中期的な成長目標や収益性の見通し、資本配分方針などが示される見込みで、市場の信頼を回復できるかが焦点となる。
しかし、課題も残る。同社は生産の最大90%をベトナムに依存しており、経営陣が言及した「米国の関税コスト上昇」の具体的な影響額は開示されていない。また、3月に発表されたCEOの交代に伴う経営方針の不透明感も、依然として投資家心理の重しとなっている。今回の株価急落は事業の崩壊ではなく、過熱したバリュエーションの修正と見られるが、市場は米州事業の再加速と関税問題の明確化を求めている。