
Story
올레마 파마, 경쟁사 아스트라제네카 임상 실패 소식에 주가 급락
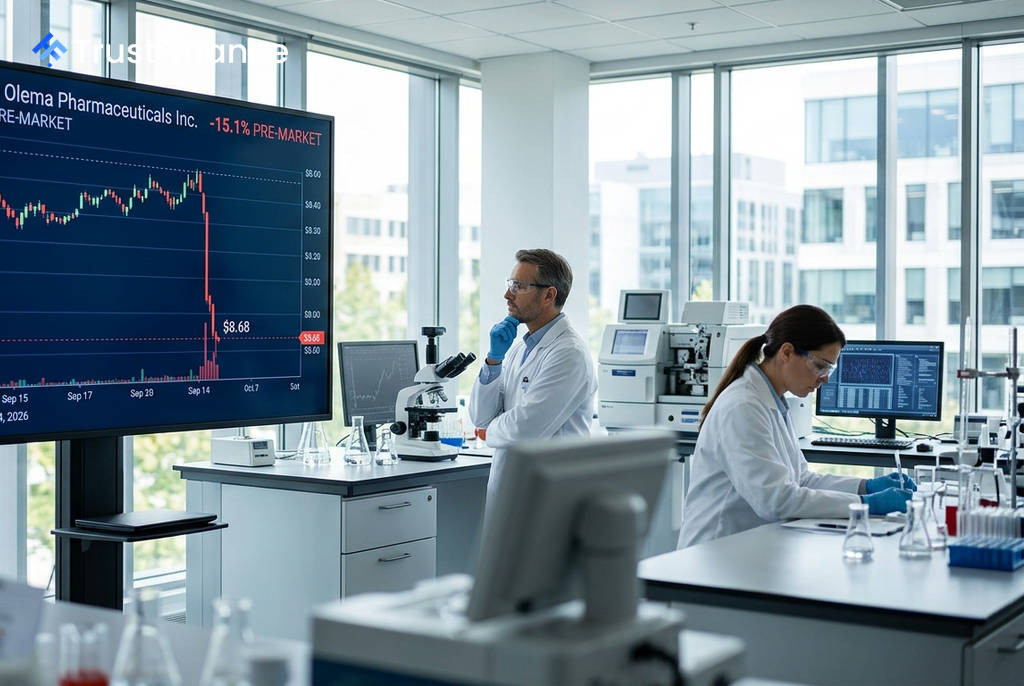
올레마 파마슈티컬스(Olema Pharmaceuticals, 티커: OLMA)의 주가가 14일(현지시간) 개장 전 거래에서 15.1% 급락하며 8.68달러를 기록했다. 이는 지난 11일 장 마감 후 경쟁사인 아스트라제네카(AstraZeneca)가 발표한 유방암 치료제 임상 3상 실패 소식이 직접적인 원인으로 작용했다.
경쟁사 임상 실패 여파
아스트라제네카는 자사의 경구용 선택적 에스트로겐 수용체 분해제(SERD)인 '카미제스트란트(camizestrant)'의 SERENA-4 임상 3상 시험이 1차 치료 환경에서 통계적으로 유의미한 무진행 생존 기간(PFS) 개선을 입증하지 못했다고 밝혔다. 대상 환자군은 에스트로겐 수용체(ER) 양성, HER2 음성 진행성 유방암 환자였다.
이 소식은 올레마에 특히 타격이 컸다. 올레마의 핵심 신약 후보물질인 '팔라제스트란트(palazestrant, OP-1250)' 역시 동일한 기전을 가진 SERD 계열 약물이기 때문이다. 팔라제스트란트는 현재 유사한 환자군을 대상으로 중추적인 OPERA-01 임상 3상을 진행 중이어서, 경쟁 약물의 실패가 자사 약물의 성공 가능성에 대한 의구심으로 직결된 것이다.
업계에서는 이번 아스트라제네카의 실패가 올해 초 로슈(Roche)의 임상 실패에 이은 두 번째 경구용 SERD 계열 약물의 1차 치료제 도전 실패라는 점에 주목하고 있다. 이는 해당 약물군 전체에 대한 회의론을 증폭시키는 요인으로 작용하고 있다.
 Ad
월가 투자의견 및 시장 환경 악화
경쟁사의 임상 실패 소식에 월가도 즉각 반응했다. 투자은행 스티펠(Stifel)은 올레마에 대한 투자의견은 '매수(Buy)'를 유지했지만, 목표주가를 기존 48달러에서 30달러로 37.5% 대폭 하향 조정했다. 스티펠은 팔라제스트란트의 장기적인 가치는 여전히 긍정적으로 보면서도, 임상 및 경쟁 환경이 실질적으로 악화되었다고 평가했다.
여기에 더해 이날 나스닥 지수가 1.7%, S&P 500 지수가 0.7% 하락하는 등 전반적인 시장의 위험 회피 심리도 투기적 성격이 강한 바이오테크 주식에 추가적인 하방 압력으로 작용했다. 이번 급락으로 올레마의 주가는 52주 최고가인 36.26달러에서 크게 멀어지며 52주 최저가인 6.65달러에 근접하게 됐다.