
Story
엔비디아, 52주 신고가 근접... '보유'와 '차익 실현' 사이 딜레마
Text size
Background
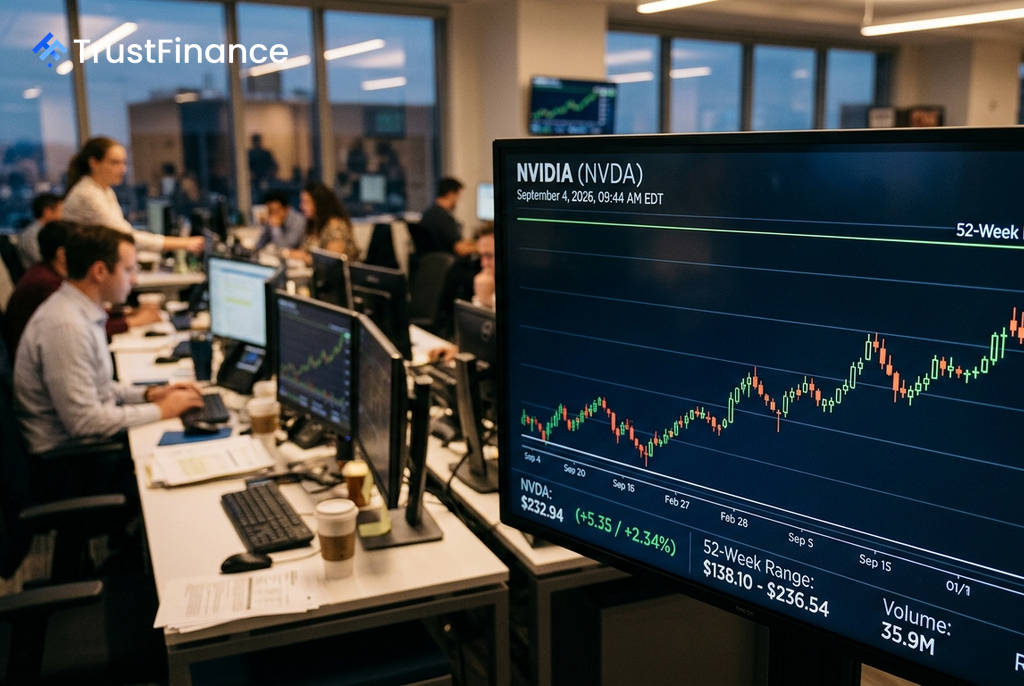
인공지능(AI) 칩 선두주자인 엔비디아(NVDA)의 주가가 52주 신고가에 바짝 다가서면서, 투자자들 사이에서 이익을 실현해야 할 시점인지 아니면 추가 상승을 기대하며 보유해야 할지를 두고 의견이 엇갈리고 있다. Investing.com에 따르면 엔비디아 주가는 52주 최고가 대비 약 1.3% 낮은 수준에서 거래되고 있으며, 펀더멘털은 견고하지만 기술적 지표는 단기 과열 가능성을 시사하고 있다.
추가 상승 기대 요인
엔비디아의 주가 상승을 지지하는 근거는 명확하다. 강력한 실적 성장세가 지속되고 있기 때문이다.
- 강력한 실적: 2분기 매출은 962억 달러를 기록하며 시장 예상치인 919억 달러를 상회했다. 주당순이익(EPS) 역시 예상을 6.73% 웃돌았으며, 실적 발표 후 주가는 7.01% 상승했다.
- 전망치 상향 조정: 지난 90일 동안 월가의 컨센서스 EPS 추정치는 5.6%, 매출 추정치는 5.95% 상향 조정됐다. 이는 주가 상승이 단순한 밸류에이션 확대가 아닌 실적 개선에 기반하고 있음을 의미한다.
- 가파른 성장 곡선: 2023 회계연도에 269억 7천만 달러였던 매출은 2026 회계연도에 2,159억 4천만 달러로 급증했다. 같은 기간 잉여현금흐름은 966억 8천만 달러에 달했다.
- 생태계 확장: 엔비디아는 AI 플랫폼 허깅페이스(Hugging Face)를 129억 3천만 달러에 인수하기로 합의했다고 발표했다. 니덤(Needham) 증권사는 투자의견 '매수'와 목표주가 300달러를 유지했다.
차익 실현 압력과 잠재적 위험
반면, 단기적인 관점에서 차익 실현을 고려해야 할 이유도 존재한다. 주가가 단기간에 급등하면서 밸류에이션 부담과 기술적 과열 신호가 나타나고 있다.
 Ad
- 높아진 밸류에이션: 7월 31일 기준 엔비디아의 후행 주가수익비율(PER)은 28.6배에 달한다. 성장률을 고려하면 합리적인 수준일 수 있으나, 사소한 실수에도 주가가 민감하게 반응할 수 있는 수준이다.
- 기술적 과열 신호: 월간 상대강도지수(RSI)는 과매수 구간으로 여겨지는 70을 넘어선 72.7을 기록하고 있다. 이는 장기적인 상승 추세가 과도하게 확장되었을 가능성을 시사한다.
- 주요 기술적 지지선: 단기적으로 일간 지지선은 약 225.34달러, 주간 지지선은 약 206.37달러에 형성되어 있다. 주가가 이 지지선 아래로 하락할 경우, 차익 실현 매물이 본격적으로 출회될 수 있다는 신호로 해석될 수 있다.
시장 분석 및 투자 전략
결론적으로 엔비디아에 대한 매도 논리는 펀더멘털보다는 단기적인 기술적 분석에 기반을 두고 있다. 실적 전망치가 계속 상향되고 강력한 현금 창출 능력이 유지되는 한, 핵심 보유 자산으로 유지하는 전략이 유효해 보인다.
다만, 비중이 과도한 투자자의 경우 점진적으로 비중을 축소하며 위험을 관리하는 것이 합리적일 수 있다. 반면, 적정 비중을 보유한 장기 투자자라면 현재 데이터는 전량 매도보다는 인내심을 갖고 추세를 지켜보는 것이 유리함을 시사한다. 현재 주가는 실망스러운 결과에 민감하게 반응할 만큼 비싸지만, 실적 성장 궤도에서 완전히 벗어난 수준은 아닌 것으로 분석된다.