
Story
나이키 주가 52주 신저가 근접, '가치 함정' 논란 부상
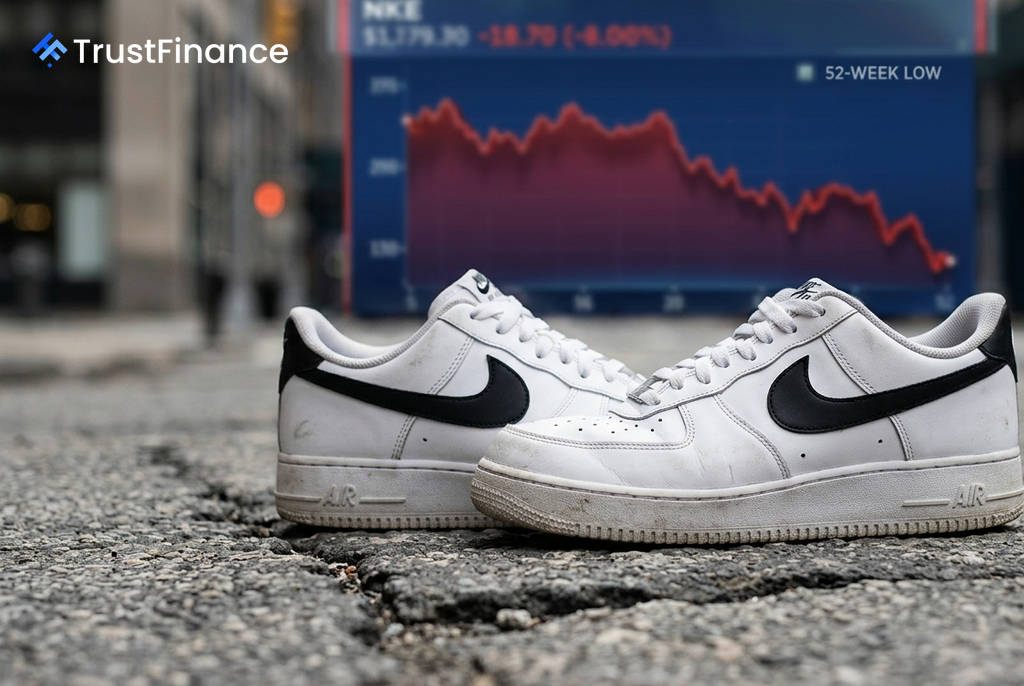
나이키(NKE) 주가가 지난 1년간 47% 하락하며 52주 신저가인 38.86달러에 근접했습니다. 밸류에이션이 낮아졌음에도 불구하고, 실적 악화 신호가 뚜렷해지면서 시장에서는 이것이 저가 매수 기회가 아닌 '가치 함정(value trap)'일 수 있다는 우려가 커지고 있습니다.
악화되는 펀더멘털 지표
나이키의 펀더멘털은 여러 측면에서 약화되고 있습니다. 인베스팅닷컴 분석에 따르면, 향후 실적 전망을 반영하는 선행 주가수익비율(Forward P/E)은 23.7배로 과거 실적 기준 후행 주가수익비율(Trailing P/E)인 19.5배를 상회하고 있습니다. 이는 애널리스트들이 향후 이익 감소를 예상하고 있음을 시사합니다.
주요 재무 지표는 다음과 같은 하락세를 보이고 있습니다.
- 매출: 2024 회계연도에 514억 달러로 정점을 찍은 후 464억 달러 수준에서 정체 상태입니다.
- 순이익: 2022 회계연도의 60억 5천만 달러에서 2026 회계연도에는 31억 1천만 달러로 49% 급감했습니다.
- 순이익률: 같은 기간 12.9%에서 6.7%로 거의 반 토막 났습니다.
혁신 부재와 경쟁 심화
금융 서비스 기업 스티펠(Stifel)의 최근 보고서는 나이키의 브랜드 인기 회복이 오래된 제품에 의존하고 있다고 지적했습니다. 브랜드 인기는 최저치였던 38.2%에서 45.8%로 반등했지만, 이는 8년 연속 인기를 끈 '에어 포스 1' 프랜차이즈 덕분입니다. 스티펠은 이를 두고 "합리적인 제품 수명 주기를 훨씬 넘어섰다"고 평가하며, 신제품 파이프라인이 대규모로 시장에 영향을 미치기까지는 "여러 시즌이 걸릴 것"이라고 전망했습니다.
 Ad
이러한 혁신 부재 속에서 온(On), 호카(Hoka), 뉴발란스(New Balance)와 같은 경쟁사들이 퍼포먼스 러닝 분야에서 시장 점유율을 잠식하고 있습니다. 또한, 주요 시장인 중국에서의 부진도 계속되고 있으며, 가장 최근 분기 디지털 매출은 전년 동기 대비 26% 감소했습니다.
엇갈리는 투자 전망
물론 긍정적인 요인도 존재합니다. 현재 나이키의 배당수익률은 4%로 역사적으로 높은 수준이며, 23년 연속 배당금을 인상해왔습니다. 유동비율은 2.0배로 재무 건전성이 양호하고, 자기자본이익률(ROE)도 22%로 여전히 높은 수익성을 유지하고 있습니다. 상대강도지수(RSI)는 29.6으로 과매도 국면에 진입했다는 기술적 분석도 나옵니다.
하지만 경영진 스스로가 "여러 시즌 동안" 부진한 성장을 예고했다는 점과 마이너스 주당순이익(EPS) 성장률(-3.1%) 등은 부정적인 신호입니다. 오는 11월에 예정된 '투자자의 날(Investor Day)' 행사가 전략적 명확성을 제공할 다음 주요 촉매제로 꼽히지만, 시장을 움직일 만한 놀라움을 주지 못한다면 주가는 계속 갇혀있을 수 있습니다.
결론적으로, 나이키는 강력한 브랜드 자산과 견고한 재무 상태를 갖추고 있어 회복 불가능한 상태는 아닙니다. 그러나 단기적인 혁신 촉매제가 부재하고 펀더멘털이 악화되고 있다는 점에서, 현재의 낮은 주가는 단순한 매수 기회라기보다 신중한 접근이 요구되는 '가치 함정'의 특성을 보이고 있습니다.