
Story
ナイキ株、52週安値圏で推移―「バリュートラップ」の懸念高まる
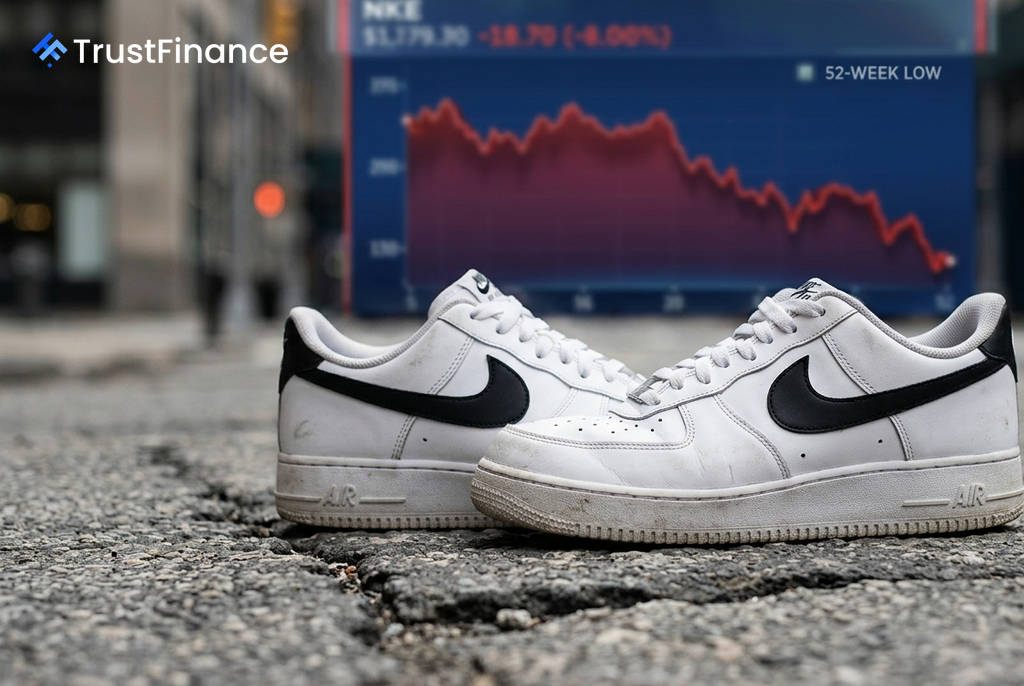
ナイキ(NKE)の株価が過去1年間で47%下落し、52週安値圏で推移している。一見すると割安な水準にあり投資妙味があるように見えるが、ファンダメンタルズ(基礎的条件)の悪化が深刻化しており、投資家にとっては「バリュートラップ」となるリスクが浮上している。
悪化するファンダメンタルズ
バリュートラップとは、株価が安く見えるものの、業績悪化などの根本的な問題を抱えているために、株価が回復しない、あるいはさらに下落する銘柄を指す。現在のナイキは、この特徴を複数満たしている。
- 収益の停滞: 売上高は2024年度の514億ドルをピークに頭打ちとなり、現在は464億ドルで停滞している。
- 利益率の悪化: 純利益は2022年度の60.5億ドルから2026年度には31.1億ドルへと49%減少。純利益率は12.9%から6.7%へとほぼ半減した。
- 将来見通し: 予想PER(株価収益率)が23.7倍と、実績PERの19.5倍を上回っている。これは、市場が将来のさらなる業績悪化を織り込んでいることを示唆する。
イノベーションの不在と競争激化
金融サービス会社Stifelの調査によると、ナイキのブランド人気は過去最低の38.2%から45.8%まで回復したものの、2021年のピーク時(92.5%)には遠く及ばない。さらに懸念されるのは、この回復が8年連続で人気を博している「エアフォース1」という一つの製品に依存している点だ。Stifelはこれを「合理的な製品サイクルをはるかに超えている」と指摘し、イノベーション主導の成長ではないと分析している。
その一方で、On(オン)、Hoka(ホカ)、ニューバランスといった競合がパフォーマンス・ランニング分野でシェアを拡大。さらに、かつての成長エンジンだった中国市場も不振が続き、直近四半期のデジタル売上は前年同期比で26%減少するなど、外部環境も厳しい。
 Ad
強気派と弱気派の論点
もちろん、強気材料も存在する。現在の配当利回りは4%と近年で最も高く、23年連続で増配している実績は魅力的だ。流動比率2.0倍という健全なバランスシートや、依然として22%を維持する自己資本利益率(ROE)も評価できる。テクニカル的にも、月足RSI(相対力指数)は29.6と売られ過ぎの領域にある。
しかし、経営陣自身が「複数シーズン」にわたる低成長を認めていることや、前述のファンダメンタルズの悪化を考慮すると、株価が安値圏に留まる可能性は高い。市場の次の注目は、11月に予定されている投資家向け説明会に移っているが、株価を動かすには市場の予想を上回るポジティブなサプライズが必要となるだろう。
結論:慎重な判断が求められる
ナイキは強力なブランド力と健全な財務基盤を持つため、再起不能な状態ではない。しかし、短期的な成長触媒の欠如、根本的な業績の悪化、そして経営陣自身が回復には時間がかかると認めている現状を考えれば、今は安易な「押し目買い」の好機とは言えない。「エアフォース1」が永遠にブランドを支え続けることはできず、新たな製品サイクルが軌道に乗るまでは、株価の低迷が続く可能性がある。