
Story
루시드, 차량 공유 업체 볼트와 자율주행차 공급 계약에 주가 급등
Summary
전기차 제조업체 루시드 그룹(LCID)이 유럽 차량 공유 업체 볼트(Bolt)와 대규모 자율주행차 공급 파트너십을 발표한 후 주가가 급등했습니다. 이번 계약은 루시드의 장기적 성장 동력에 긍정적 신호로 작용했지만, 회사의 재무 건전성에 대한 우려는 여전히 남아있습니다.
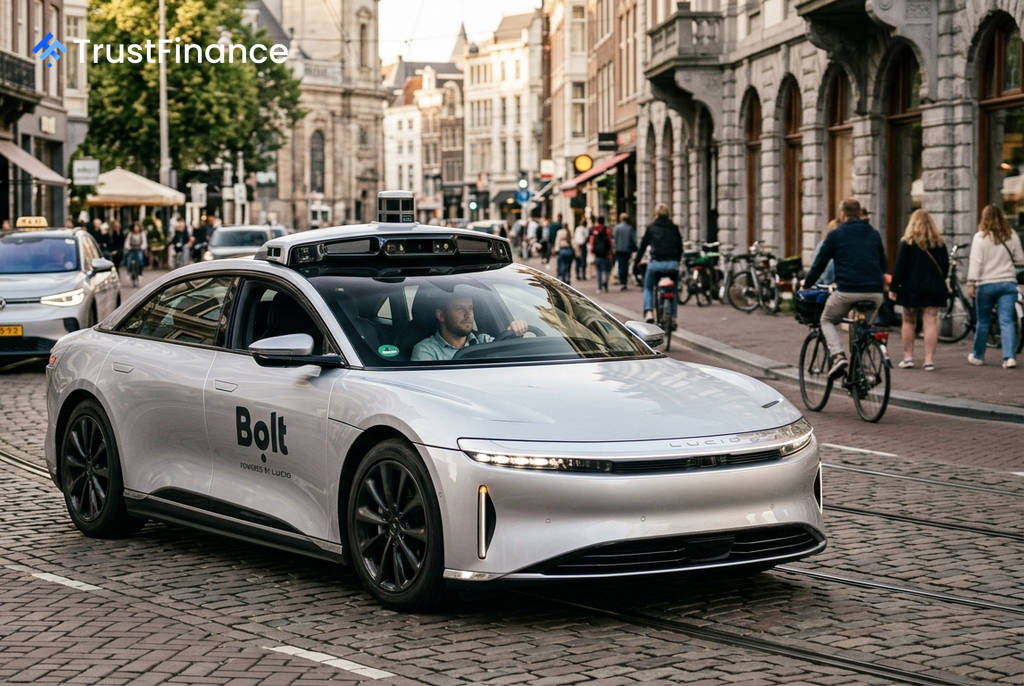
전기차 스타트업 루시드 그룹(NASDAQ: LCID)의 주가가 유럽 차량 공유 및 배달 플랫폼인 볼트(Bolt)와의 대규모 파트너십 발표 소식에 힘입어 급등했습니다. 이 소식은 경영난을 겪고 있는 루시드에 중요한 상업적 신뢰성을 더했지만, 투자자들은 여전히 회사의 재무적 현실을 신중하게 평가하고 있습니다.
볼트와의 파트너십 세부 내용
이번 파트너십의 골자는 루시드가 볼트에 최소 25,000대의 자율주행 전기차를 공급하는 것입니다. 이 차량들은 루시드가 곧 출시할 '미드사이즈(Midsize)' 플랫폼을 기반으로 제작되며, SAE 레벨 4 수준의 자율주행 기술 탑재를 목표로 합니다.
볼트는 이 차량들을 직접 소유하고 유럽 전역에서 운영할 계획입니다. 이는 루시드가 단순한 기술 실증 파트너가 아닌, 실제 운영 파트너를 확보했다는 점에서 의미가 큽니다. 다만, 양사는 구체적인 차량 배치 시점이나 투자 규모에 대해서는 공개하지 않아 즉각적인 매출 발생보다는 전략적 가치에 무게가 실립니다.
재무 현실과 시장의 우려
긍정적인 소식에도 불구하고 루시드의 재무 상태는 여전히 주요 위험 요인으로 남아있습니다. Investing.com에 따르면, 루시드는 2026 회계연도 2분기에 시장 예상치($4억 2,232만)에 못 미치는 4억 535만 달러의 매출과 예상치(주당 -$2.36)보다 큰 주당 2.78달러의 손실을 기록했습니다.
 Ad
- 실적 전망: 시장 컨센서스는 2026년 주당 9.40달러, 2027년 5.55달러, 2028년 3.78달러의 손실을 지속할 것으로 예측합니다.
- 수익 예측 하향: 지난 60일 동안 2026년 매출 추정치는 22.95%, 주당순이익(EPS) 추정치는 18.31% 하향 조정되었습니다.
이는 로보택시 사업과 같은 장기적인 기회가 단기적인 현금 소진 및 생산 관련 위험을 상쇄할 수 있을지에 대한 의문을 남깁니다.
기술적 분석 및 투자자 관점
Investing.com의 9월 17일 분석에 따르면, 루시드 주가는 이번 급등에도 불구하고 여전히 장기적인 하락 추세 내의 기술적 반등으로 평가됩니다. 주가는 연초 대비 59.14%, 지난 1년간 78.47% 하락한 상태입니다.
결론적으로, 이번 볼트와의 계약은 루시드의 장기 성장 스토리를 강화하는 중요한 촉매제입니다. 그러나 투자자 입장에서는 이것이 검증된 실적 개선으로 이어지기 전까지는 투기적 성격이 강한 거래로 간주될 수 있으며, 실제 생산 및 재무 성과 개선이 확인되기까지는 신중한 접근이 필요해 보입니다.