
Story
크래프트 하인즈, 2분기 실적 상회에도 주가 하락...수익성 우려 부각
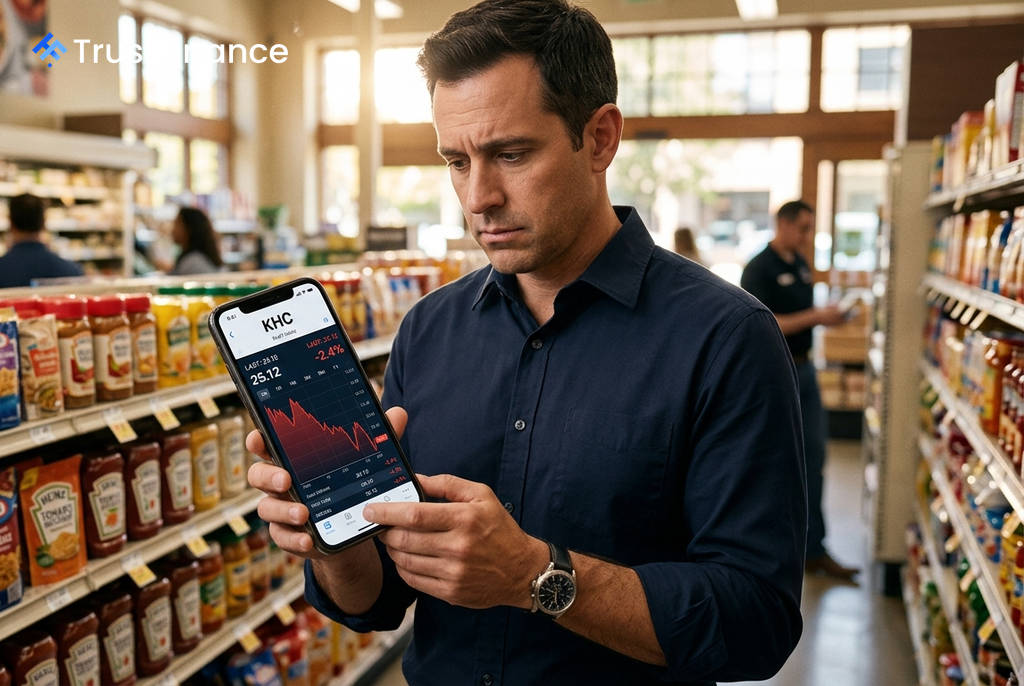
미국의 대형 식품 기업 크래프트 하인즈(KHC)의 주가가 2분기 실적 발표 이후에도 하락세를 이어가고 있습니다. 회사가 시장 예상치를 상회하는 매출과 이익을 기록했지만, 수십억 달러에 달하는 자산손상차손과 수익성 악화에 대한 우려가 호실적을 압도하며 투자자들의 매도세를 촉발했습니다.
실적 상회에도 가려진 수익성 악화
크래프트 하인즈는 2분기 실적 발표를 통해 조정 주당순이익(EPS)이 0.56달러를 기록해 시장 컨센서스인 0.53달러를 상회했다고 밝혔습니다. 매출 역시 62억 6천만 달러로 예상치(61억 1천만 달러)를 웃돌았습니다.
하지만 이러한 표면적인 호실적은 73억 5천만 달러에 달하는 막대한 규모의 비현금성 자산손상차손으로 인해 빛이 바랬습니다. 또한, 조정 영업이익은 전년 동기 대비 18.4% 감소하며 수익성에 대한 심각한 우려를 낳았습니다. 투자자들은 외형적인 성장보다 악화된 수익성에 더 주목했습니다.
부진한 3분기 전망과 대규모 투자 부담
시장의 우려를 증폭시킨 것은 회사가 제시한 단기 전망입니다. 크래프트 하인즈는 3분기 유기적 순매출이 전년 동기 대비 1%에서 2.5% 감소할 것으로 예상했습니다. 특히 조정 영업이익은 23%에서 25%까지 급감할 것으로 전망했습니다.
 Ad
이러한 실적 부진 전망의 배경에는 미국 사업 활성화를 목표로 하는 7억 달러 규모의 추가 투자 계획이 있습니다. 회사는 의도적으로 투자 비용을 흡수하고 있지만, 시장에서는 이러한 대규모 지출이 단기간에 지속 가능한 성장으로 이어질지에 대한 회의적인 시각이 지배적입니다.
업계 전반의 역풍과 시장 반응
경쟁사인 코나그라(Conagra)가 배당금을 절반으로 삭감하고 부진한 연간 실적 전망을 내놓은 점도 포장 식품 업계 전반의 구조적 역풍에 대한 우려를 키웠습니다. JP모건이 크래프트 하인즈의 재무 건전성 개선을 이유로 신용 등급을 '비중확대'로 상향 조정했지만, 이는 마진 축소를 우려하는 주식 투자자들에게는 별다른 위안이 되지 못했습니다.
결과적으로 대규모 자산 상각, 신중한 3분기 가이던스, 업계 불황이라는 여러 악재가 겹치면서 크래프트 하인즈의 주가는 25.12달러까지 밀렸습니다. 이는 52주 최고가인 28.10달러를 크게 밑도는 수준입니다.