
Story
クラフト・ハインツ株が続落、巨額減損と弱い見通しを嫌気
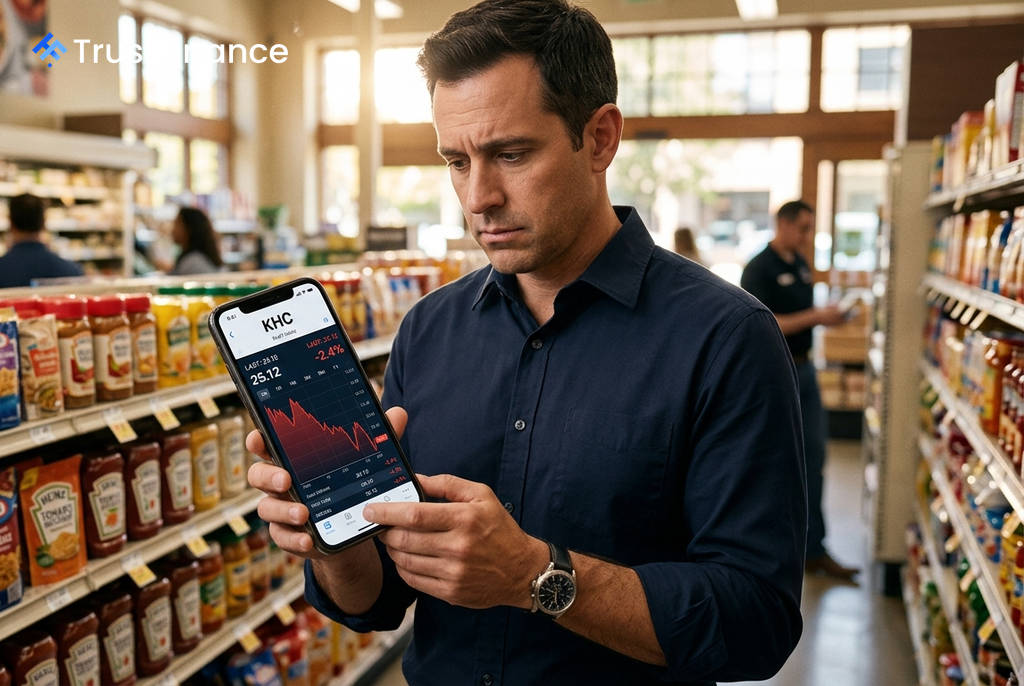
米食品大手クラフト・ハインツ(KHC)の株価が、前日の第2四半期決算発表に続き下落している。売上高と調整後1株当たり利益(EPS)は市場予想を上回ったものの、巨額の減損損失と収益性の悪化を示す弱い業績見通しが、表面的な好決算の印象を打ち消した。
第2四半期決算の発表を受け、売りが継続
同社が発表した2026年第2四半期決算では、売上高が62億6000万ドル(市場予想61億1000万ドル)、調整後EPSが0.56ドル(同0.53ドル)となり、いずれもコンセンサスを上回った。しかし、投資家が注目したのはその内容だった。
決算には73億5000万ドルという巨額の非現金減損損失が計上されたほか、調整後営業利益は前年同期比で18.4%も減少した。これらのネガティブな要因が、市場予想を上回るヘッドライン数値を大きく上回る売り材料となった。
収益性悪化への懸念と弱い見通し
短期的な見通しが、市場の懸念をさらに増幅させた。会社側は第3四半期のオーガニック売上高が1%から2.5%減少すると予想。さらに、調整後営業利益は前年同期比で23%から25%の大幅な減少を見込んでいる。
 Ad
この収益性悪化は、米国事業の再活性化を目的とした7億ドルの追加投資プログラムのコストを意図的に吸収するためだと説明されている。スティーブ・カヒラーネCEOは「堅調な四半期だった」と述べたが、投資家は大規模な投資が持続的な成長に十分な速さで結びつくかについて懐疑的な見方を崩していない。
セクター全体の逆風が重荷に
JPモルガンが同社のバランスシート改善を評価し、クレジット格付けを「オーバーウエート」に引き上げたものの、利益率の縮小を懸念する株式投資家を安心させるには至らなかった。債券市場からの信認は、株式市場のセンチメント改善にはつながらなかった形だ。
さらに、競合のコナグラ・ブランズが配当を半減させ、弱い2027年度の業績見通しを発表したことも、包装食品セクター全体の構造的な逆風に対する懸念を強めた。こうした複合的な要因が売りを呼び、同社株価は25.12ドルまで下落し、52週高値の28.10ドルから大きく値を下げている。