
Story
헤로니모 마틴스, 자회사 비에드롱카 마진 호조에 주가 5% 급등
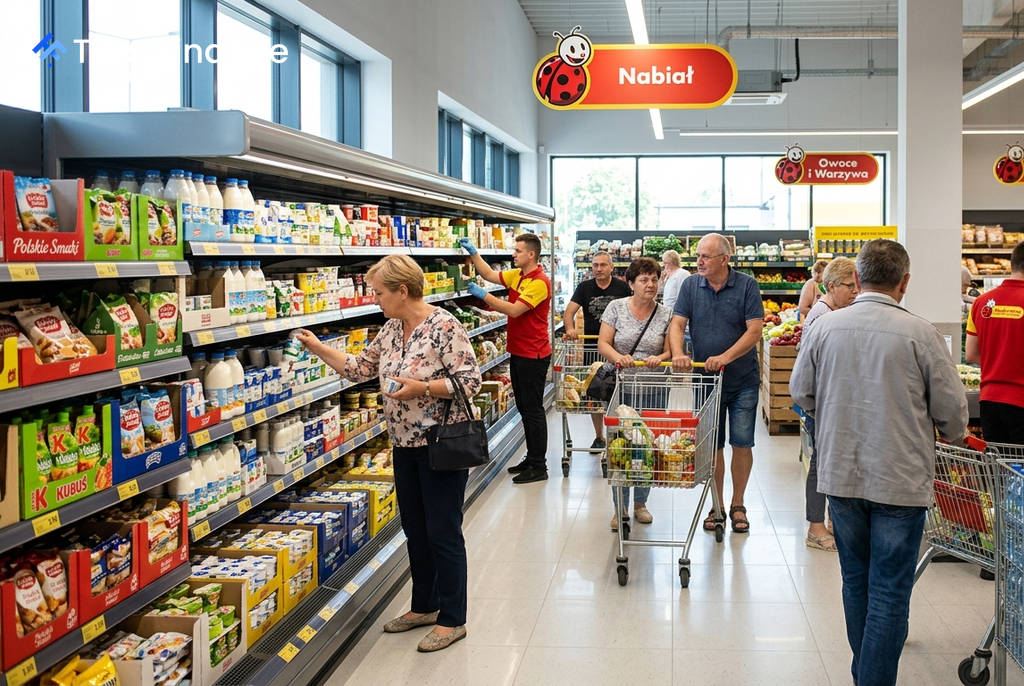
포르투갈 유통 그룹 헤로니모 마틴스(ELI:JMT)의 주가가 폴란드 최대 식품 소매업체인 자회사 비에드롱카의 예상 밖의 마진 호조에 힘입어 5% 급등했습니다. 이는 2분기 매출이 시장 기대치를 밑돌았음에도 불구하고 수익성 개선이 투자 심리를 긍정적으로 자극한 결과입니다.
비에드롱카, 매출 부진 속 수익성 방어 성공
헤로니모 마틴스의 핵심 자회사인 비에드롱카는 2026년 2분기 실적 발표에서 투자자들의 예상을 엇갈리게 만들었습니다. 장바구니 디플레이션의 영향으로 동일점포매출(LFL)은 전년 동기 대비 1.6% 감소하며, 시장 컨센서스였던 0.4% 감소보다 부진한 모습을 보였습니다.
하지만 수익성 측면에서는 긍정적인 신호가 나타났습니다. 비에드롱카의 상각전영업이익(EBITDA)은 시장 예상치를 2.6% 상회했으며, 이는 EBITDA 마진이 전년 대비 40bp(0.4%p) 확대된 덕분입니다. 이 같은 마진 개선이 매출 감소의 충격을 상쇄하며 전반적인 수익성을 방어하는 데 성공했습니다.
그룹 실적 및 향후 전망
 Ad
그룹 전체 실적을 보면, 영업이익(EBIT)과 세전이익은 시장 예상치에 부합하는 수준을 기록했습니다. 이는 비에드롱카의 마진 호조가 감가상각비 증가 등 다른 요인에 의해 상쇄되었기 때문입니다.
회사 경영진은 1분기 실적 발표 당시보다 영업 환경이 더 어려워졌다고 평가했습니다. 특히 디플레이션 현상이 기존 예상보다 더 오래 지속될 것으로 전망하며, 하반기 마진 성과가 상반기 수준을 그대로 재현하기는 어려울 수 있다고 언급해 향후 실적에 대한 신중한 입장을 내비쳤습니다.
시장의 평가: 성장보다 수익성
이번 주가 급등은 현재 시장 환경에서 투자자들이 외형 성장보다 수익성 관리에 더 높은 가치를 부여하고 있음을 시사합니다. 디플레이션 압력 속에서도 마진을 성공적으로 방어하고 확대한 비에드롱카의 운영 능력이 긍정적으로 평가받은 것입니다. 다만, 경영진이 하반기 전망을 보수적으로 제시한 만큼, 지속적인 디플레이션 환경이 향후 그룹 실적에 미칠 영향은 계속해서 주시할 필요가 있습니다.