
Story
가디언 파마시, 2분기 호실적 및 가이던스 상향에 주가 강세
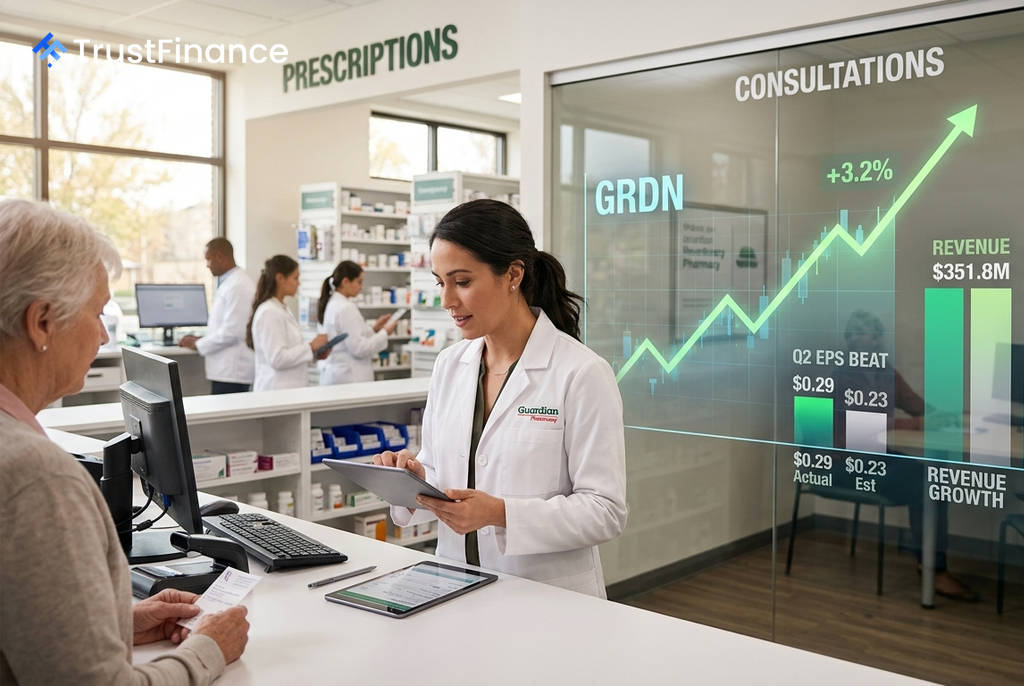
장기 요양 약국 기업인 가디언 파마시 서비스(NYSE: GRDN)가 시장 예상을 상회하는 2026년 2분기 실적과 연간 가이던스 상향 조정을 발표한 후, 금요일 개장 전 거래에서 주가가 3.2% 상승했습니다. 이번 실적은 투자자 심리를 크게 개선시키는 요인으로 작용했습니다.
시장 예상 상회한 2분기 실적
가디언 파마시가 발표한 2분기 조정 주당순이익(EPS)은 0.29달러로, 애널리스트 컨센서스인 0.23달러를 약 26% 웃돌았습니다. 같은 기간 매출은 전년 동기 대비 2% 증가한 3억 5,180만 달러를 기록했습니다.
회사 측은 인플레이션 감축법(IRA)에 따른 약가 인하 영향을 제외하면, 매출이 실제로는 10%대 초반의 성장률을 보였을 것이라고 설명했습니다. 이는 외부적인 규제 압력에도 불구하고 회사의 핵심 사업이 견고하게 성장하고 있음을 시사합니다.
수익성 개선 및 연간 가이던스 상향
수익성 지표 역시 긍정적인 모습을 보였습니다. 2분기 조정 상각전영업이익(EBITDA)은 전년 대비 19% 증가한 2,970만 달러를 기록했으며, 조정 EBITDA 마진은 8.4%로 확대되었습니다. 총이익은 18% 증가한 8,000만 달러, 매출총이익률은 22.8%로 개선되었습니다.
 Ad
이러한 호실적을 바탕으로 가디언 파마시는 2026년 연간 매출 가이던스를 기존 전망치를 상회하는 14억 3,000만 달러에서 14억 5,000만 달러로 상향 조정했습니다. 가이던스 중간값인 14억 4,000만 달러는 기존 시장 컨센서스인 14억 2,000만 달러를 웃도는 수치입니다.
시장 분석 및 전망
이번 실적 발표는 IRA 약가 개혁이라는 지속적인 역풍 속에서도 가디언 파마시의 지역 기반 약국 모델이 높은 수익 성장을 유지할 수 있다는 시장의 견해를 강화했습니다. 오펜하이머(Outperform 등급)와 뱅크오브아메리카(Buy 등급) 등 다수 애널리스트가 이와 같은 긍정적 시각을 유지해왔습니다.
결론적으로, 시장 예상을 뛰어넘는 EPS, 마진 확대, 연간 매출 가이던스 상향이라는 세 가지 긍정적 요소가 결합되어 주가 상승을 견인했습니다. 이에 따라 주가는 52주 변동폭인 19.30달러에서 44.00달러의 상단에 근접하고 있습니다.